


Опубликовано 29.01.2026
Обновлено 08.09.2026
Льготная ипотека с господдержкой в 2026 году: виды и условия
Гид по льготным ипотечным программам, которые действуют в 2026 году. В конце статьи рассказываем о государственных выплатах, которые можно использовать на оплату первоначального взноса и досрочное погашение ипотеки.
В этой инструкции:


Что такое ипотека с господдержкой
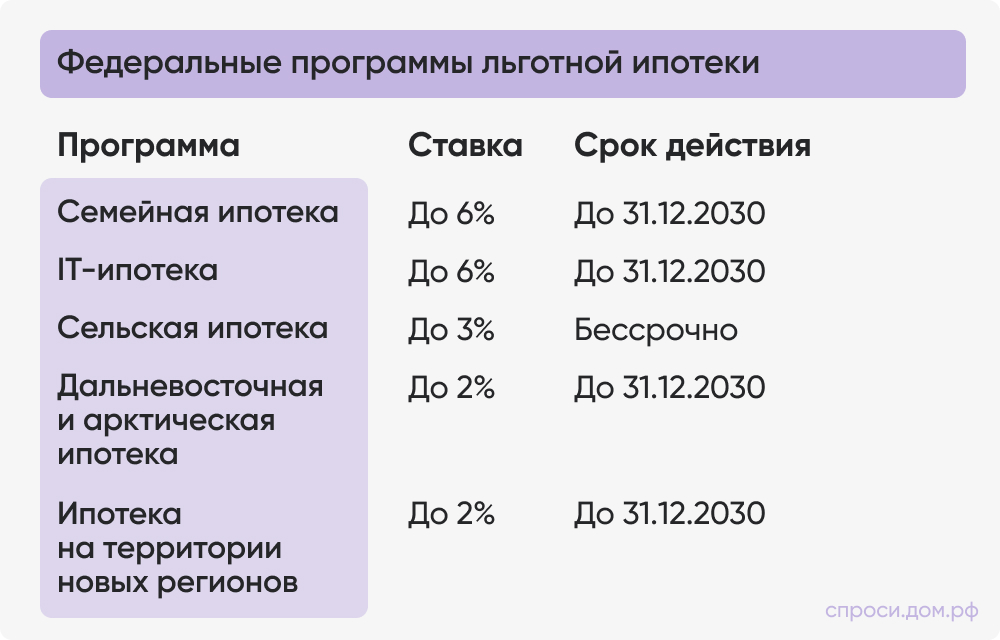
Ипотека с господдержкой — общее название жилищных программ, которые позволяют россиянам получить ипотеку по льготной ставке. Каждая программа нацелена на разные категории граждан: Семейная ипотека — семьям с детьми, ИТ-ипотека — специалистам, которые заняты в высокотехнологичных отраслях.
Также существуют территориальные программы. Люди, которые живут или переезжают в сельскую местность или города с населением до 30 тысяч человек, могут оформить Сельскую ипотеку. На Дальнем Востоке и в регионах Арктической зоны приобрести или построить жилье можно по Дальневосточной и арктической ипотеке.
У каждой программы разные требования к заемщикам, приобретаемой недвижимости и условия кредитования.

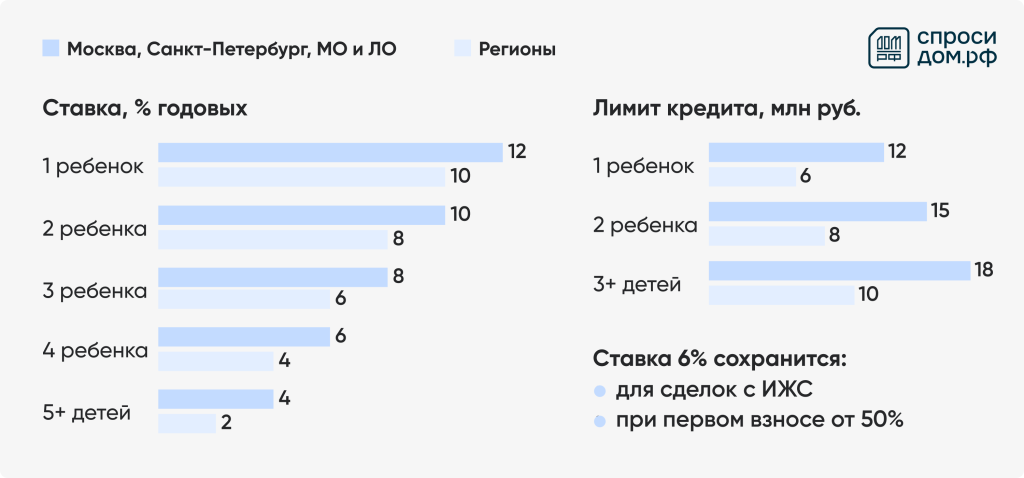
Семейная ипотека до 6%
Семьям с детьми доступна Семейная ипотека. С ее помощью можно купить первичное или вторичное жилье, построить дом, а также рефинансировать уже действующий жилищный кредит.
Кто может оформить: программа доступна семьям, где есть хотя бы один ребенок до 6 лет, двое и более детей до 18 лет или несовершеннолетний ребенок с инвалидностью.
Участвовать могут как полные семьи, так и одинокие родители, а также родители, которые не состоят в официальном браке?Если родители не состоят между собой в браке, участвовать в программе может только один из них.
Важное условие: ребенок, дающий право на льготу, должен быть зарегистрирован по тому же адресу, что и родитель, который оформляет кредит.
Где действует: на всей территории РФ.
Какую недвижимость можно приобрести:
квартиру в строящемся доме по договору долевого участия (ДДУ)
готовую квартиру у застройщика по договору купли-продажи
готовый или строящийся дом у застройщика по договору купли-продажи или по ДДУ (в том числе в границах малоэтажного жилого комплекса)
квартиру или дом у закрытого паевого инвестиционного фонда, Фонда развития территорий или Московского фонда реновации жилой застройки
вторичное жилье в регионах, где нет строящихся домов по данным ЕИСЖС (только для семей с детьми-инвалидами)
- построить дом по договору подряда с применением счета эскроу для оплаты, а также купить земельный участок
- вторичное жилье в многоквартирных домах в городах, где нет строящихся многоквартирных домов по данным ЕИСЖС (доступно семьям с детьми до 6 лет включительно)
Условия:
процентная ставка — до 6%
первоначальный взнос — от 20%
максимальная сумма кредита — 12 млн ₽ для Москвы, Санкт-Петербурга, Московской и Ленинградской областей, до 6 млн ₽ — для остальных регионов
С 1 февраля 2026 получить льготную ипотеку под 6 % можно только один раз на семью, супруги обязаны выступать созаемщиками по кредитному договору?За исключением случаев, если супруг не является гражданином России или заемщик — военнослужащий, участвующий в программе «Военная ипотека».
Срок действия: до 31 декабря 2030 года.
ИТ-ипотека до 6%
Программа предназначена для сотрудников аккредитованных ИТ-организаций.
Требования к компании:
- Официальная аккредитация Минцифры России.
- Применение пониженный тариф страховых взносов.
Исключение для реорганизованных фирм:
Если в текущем году компания была реорганизована (например, изменила организационную форму), она всё равно участвует в программе при двух условиях:
является правопреемником старой ИТ-компании
- применяет пониженные страховые взносы
Проверить аккредитацию ИТ-компании поможет наш сервис.
Кто может оформить: сотрудники ИТ-компаний до 50 лет со среднемесячным доходом за последние 3 месяца:
-
от 150 тысяч ₽ — для сотрудников компаний, место работы которых находится в Московской, Ленинградской областях и городах-миллионниках (кроме Москвы и Санкт‑Петербурга)
-
от 90 тысяч ₽ — для сотрудников компаний, место работы которых находится в иных населенных пунктах
Где действует: на всей территории РФ, кроме Москвы и Санкт-Петербурга (и муниципальных образований в их составе).
Какую недвижимость можно приобрести:
-
квартиру в строящемся доме по договору долевого участия (ДДУ)
-
готовую квартиру от застройщика по договору купли-продажи
-
строящийся индивидуальный жилой дом в границах малоэтажных жилых комплексов от застройщика по ДДУ
-
готовый дом от застройщика-первого собственника по договору купли-продажи
-
построить индивидуальный жилой дом по договору подряда с обязательным использованием счета эскроу
-
земельный участок для дальнейшего строительства индивидуального дома по договору подряда с обязательным использованием счета эскроу
Условия:
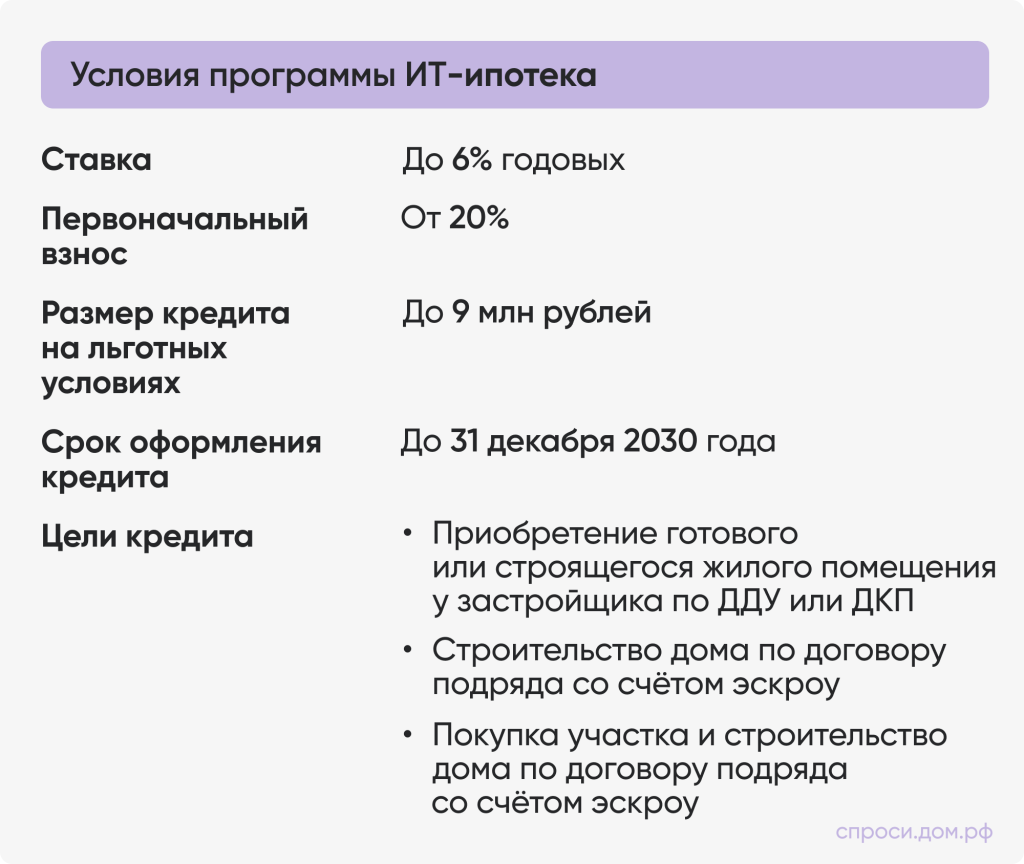
процентная ставка — до 6%
первоначальный взнос — от 20%
сумма кредита — 9 млн ₽ для всех регионов
Срок действия: 31 декабря 2030 года.
Сельская ипотека до 3%
Сельская ипотека подойдет гражданам, которые живут или переезжают в сельскую местность или малые города.
Кто может оформить: граждане России, которые работают в сельской местности на предприятиях АПК, в социальной сфере, ветеринарии, органах местного самоуправления на селе. Также кредит доступен участникам СВО и членам их семей?Участники СВО и их супруги, а также вдовы (вдовцы), не вступившие в повторный брак, имеют право на получение кредита без обязательства подтверждать трудоустройство в сфере АПК..
Требования:
- Проработать в сфере АПК минимум 5 лет после оформления ипотеки (кроме участников СВО) .
- Каждые полгода подтверждать банку трудоустройство.
- Если ушли с работы — найти новую в той же сфере в течение 6 месяцев.
Также нужно зарегистрироваться по месту проживания в приобретенном доме в течение 180 дней с даты заключения кредитного договора и подтверждать регистрацию в течение 5 лет
Где действует: в селах, поселках и малых городах с населением до 30 тысяч человек. Программа не действует на территории Москвы, Санкт-Петербурга и административных центров регионов.
Какую недвижимость можно приобрести:
готовый или строящийся дом у застройщика
дом на вторичном рынке не старше 5 лет у физического лица и не старше 3 лет у юридического лица
квартира в готовом или строящемся многоквартирном доме не выше 5 этажей у застройщика (первого собственника) на территории опорного населенного пункта
строительство дома по договору подряда. Дополнительно в стоимость ипотеки можно включить земельный участок
строительство дома своими силами с использованием домокомплекта (дополнительно можно приобрести земельный участок в ипотеку)
Сейчас многие подрядные организации предлагают типовые проекты частных домов. Найти подходящий вариант и выбрать проверенного подрядчика можно на цифровой платформе строим.дом.рф, где собрано больше 8 000 проектов.
Условия:
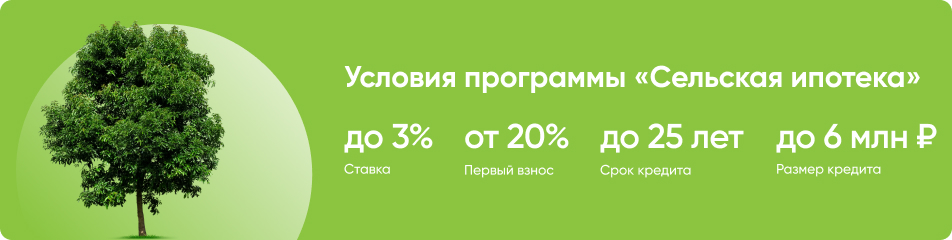
процентная ставка — до 3%
первоначальный взнос — от 20%
срок кредита — до 25 лет
сумма кредита — до 6 млн ₽
Срок действия: бессрочно.
Дальневосточная и арктическая ипотека до 2%
Жители Дальневосточного федерального округа и сухопутных территорий Арктической зоны Российской Федерации, а также те, кто переезжает на эти территории, могут получить ипотеку до 2% для покупки или строительства жилья.
Кто может оформить:
молодые семьи: возраст обоих супругов — до 36 лет
неполные семьи: граждане до 36 лет с детьми в возрасте до 18 лет (включительно)
многодетные семьи: с детьми в возрасте до 18 лет (включительно), третий или последующий ребенок рожден не ранее 01 января 2024 года
участники программ Дальневосточныйили Арктический гектар
граждане, которые переехали в регионы ДФО или на сухопутные территории Арктической зоны РФ в рамках региональных программ повышения мобильности трудовых ресурсов
вынужденные переселенцы с территорий Украины, ЛНР и ДНР, которые сейчас проживают в одном из регионов ДФО или на сухопутных территориях Арктической зоны РФ
участники специальной военной операции, а также члены семьи участников СВО (погибших или признанных инвалидами I группы)
граждане, участвовавшие в выполнении задач по отражению вооруженного вторжения на территорию РФ, а также в выполнении (обеспечении выполнения) задач в ходе вооруженной провокации на государственной границе РФ и территориях субъектов РФ, прилегающих к районам проведения СВО
Принять участие в программе могут и другие категории граждан, работающие в организациях, расположенных на территории ДФО или на сухопутных территориях Арктической зоны РФ:
Сотрудники государственных и муниципальных медучреждений, которые имеют лицензию на оказание медицинской помощи (основной и дополнительной)
работники государственных и муниципальных образовательных организаций
работники предприятий оборонно-промышленного комплекса (ОПК), в том числе представительств и филиалов, зарегистрированных в ДФО или на сухопутных территориях Арктической зоны РФ, включенных в реестр организаций ОПК
участники программы «Земский работник культуры», работающие в государственных или муниципальных организациях культуры, в том числе их представительствах, филиалах, структурных или обособленных подразделениях
Где действует: на территории Дальневосточного федерального округа и сухопутных территориях Арктической зоны Российской Федерации.
Получить льготный кредит можно на покупку следующих объектов:
-
квартира в готовом или строящемся доме от застройщика (приобретение возможно по ДКП или ДДУ)
-
готовый индивидуальный жилой дом от застройщика по договору купли-продажи
-
строящийся индивидуальный жилой дом от застройщика по ДДУ
-
строительство индивидуального жилого дома с привлечением подрядной организации с использованием счета эскроу
-
земельный участок для дальнейшего строительства дома по договору подряда с использованием счета эскроу
-
вторичное жилье в Магаданской области и Чукотском автономном округе
-
вторичное жилье в моногородах из перечня Правительства России на территории ДФО или на сухопутных территориях Арктической зоны РФ
-
вторичное жилье на сельских территориях ДФО или на сельских сухопутных территориях Арктической зоны РФ
-
вторичное жилье на всей территории ДФО или на сухопутных территориях Арктической зоны РФ для вынужденных переселенцев
-
вторичное жилье, расположенное в границах городов ДФО или сухопутных территорий Арктической зоны РФ, в которых нет строящихся многоквартирных домов или их количество не превышает двух
Условия:
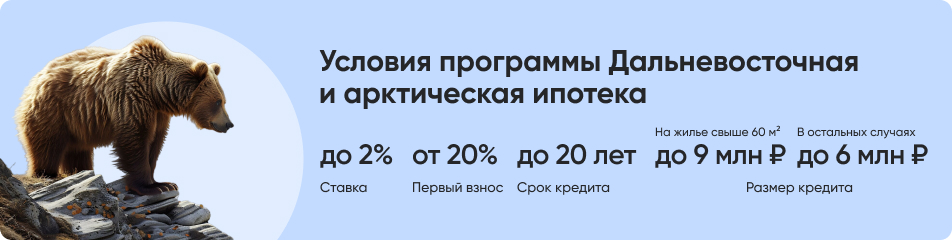
процентная ставка — до 2%
первоначальный взнос — от 20%
срок кредита — до 242 месяцев (20 лет и 2 месяца)
сумма кредита — до 9 млн ₽ при приобретении или строительстве жилья общей площадью от 60 м² на вторичном рынке на территории монопрофильного муниципального образования (моногорода) ДФО и на сухопутных территориях Арктической зоны РФ или на первичном рынке регионов ДФО и сухопутных территорий Арктической зоны РФ. В остальных случаях — до 6 млн ₽
Срок действия: до 31 декабря 2030 года.
Военная ипотека
С 2005 года действует накопительно-ипотечная система обеспечения военнослужащих жильем (НИС). Ее участники имеют специальный счет, на который государство ежегодно перечисляет накопительный взнос.
После трех лет службы по контракту военные получают средства для первоначального взноса и возможность оформить ипотеку. Пока человек служит — государство выплачивает за него кредит. Если военный уволится раньше, чем через 20 лет, все средства придется вернуть?Исключения: увольнение по состоянию здоровья (негодность к службе), после службы сроком более 20 лет, а также после службы сроком более 10 лет по достижении предельного возраста, из-за проблем со здоровьем, в связи с сокращением или по семейным обстоятельствам.
Кто может оформить: военнослужащие по контракту, без дополнительных требований к семейному положению или наличию другой недвижимости в собственности.
Где действует: на всей территории РФ.
Какую недвижимость можно приобрести: любую недвижимость, кроме комнат в общежитиях и квартир в ветхих и аварийных домах. Приобретать жилье можно в любом регионе России без привязки к месту прохождения службы.
Условия: государство выплачивает ипотеку до тех пор, пока военнослужащий не уволится со службы, не отслужит нужное количество лет или не достигнет предельного возраста (от 50 лет для военнослужащих, имеющих воинское звание, и 45 лет для женщин-военнослужащих). Размер накопительного взноса устанавливается каждый год.

Льготная ипотека на территории новых регионов, Курской и Белгородской областей
Ипотека по ставке до 2% годовых на приобретение жилья на территории новых регионов России, Курской и Белгородской областей.
Кто может оформить: граждане России, которые хотят приобрести жилье на первичном рынке на территории ЛНР, ДНР, Запорожской или Херсонской областей или потеряли жилье на территории Белгородской области или Курской области в результате военных действий и хотят приобрести или построить новое на территории этих областей.
Где действует: на территории новых регионов Российской Федерации (ДНР, ЛНР, Херсонская область, Запорожская область), на территории Белгородской и Курской областей.
Какую недвижимость можно купить:
- квартиру или дом у застройщика по договору купли-продажи или ДДУ
- построить дом по договору подряда или купли-продажи будущей недвижимости (в стоимость ипотеки можно включить земельный участок)
- вторичное жилье по договору купли-продажи с юридическим или физическим лицом — гражданином России
Условия:
- процентная ставка — до 2%
- первоначальный взнос — от 10%
- сумма кредита — до 6 млн ₽
Срок действия программы до 31 декабря 2030 года?Для жителей Белгородской и Курской областей программа действует до конца 2026 года.

Что будет с ипотекой в 2026 году
Семейная ипотека, ИТ-ипотека, Сельская ипотека, Дальневосточная и арктическая ипотека, Ипотека на территории новых регионов будут действовать в течение всего 2026 года.
Важно: участие в любой федеральной ипотечной программе является однократным, при этом с 23 декабря 2023 года воспользоваться льготным кредитом может только гражданин, который еще не получал кредит на условиях одной из федеральных ипотечных программ: «Льготная ипотека», «Семейная ипотека», «ИТ-ипотека», «Сельская ипотека», «Дальневосточная и арктическая ипотека», «Ипотека на территории новых регионов». Кредиты, оформленные до 23 декабря 2023 года, не учитываются.
Выплаты от государства для улучшения жилищных условий
Материнский капитал. Семьям за рождение или усыновление первого ребенка выплачивается 728 922 ₽, а за второго — 963 243 ₽ или 234 321 ₽, если ранее семья получала выплату на первенца. Сертификат автоматически приходит в личный кабинет матери на Госуслугах после регистрации ребенка в загсе. Средства можно потратить на определенные цели, в том числе на первоначальный взнос по ипотеке или досрочное погашение действующего жилищного кредита.
Программа 450 тысяч ₽. Мера поддержки позволяет семьям в которых с 1 января 2019 года по 31 декабря 2030 года родился третий или последующий ребенок получить до 450 тысяч ₽ на погашение действующей ипотеки. Достаточно подать электронное заявление через Госуслуги. Когда заявку одобрят, деньги переведут в банк, в котором оформлена ипотека. Программа действует до 1 июля 2031 года.
Программа 550 тысяч рублей. В отдельных субъектах Российской Федерации многодетные семьи могут получить выплату на погашение действующей ипотеки в размере 550 тысяч ₽. Условия получения аналогичны федеральной выплате в 450 тысяч ₽.
Земский учитель. Работникам образования при трудоустройстве в сельскую школу выплачивают 1 млн ₽ (2 млн ₽ на территории Дальнего Востока). Средства можно направить на любые цели, в том числе на первоначальный взнос по ипотеке или досрочное погашение действующего жилищного кредита.
Земский доктор и Земский фельдшер. Молодые врачи и фельдшеры могут получить до 2 млн ₽ при переезде в сельскую местность. Выплату можно потратить на любые цели. Например: покупку квартиры, строительство дома или оплату ипотеки.
Земский работник культуры и Земский тренер. Государственные программы поддержки специалистов сферы культуры и спорта, которые переезжают работать в малые города и сельскую местность (с населением до 50 тысяч человек). Специалисты могут получить от 1 до 2 млн ₽, которые можно использовать в том числе на улучшение жилищных условий.
Региональные выплаты. Субъекты России вправе устанавливать свои выплаты. Например, в большинстве регионов наряду с федеральным маткапиталом действует региональный материнский капитал, который можно направить на улучшение жилищных условий. Порядок выдачи и размер выплаты зависит от конкретного региона.
Меры господдержки можно комбинировать. Применять федеральный и региональный материнский капитал, использовать выплаты на ипотеку для многодетных, а также льготные ипотечные программы. Это повышает доступность жилья даже при высоких рыночных ставках по кредитам.
Найти актуальную информацию о федеральных и региональных мерах поддержки для улучшения жилищных условий поможет каталог госпрограмм.
Рекомендации для заемщиков
В современных экономических условиях ипотека остается мощным инструментом для решения жилищного вопроса. Но требует взвешенного подхода, трезвой оценки рисков и максимальной грамотности в финансовых вопросах.
Рекомендации:
- Сравнивайте предложения разных банков. Анализируйте ставки, комиссионные платежи, особые условия для зарплатных клиентов и возможность электронной регистрации сделки. Иногда эти детали позволяют получить более выгодные условия.
- Поддерживайте хорошую кредитную историю: своевременные выплаты по другим кредитам повышают шансы на одобрение и получение более низкой ставки.
- Внесите первоначальный взнос от 20% и выше: чем больше взнос, тем ниже платеж и нагрузка на бюджет.
- Оформите добровольное страхование жизни и здоровья: страховка часто дает скидку на процентную ставку. Однако важно заранее посчитать, насколько ощутима выгода — иногда сэкономленные проценты перекрывают расходы на страховку, иногда нет.
- По возможности погашайте кредит досрочно. Это уменьшает переплату по процентам и общий срок кредита.
- Используйте налоговые вычеты. Имущественный вычет и вычет по ипотечным процентам позволяют вернуть от 650 тысяч ₽ (если человек уплачивает НДФЛ в 13%). Эти деньги можно направить на ремонт, покупку мебели или погашение ипотеки.
- Контролируйте долговую нагрузку. Платежи не должны превышать 30–40% дохода. Это снижает риск просрочек и финансовых трудностей.
- Тщательно изучайте договор. Не подписывайте документы, не разобравшись до конца в условиях. Уточняйте детали у сотрудников банка, обращайте внимание на пункт про скрытые комиссии, штрафы и условия досрочного погашения.
Важно заранее просчитывать платежи, сумму переплаты, внимательно оценивать расходы, анализировать перспективы рефинансирования и консультироваться с независимыми экспертами. Чтобы рассчитать комфортный ежемесячный платеж, можно воспользоваться ипотечным калькулятором.

472 комментария
Сначала новые
ЕН
Елена Ненашева
вчера, 20:58
Сотрудник организации
вчера, 08:33
С 1 октября 2026 года на момент заключения кредитного договора в семье должен быть хотя бы один ребёнок, не достигший 7 лет или ребенок-инвалид.
Семьи, где все дети старше 7 лет (в вашем случае 10 и 12 лет), с 1 октября исключены из программы при покупке квартир.
Также существует множество федеральных и региональных льготных программ. С их подробным списком и условиями участия вы можете ознакомиться по ссылке: https://xn--h1alcedd.xn--d1aqf.xn--p1ai/catalog/
ГТ
Григорий Ткачук
26.09.2026, 12:59
Сотрудник организации
26.09.2026, 13:06
На данный момент оформить «Семейную ипотеку» на приобретение недвижимости на первичном рынке жилья могут семьи с двумя и более детьми до 18 лет (где нет ребёнка до 6 лет включительно или ребёнка-инвалида):
— На территории малых городов с населением до 50 тысяч человек (за исключением Москвы, Московской области, Санкт-Петербурга и Ленинградской области), имеющих такой статус согласно статистическим данным Росстата: rosstat.gov.ru;
— В 35 регионах с низким объёмом строительства (их список указан в статье: спроси.дом.рф/instructions/semeinaya-ipoteka).
Также для этой категории граждан доступно приобретение жилого дома на первичном рынке жилья и строительство жилого дома на всей территории РФ.
Однако действительно, с 01.10.2026 г. оформить льготный кредит смогут только семьи с ребёнком до 7 лет или ребёнком-инвалидом.
Дополнительно рекомендуем ознакомиться с другими льготными программами для семей с детьми в нашей статье:
спроси.дом.рф/instructions/vyplaty-i-posobiya-na-detey
ДА
Динара Ахмедуллина
26.09.2026, 08:50
Сотрудник организации
26.09.2026, 09:05
Оформить «Семейную ипотеку» с 1 октября 2026 года могут только семьи, где есть ребёнок-инвалид или хотя бы один ребёнок младше 7 лет.
Если у вас нет детей, которые соответствуют этим критериям, воспользоваться программой не получится.
Также сообщаем, что условия господдержки действительно позволяют купить жильё на вторичном рынке, но с определёнными ограничениями:
— приобрести готовую недвижимость могут семьи с ребёнком до 7 лет в городах, где зафиксирован низкий уровень строительства многоквартирных домов;
— семьи, воспитывающие ребёнка-инвалида, могут купить такое жильё только в тех регионах, где строительство многоквартирных домов полностью отсутствует.
Важно: покупка готовой недвижимости в Москве, Московской области, Санкт-Петербурге и Ленинградской области не предусмотрена.
Все актуальные изменения и подробные условия мы публикуем в нашей статье по ссылке:
спроси.дом.рф/instructions/semeinaya-ipoteka
ММ
Михальцова Мария
25.09.2026, 11:15
Сотрудник организации
25.09.2026, 11:25
Так как у вас имеется ребенок до 7 лет, вы можете оформить Семейную ипотеку.
Действующие условия размещены в нашей статье: https://xn--h1alcedd.xn--d1aqf.xn--p1ai/instructions/semeinaya-ipoteka/.
Однако условия программы с 01.10.2026 года будут изменены. Рекомендуем вам отслеживать новые изменение на нашем сайте в разделе «Новости»: https://xn--h1alcedd.xn--d1aqf.xn--p1ai/news/.
За уточнением также можно обратиться в банки-участники программы: https://xn--h1alcedd.xn--d1aqf.xn--p1ai/instructions/banki-uchastniki-programmy-semeynaya-ipoteka/
КД
Косицкий Дмитрий
08.09.2026, 08:56
Сотрудник организации
08.09.2026, 09:00
Если родители в браке, то необходимость подтверждения постоянной регистрации по одному адресу с ребенком/детьми зависит от того, является ли ребенок/дети общими у родителей или нет.
Если ребенок/дети у супругов общие – значит подтверждать постоянную регистрацию с ребенком/детьми не нужно.
Если ребенок/дети у супругов не общие (от другого брака), то подтверждать постоянную регистрацию с такими детьми нужно.
Однако окончательное решение о выдаче кредита каждый банк принимает самостоятельно.
КД
Косицкий Дмитрий
08.09.2026, 08:30
Сотрудник организации
08.09.2026, 08:40
Да, поскольку «Дальневосточная ипотека» была оформлена до 23 декабря 2023 года, сейчас вы можете воспользоваться программой «Семейная ипотека» без каких-либо дополнительных условий — нужно лишь соответствовать общим требованиям программы.
Отметим, что окончательное решение о предоставлении ипотеки принимает кредитор.
С перечнем банков-участников программы можно ознакомиться по ссылке:
https://xn--h1alcedd.xn--d1aqf.xn--p1ai/instructions/banki-uchastniki-programmy-semeynaya-ipoteka/
Также существует множество федеральных и региональных льготных программ. С их подробным списком и условиями участия вы можете ознакомиться по ссылке: https://xn--h1alcedd.xn--d1aqf.xn--p1ai/catalog/
АП
Анна Попова
04.09.2026, 11:23
Сотрудник организации
04.09.2026, 11:39
1. По вопросу рефинансирования действующего кредитного договора, пожалуйста, обратитесь к нашим экспертам через форму обратной связи: спроси.дом.рф/feedback. Специалисты предоставят развернутый ответ в течение 2 рабочих дней.
2. Да, у вас есть возможность оформить «Семейную ипотеку», если одновременно соблюдены два обязательных условия:
— Предыдущий льготный кредит, оформленный после 23 декабря 2023 года, будет полностью погашен.
— После заключения этого первоначального льготного договора в семье родился (или был усыновлен) еще один ребенок.
Таким образом, если вы усыновили ребенка после заключения первой льготной ипотеки, для участия в новой программе ваша семья должна соответствовать одной из следующих категорий:
— Семьи, имеющие ребенка в возрасте до 6 лет включительно (на дату заключения кредитного договора);
— Семьи, имеющие двух и более несовершеннолетних детей, не достигших возраста 18 лет (на дату заключения кредитного договора);
— Семьи, имеющие ребенка-инвалида, не достигшего возраста 18 лет (на дату заключения кредитного договора).
За оформлением льготной ипотеки рекомендуем обращаться в банки-участники. Их список доступен по ссылке:
спроси.дом.рф/instructions/banki-uchastniki-programmy-semeynaya-ipoteka
Я
Яна
29.08.2026, 20:13
Сотрудник организации
30.08.2026, 08:15
По условиям программы «Сельская ипотека» допускается приобретение недвижимости по ДКП у физического лица, ИП или юридического лица.
Приобрести можно:
- жилой дом на земельном участке;
- дом блокированной застройки на земельном участке.
Обращаем ваше внимание, что при приобретении жилья у физического лица дом должен быть не старше 5 лет. Если жилье приобретается у ИП или юридического лица, дом должен быть не старше 3 лет.
Окончательное решение о предоставлении ипотеки принимает кредитор после рассмотрения полного пакета документов.
С условиями программы и перечнем банков-участников вы можете ознакомиться в статье по ссылке: https://xn--h1alcedd.xn--d1aqf.xn--p1ai/instructions/selskaya-ipoteka/
Дополнительно рекомендуем ознакомиться с каталогом на нашем сайте: https://xn--h1alcedd.xn--d1aqf.xn--p1ai/catalog/
БС
Буряков Сергей
27.08.2026, 10:12
Сотрудник организации
27.08.2026, 10:24
По условиям программы, если готовый жилой дом приобретается у физического лица, то он должен быть не старше 5 лет. Если объект приобретается у ИП или юридического лица, дом должен быть не старше 3 лет.
Отметим, что окончательное решение о предоставлении ипотеки принимает кредитор после рассмотрения полного пакета документов.
С условиями программы и перечнем банков-участников вы можете ознакомиться в статье по ссылке: https://xn--h1alcedd.xn--d1aqf.xn--p1ai/instructions/selskaya-ipoteka/
Дополнительно рекомендуем ознакомиться с каталогом на нашем сайте: https://xn--h1alcedd.xn--d1aqf.xn--p1ai/catalog/
ВМ
Волкова Марина
26.08.2026, 17:19
Сотрудник организации
26.08.2026, 17:31
Нет, с 23 декабря 2023 года участие в федеральных программах льготного ипотечного кредитования для заёмщика, созаёмщика и поручителя допускается только один раз.
Поскольку кредит по программе «Сельская ипотека» вы оформили в начале 2024 года, для того чтобы воспользоваться «Семейной ипотекой», вам необходимо одновременно выполнить два условия:
1. Предыдущий льготный кредит, полученный после 23 декабря 2023 года, должен быть полностью погашен.
2. В семье после даты получения этого кредита (2024 год) родился первый или последующий ребенок.
Рекомендуем вам ознакомиться с другими льготными программами, которые представлены в нашем каталоге: спроси.дом.рф/catalog. Возможно, среди них вы найдёте подходящий вариант именно для вашей семьи.
Если у вас возникнут дополнительные вопросы, пожалуйста, обращайтесь!
Популярные инструкции
Все инструкцииЕсть вопросы? Задавайте!
Бесплатная консультация по вопросам жилья, ипотеки и господдержки
Спасибо за обращение!
Запрос направлен в отдел по работе с клиентами.
Свяжемся с вами в ближайшее время
Спасибо за ваш комментарий!
Ваш комментарий принят