


Опубликовано 29.01.2026
Обновлено 30.09.2026
Семейная ипотека: как воспользоваться в 2026 году
Семейная ипотека – специальная программа жилищного кредитования, которая позволяет семьям с детьми получить ипотеку на льготных условиях для приобретения или строительства жилья, а также рефинансирования действующих ипотечных кредитов. В статье расскажем, как работает Семейная ипотека и кто может ей воспользоваться.
В этой инструкции:


Кто может оформить Семейную ипотеку
Участвовать в программе могут граждане России, у которых есть несовершеннолетние дети-граждане России:
в возрасте до 6 лет включительно
ребенок с инвалидностью
Возраст детей определяется на дату заключения кредитного договора.
Получить кредитные средства может только один из родителей с обязательным участием супруга/супруги в качестве созаемщика. Данное условие действует и в отношении граждан, состоящих в зарегистрированном браке и заключивших брачный договор. Родители усыновленных (удочеренных) детей, попадающие под условия программы, также могут оформить ипотечный кредит на льготных условиях.
При этом лишение родительских прав или отмена усыновления не позволят воспользоваться льготной ставкой при оформлении данной ипотеки.
Основные условия кредитования
Для оформления кредита по программе Семейная ипотека действуют следующие условия:
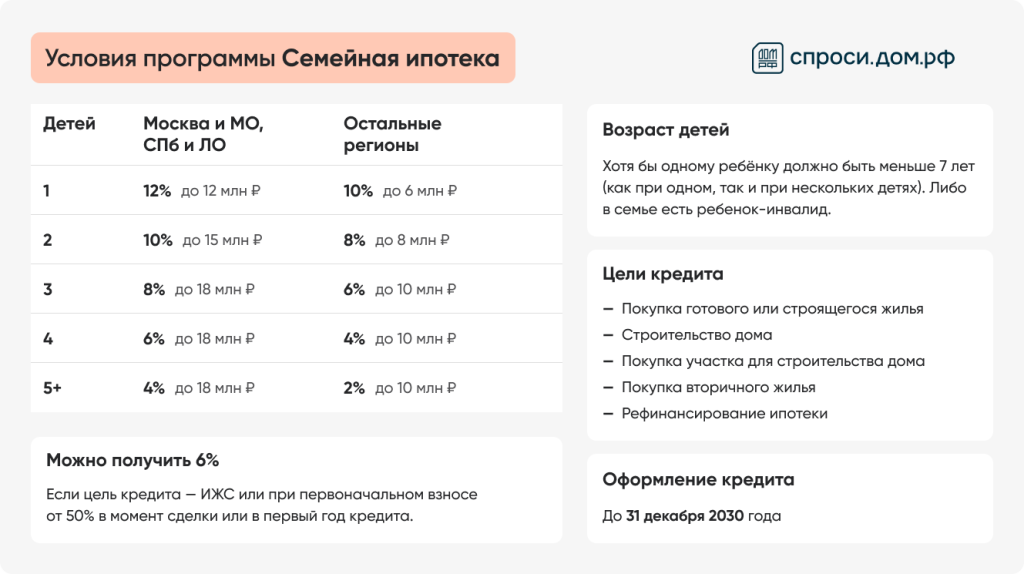
Если в семье несколько детей, возраст старших значения не имеет, главное, чтобы хотя бы одному ребенку было не больше 6 лет (включительно).
В отдельных случаях семьям с детьми, независимо от общего количества детей, доступно оформление ипотеки по ставке не более 6%:
приобретение или строительство индивидуального жилого дома, в том числе рефинансирование кредитов, выданных на такие цели?Для семей с ребенком в возрасте до 6 лет включительно
оплата 50% цены договора приобретения жилья (при заключении кредитного договора)
оплата в течение календарного года с даты заключения кредитного договора 50% цены договора приобретения жилья
наличие в семье ребенка-инвалида
Условиями программы предусмотрена возможность снижения ставки по ипотечным кредитам, выданным после 01.10.2026 при рождении второго ребенка и последующих детей?Количество детей подтверждается путем предоставления заемщиком свидетельства о рождении и иного документа подтверждающего рождение (усыновление) ребенка) до размера, который определен для семьи с соответствующим количеством детей (за исключением кредитов, целью которых является приобретение и строительство объектов ИЖС.
Максимальный срок кредитного договора, заключаемого на условиях программы «Семейная ипотека» не ограничен. При этом, срок субсидирования процентной ставки государством по кредитам, заключенным с 01.10.2026, составляет не более 15 лет с даты заключения кредитного договора?По кредитам, заключенным до 30 сентября 2026 г. включительно – весь срок кредитования.. По истечении этого периода ставка повышается, при этом ее размер не может превышать одно из минимальных значений: процентная ставка по кредитному договору на дату его заключения, увеличенная на 4%, или ключевая ставка Банка России?на первое число месяца, в котором истек срок субсидирования ставки, увеличенная на 3% или 3,5% в зависимости от объекта кредитования.
Например:
Семья, в которой два ребенка, оформила Семейную ипотеку в г. Санкт-Петербурге на 15 млн рублей сроком на 25 лет (300 месяцев) по ставке 10 % годовых. Льготный период при этом составляет 15 лет (180 месяцев). Начиная со 181 месяца поддержка государства закончится, а банк пересчитает процентную ставку на оставшиеся 10 лет (120 месяцев), но уже по рыночной или привязанной к ключевой ставке Банка России величине.
С 1 февраля 2026 года действует правило «одна семья — одна льготная ипотека». При заключении ипотечного договора супруги автоматически становятся созаемщиками, в том числе в случае наличия брачного договора. При отсутствии российского гражданства у супруга/супруги они не включаются в состав созаемщиков. Также единственными заемщиками по кредиту являются военнослужащие - участники накопительно-ипотечной системы жилищного обеспечения?Федеральный закон от 20.08.2004 № 117-ФЗ «О накопительно-ипотечной системе жилищного обеспечения военнослужащих»

Можно ли получить кредит на сумму, которая превышает максимальный размер по программе
Да, такое возможно. Если максимальной суммы кредита недостаточно для покупки жилья заёмщик может оформить так называемую комбинированную ипотеку, когда часть кредита предоставляется на рыночных условиях или в рамках региональной ипотечной программы.
При этом будут действовать следующие ограничения по размеру кредита:
до 30 млн рублей для Москвы, Московской области, Санкт-Петербурга и Ленинградской области
до 15 млн рублей для всех остальных регионов
Например, у вас трое детей и вы хотите взять кредит в Саратовской области в размере 14 млн рублей на 15 лет, в данной ситуации вы можете получить 10 млн рублей по ставке 6%, а еще 4 млн рублей – на рыночных условиях.
Какие банки выдают Семейную ипотеку
Список банков-участников программы «Семейная ипотека» можно посмотреть по ссылке.
Какую недвижимость можно приобрести в рамках Семейной ипотеки

Семейную ипотеку можно оформить на следующие цели:
приобретение квартиры или дома у застройщика по ДДУ или договору купли-продажи
приобретение квартиры или дома у закрытого паевого инвестиционного фонда или у Фонда развития территорий по договору купли-продажи
приобретение квартиры у Московского фонда реновации жилой застройки по договору купли-продажи, в том числе?с 1 декабря 2025 года если право собственности на квартиру у Фонда реновации возникло в результате передачи из государственной или муниципальной собственности, от застройщика или приобретено по ДДУ
строительство дома с привлечением подрядчика и с использованием счета эскроу для оплаты (в ипотеку можно включить покупку земельного участка)
рефинансирование кредитов, выданных на указанные выше цели
приобретение вторичного жилья в регионах, где нет строящихся многоквартирных домов по данным ЕИСЖС?ст. 23.1 Федерального закона от 30.12.2004 № 214-ФЗ(только для семей с детьми-инвалидами)
приобретение вторичного жилья в многоквартирных домах в городах, где по данным ЕИСЖС нет строящихся многоквартирных домов или их количество менее 2 (только для семей с детьми в возрасте до 6 лет включительно)
приобретение объекта недвижимости, который оформлен с условием оплаты его стоимости рассрочкой по ДДУ, договору купли-продажи или договору подряда, при условии отсутствия зарегистрированного права собственности заемщика на данный объект на дату заключения кредитного договора
При этом программа не распространяется на жилье в реконструированных объектах недвижимости.
Важное условие: в течение 5 лет с даты выдачи ипотечного кредита заемщик должен быть зарегистрирован по месту жительства в приобретенном жилье или построенном доме. Такая регистрация должна быть осуществлена в срок не позднее 271-го дня с момента оформления права собственности на жилое помещение.
Основные требования к недвижимости, приобретаемой семьями с детьми до 6 лет (включительно), на вторичном рынке:
жилье должно быть расположено в границах населенных пунктов, имеющих статус города (за исключением Москвы, Санкт-Петербурга, Московской и Ленинградской областей), где отсутствуют строящиеся многоквартирные дома или количество таких домов не превышает двух
дом, в котором расположено жилье, должен быть не старше 20 лет и не должен быть признан аварийным на момент заключения кредитного договора
жилье ранее не приобреталось гражданами, имеющими детей до 6 лет включительно как вторичное жилье в рамках программы «Семейной ипотеки»
жилье не принадлежит членам семьи, родственникам, партнерам по бизнесу и другим взаимозависимым лицам.
Важно
Взаимозависимыми лицами признаются лица, связанные друг с другом какими-либо отношениями, которые могут оказывать влияние на условия и результаты сделок, совершаемых этими лицами. Так, взаимозависимость возникает из-за участия в уставном капитале, наличия полномочий по назначению руководства фирмы, должностного подчинения или семейных связей.
Для приобретения вторичного жилья по программе "Семейной ипотеки" заёмщик (в том числе солидарный заёмщик и поручитель) не должны являться взаимозависимыми лицами по отношению к продавцу жилого помещения или к учредителю юридического лица (в случае если продавец - юридическое лицо).

Какие документы предоставить для получения кредита по программе
Перечень необходимых документов каждый банк устанавливает самостоятельно.
Примерный список может быть следующим:
- паспорта всех потенциальных заемщиков
- свидетельства о рождении детей
- СНИЛС каждого члена семьи
- свидетельство о заключении брака или о расторжении брака
- справка о доходах и удержанных суммах налога (ранее форма 2-НДФЛ — можно запросить у работодателя) на каждого будущего заемщика
Важно
В случае представления заемщиком недостоверной информации о своем семейном положении при оформлении ипотечного кредита по кредитным договорам, заключаемым с 1 февраля 2026 года, кредитор может повысить процентную ставку выше льготных значений по программе.
Можно ли приобрести жилье по договору уступки по ДДУ
Нет, по программе нельзя приобрести жилье по договору уступки прав требования по ДДУ.
Договор уступки прав требования - соглашение, по которому одна сторона договора передает другой стороне свое право требования чего-то от третьей стороны. Проще говоря, это когда кто-то «продает» свое право на получение денег или других обязательств другому.
Если дольщик продает недвижимость в новостройке до регистрации права собственности в Росреестре, он продает не саму квартиру, а право получить ее от застройщика в будущем. Такая сделка называется переуступкой права требования. Объект недвижимости еще не сдан, поэтому дольщик по договору уступки передает свое право требовать от застройщика выполнения обязательств вовремя построить многоквартирный дом и передать объект недвижимости по ДДУ.

Можно ли использовать Семейную ипотеку для рефинансирования кредита
Да, в отличие от других федеральных программ «Семейная ипотека» позволяет рефинансировать действующий ипотечный кредит по льготной ставке.
Условием рефинансирования является воспитание ребенка в возрасте до 6 лет (включительно) или ребенка с инвалидностью. Ипотека должна была быть взята на приобретение квартиры или на строительство жилого дома, на которые по условиям оформляется госпрограмма «Семейная ипотека».
Рефинансировать можно ипотеку на приобретение жилья от застройщика по договору купли-продажи или договору участия в долевом строительстве, а также ипотеку на строительство индивидуального жилого дома. По программе нельзя рефинансировать только ипотеку на приобретение вторичного жилья.
Также в рамках программы «Семейная ипотека» доступна возможность рефинансирования кредитов, выданных на условиях комбинированной ипотеки?С октября 2025 года (при готовности действующего кредитора). Для снижения ставки по рыночной части комбинированного кредита необходимо рефинансировать весь кредит, в том числе и его льготную часть?Без возможности изменения процентной ставки, с сохранением размера остатка задолженности и по льготной и по рыночной части кредита. Таким образом, по рыночной ставке рефинансируется только комбинированная часть кредита, а льготная часть не меняется.
Можно ли использовать материнский капитал
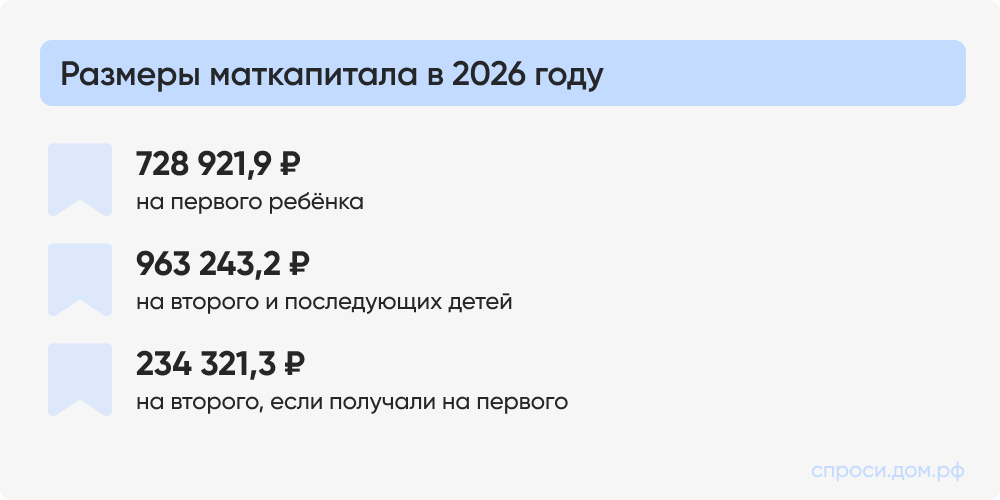
Да, можно. Программа «Семейная ипотека» позволяет оплатить первоначальный взнос за счет средств материнского капитала. Также банки предоставляют возможность использовать средства материнского капитала для досрочного погашения ипотеки. Для внесения ежемесячных платежей по кредиту материнский капитал использовать нельзя.
Могут ли участники Семейной ипотеки получить от государства 450 000 ₽ на погашение кредита
Получить выплату в размере до 450 тысяч рублей на погашение Семейной ипотеки смогут многодетные семьи, в которых в период с 1 января 2019 года по 31 декабря 2030 года родился третий или последующий ребенок.
Для получения выплаты семья, кредит и недвижимость должны соответствовать условиям программы.
Сколько раз можно воспользоваться Семейной ипотекой
Семейную ипотеку можно оформить повторно, если предыдущий кредитный договор по программе оформлен до 23 декабря 2023 года.
Если вы получили семейную ипотеку после этой даты, воспользоваться данной мерой поддержки еще раз можно только при соблюдении условий:
предыдущий кредит, полученный после 23 декабря 2023 года, полностью погашен
в семье с момента получения кредита родился еще один ребенок
Можно ли воспользоваться Семейной ипотекой, если уже брал ипотеку по другой госпрограмме
С 23 декабря 2023 года действует правило одного льготного ипотечного кредита в одни руки. То есть гражданин не может воспользоваться ипотекой на льготных условиях, если, начиная с этой даты, уже оформлял кредит по программам Льготной ипотеки, Семейной ипотеки, Сельской ипотеки, ИТ-ипотеки, Дальневосточной или Арктической ипотеки, Ипотеки на территории новых регионов.
Исключение: гражданин может воспользоваться Семейной ипотекой в случае полного погашения ипотечного кредита, оформленного после 23 декабря 2023 года по другой федеральной программе, и рождения ребенка после даты заключения кредитного договора.

Могу ли я участвовать в программе, если у меня есть в собственности жилье
По общим условиям программы, наличие иной недвижимости в собственности не ограничивает возможность получения Семейной ипотеки, поэтому если у вас уже есть квартира, но вы попадаете под условия программы, вы можете ей воспользоваться вне зависимости от уже имеющегося жилья.
Решение о выдаче кредитных средств принимает банк.
Нужно ли при оформлении Семейной ипотеки выделять доли детям?
Это необязательно. Доли нужно выделить, если для погашения ипотеки используется материнский капитал. А также если требуется защитить права ребенка. Например, если новое жилье приобретается после продажи старой квартиры, где у ребенка была выделенная доля.
Чтобы выделить доли детям в ипотечной квартире, согласие банка-залогодержателя больше не требуется. Жилье можно сразу оформить в общую собственность с супругом и детьми уже на этапе выплат по кредиту.
Читайте ответы на самые популярные вопросы о Семейной ипотеке от наших подписчиков в Максе.
Можно ли включить ремонт и обустройство квартиры в Семейную ипотеку?
В договорах на покупку жилья (в том числе после завершения строительства) не должны быть указаны услуги по ремонту, перепланировке, изменению назначения жилья, а также по покупке мебели, бытовой техники или предметов интерьера?Решение Минфина от 22.09.2026 N 25-67381-01850-Р.
Исключение составляют случаи, если жилье приобретается на этапе строительства по ДДУ и данные ДДУ содержат условие по выполнению работ по отделке таких жилых помещений в соответствии с Федеральным законом от 30.12.2004 № 214-ФЗ «Об участии в долевом строительстве многоквартирных домов и иных объектов недвижимости и о внесении изменений в некоторые законодательные акты Российской Федерации».

8237 комментариев
Сначала новые
ОР
Ольга р
6 часов
Сотрудник организации
6 часов
С 23 декабря 2023 года действует правило: воспользоваться льготными ипотечными программами (включая «Семейную», «Льготную», «Сельскую» и другие) в качестве заёмщика, созаёмщика или поручителя можно только один раз.
Оформить «Семейную ипотеку» повторно возможно только при одновременном соблюдении двух условий:
1. Предыдущий льготный кредит, оформленный после 23.12.2023 года, полностью погашен и закрыт.
2. После даты заключения этого первого кредитного договора в семье родился ещё один ребёнок.
Поскольку супруги с гражданством РФ обязательно привлекаются в сделку как солидарные заёмщики (даже при наличии брачного договора), кредитная история супруга напрямую влияет на заявку. Если супруг уже оформил и не закрыл льготную ипотеку в 2024 году, то взять ещё одну «Семейную ипотеку» сейчас, к сожалению, не получится.
Обратите внимание: если оформить льготный кредит в обход этого правила, банк при выявлении дублирующей ипотеки будет вправе поднять процентную ставку.
Дополнительно рекомендуем ознакомиться с мерами господдержки в нашем каталоге: https://xn--h1alcedd.xn--d1aqf.xn--p1ai/catalog/.
Если у вас возникнут ещё вопросы, пожалуйста, обращайтесь!
БХ
Бэлла Хохоева
26.10.2026, 20:25
Сотрудник организации
вчера, 08:57
По общим условиям программы «Семейная ипотека» стандартный размер первоначального взноса составляет не менее 20% от стоимости жилья (или сметной стоимости строительства).
Совсем без первоначального взноса оформить кредит не получится, но в его сумму вы можете включить не только собственные средства, но и материнский капитал, а также финансовую помощь из регионального или муниципального бюджетов.
Окончательное решение о предоставлении ипотеки всегда принимает кредитор после комплексного анализа заемщика. Банки оценивают множество факторов:
• кредитную историю,
• уровень дохода,
• наличие действующих кредитов и займов,
• внутренние регламенты,
• и многое другое.
Для оформления льготного кредита рекомендуем обращаться в банки-участники программы. Их актуальный список представлен по ссылке: спроси.дом.рф/instructions/banki-uchastniki-programmy-semeynaya-ipoteka
ФУ
Федор Уральский
26.10.2026, 16:17
Сотрудник организации
26.10.2026, 16:24
Льготное кредитование в рамках Семейной ипотеки осуществляют банки-участники программы.
По условиям программы размер первоначального взноса составляет не менее 20% от стоимости жилья.
При этом, если при приобретении (строительстве) жилья будет внесен первоначальный взнос не менее 50% или если заемщик в первый год обслуживания кредита снизит остаток долга до 50% стоимости жилья, то льготная ставка составит не более 6% годовых.
По вопросам рыночной ставки обращаться рекомендуем напрямую к вашему кредитору.
ОО
Ольга Орлова
26.10.2026, 15:02
Сотрудник организации
26.10.2026, 15:08
По обновлённым правилам программы, которые действуют с 1 октября 2026 года, «Семейная ипотека» доступна только тем родителям, у которых есть хотя бы один ребёнок в возрасте до 6 лет включительно либо несовершеннолетний ребёнок с инвалидностью.
Поскольку вашим детям 12 и 15 лет, оформить кредит по этой программе сейчас не получится (при условии, что у детей не установлена категория «ребёнок-инвалид»).
Однако существуют и другие меры поддержки. Мы рекомендуем ознакомиться с актуальным списком льготных программ для семей с детьми по ссылке:
спроси.дом.рф/instructions/vyplaty-i-posobiya-na-detey
Если у вас возникнут дополнительные вопросы, пожалуйста, обращайтесь!
ЕК
Елена Ковалева
26.10.2026, 10:31
Сотрудник организации
26.10.2026, 10:33
Наличие официального брака не имеет значения для участия в программе.
Если в вашей семье есть ребёнок в возрасте до 6 лет включительно, а выбранный город входит в перечень населённых пунктов, доступных для покупки вторичного жилья (проверить город можно в нашем сервисе: спроси.дом.рф/services/check-city-for-family-mortgage), то с учётом наличия четверых детей для вас будут действовать следующие условия во всех регионах, кроме Москвы, Московской области, Санкт-Петербурга и Ленинградской области:
— процентная ставка — до 4% годовых;
— максимальная сумма льготного кредита — до 10 млн ₽ (или до 15 млн ₽ при оформлении комбо-ипотеки с рыночной ставкой).
Обратите внимание: приобретаемое жильё должно находиться в многоквартирном доме, который не признан аварийным и построен не более 20 лет назад на момент подписания кредитного договора.
Также покупка готового жилья на вторичном рынке доступна семьям с несовершеннолетним ребёнком-инвалидом — в том случае, если в регионе по данным проектных деклараций в ЕИСЖС полностью отсутствуют строящиеся многоквартирные дома (по состоянию на последнее число месяца, предшествующего месяцу заключения кредитного договора).
Первоначальный взнос составляет не менее 20% от стоимости недвижимости. В эту сумму можно включить как собственные средства, так и средства материнского капитала.
Окончательные условия кредитного договора, включая индивидуальный расчёт доступной суммы кредита и ежемесячного платежа, определяются непосредственно кредитором с учётом вашей платёжеспособности.
Ознакомиться с перечнем банков-участников программы вы можете по ссылке:
спроси.дом.рф/instructions/banki-uchastniki-programmy-semeynaya-ipoteka
Если у вас останутся вопросы, пожалуйста, обращайтесь!
ЕВ
Елена Викторовна
24.10.2026, 08:02
Сотрудник организации
24.10.2026, 08:44
По кредитным договорам, заключенным с 1 октября 2026 года, именно основной заемщик должен зарегистрироваться по месту жительства в приобретенном/построенном жилье в течение 270 дней с даты регистрации права собственности на жилье, приобретенное/построенное за счет кредитных средств. Требований к регистрации супруга(и) и детей не установлено.
Регистрация должна действовать не менее 5 лет с даты выдачи кредита, иначе банк имеет право пересмотреть процентную ставку.
Заемщик должен ежегодно предоставлять кредитору сведения о регистрации по месту жительства в жилом помещении, приобретенном/построенном за счет кредитных средств.
За оформлением льготного кредита рекомендуем обратиться в банки-участники программы, их список доступен по ссылке: https://xn--h1alcedd.xn--d1aqf.xn--p1ai/instructions/banki-uchastniki-programmy-semeynaya-ipoteka/
Дополнительно рекомендуем ознакомиться с другими мерами поддержки в жилищной сфере на нашем сайте: https://xn--h1alcedd.xn--d1aqf.xn--p1ai/catalog/
СЕ
Скляр Екатерина
24.10.2026, 01:14
Сотрудник организации
24.10.2026, 08:34
Ставка по кредиту зависит от количества детей, с которыми именно основной заемщик сможет подтвердить родство, и региона приобретения.
Поскольку основной заемщик сможет подтвердить родство только с одним ребенком, ставка по кредиту составит до 10% годовых для всех регионов, кроме Москвы, Санкт-Петербурга, Московской и Ленинградской областей.
Отметим, что окончательное решение всегда принимает кредитор. Ознакомиться с актуальным списком банков-участников можно по ссылке: https://xn--h1alcedd.xn--d1aqf.xn--p1ai/instructions/banki-uchastniki-programmy-semeynaya-ipoteka/
Также вы можете ознакомиться с мерами господдержки и выплатами для семей с детьми в нашей статье: https://xn--h1alcedd.xn--d1aqf.xn--p1ai/instructions/vyplaty-i-posobiya-na-detey/
РМ
Романова Мария
23.10.2026, 12:23
Сотрудник организации
23.10.2026, 12:36
При наличии ребенка-инвалида ставка по Семейной ипотеке составит до 6%, независимо от количества детей в семье и региона. Она будет снижаться при рождении следующих детей.
Для Санкт-Петербурга максимальная сумма кредита по льготной ставке составит 18 млн. рублей.
Если максимальной суммы кредита по льготной ставке недостаточно, заёмщик может оформить комбинированную ипотеку.
В этом случае сумма увеличивается до 30 млн. рублей. Часть кредита предоставляется по рыночной ставке, в отношении которой банк имеет право установить любой процент.
А
Артем
22.10.2026, 12:24
Сотрудник организации
22.10.2026, 12:29
Главное условие программы — чтобы на момент заключения кредитного договора в семье был хотя бы один ребёнок, не достигший 7 лет (до 6 лет включительно), либо ребёнок с инвалидностью.
С 23 декабря 2023 года действует правило одного льготного ипотечного кредита в одни руки: гражданин не может воспользоваться ипотекой на льготных условиях, если, начиная с этой даты, уже являлся заемщиком, созаемщиком или поручителем по программам: Льготной ипотеки 8%, Семейной ипотеки, ИТ-ипотеки, Сельской ипотеки, Льготной ипотеки 2% на новых территориях, Дальневосточной или Арктической ипотеки.
Если Вы не участвовали в кредитном договоре по любой из выше перечисленных льготных программ, то участие возможно.
Реестр детей, (которые стали основанием для получения Семейной ипотеки), ведется с 1 февраля 2026 года.
Окончательное решение по выдаче кредитных средств остается за банком.
За оформлением льготного кредита необходимо обратиться в любой из банков-участников программы. Актуальный перечень представлен по ссылке:
спроси.дом.рф/instructions/banki-uchastniki-programmy-semeynaya-ipoteka.
Вы также можете ознакомиться с другими программами в каталоге по ссылке: https://xn--h1alcedd.xn--d1aqf.xn--p1ai/catalog/.
Возможно, найдете подходящую для себя меру поддержки.
ДН
Дашкова Наталия Юрьевна
22.10.2026, 07:11
Сотрудник организации
22.10.2026, 08:31
Нет, получать согласие или разрешение от бывшей супруги для оформления «Семейной ипотеки» не требуется.
Отметим, что с 1 февраля 2026 года оба супруга должны выступать в кредитном договоре в качестве созаёмщиков.
За подробной информацией рекомендуем обращаться в банки-участники программы. Актуальный перечень банков-участников представлен по ссылке: https://xn--h1alcedd.xn--d1aqf.xn--p1ai/instructions/banki-uchastniki-programmy-semeynaya-ipoteka/
Также вы можете ознакомиться с мерами господдержки и выплатами для семей с детьми в нашей статье: https://xn--h1alcedd.xn--d1aqf.xn--p1ai/instructions/vyplaty-i-posobiya-na-detey/
Популярные инструкции
Все инструкцииЕсть вопросы? Задавайте!
Спасибо за обращение!
Запрос направлен в отдел по работе с клиентами.
Свяжемся с вами в ближайшее время
Спасибо за ваш комментарий!
Ваш комментарий принят