


Опубликовано 03.11.2026
Ипотека для семей с детьми-инвалидами
Семьи, в которых воспитываются дети с инвалидностью, могут рассчитывать на государственную поддержку при покупке жилья. Родители могут оформить Семейную ипотеку, использовать материнский капитал для первого взноса или погашения кредита, получить жилищную субсидию либо воспользоваться региональными мерами помощи. В статье разберем, какую ипотеку могут оформить семьи с детьми-инвалидами и какие документы понадобятся.
В этой инструкции:


Льготная ипотека для семей с детьми-инвалидами
В России действуют программы, которые помогают семьям купить жилье на более выгодных условиях. Некоторые из них доступны родителям, воспитывающим ребенка с инвалидностью:
- Семейная ипотека. Кредит на жилье по льготной ставке для семей, соответствующих установленным требованиям.
- Ипотека с использованием материнского капитала. Сертификат можно направить на первоначальный взнос или погашение жилищного кредита.
- Социальная поддержка в рамках жилищных программ. Например, субсидия на покупку жилья для семей, признанных нуждающимися в улучшении жилищных условий.
- Региональные меры помощи. Отдельные субъекты РФ предоставляют дополнительные выплаты, компенсации и льготы.
Важно различать льготы, связанные с воспитанием ребенка с инвалидностью, и общие программы для семей с детьми. Статус ребенка-инвалида не означает автоматического права на ипотеку по сниженной ставке или получение бесплатного жилья. Чтобы определить подходящие варианты, проверьте условия федеральных программ и меры поддержки, действующие в конкретном регионе.
Семейная ипотека для родителей ребенка-инвалида
Семейная ипотека — одна из основных программ, позволяющих купить жилье с государственной поддержкой. Предназначена для семей с детьми до 6 лет включительно и семей с детьми-инвалидами до 18 лет.
Инвалидность не освобождает заемщика от остальных требований. Банк оценивает доходы, кредитную историю, долговую нагрузку и платежеспособность семьи. Перед обращением в банк проверьте:
имеет ли семья право на участие в программе
готов ли банк выдать кредит с учетом доходов и финансовых обязательств родителей
Даже если семья подходит под условия программы, окончательное решение о выдаче кредита принимает банк.
Какое жилье можно купить
Семейная ипотека предусматривает ограничения по типу недвижимости и сделке. Программа ориентирована на приобретение жилья на первичном рынке, но также допускается покупка вторичной недвижимости. Семейную ипотеку можно оформить:
на покупку квартиры в новостройке или частного дома
строительство дома с привлечением подрядчика и с использованием счета эскроу для оплаты (в ипотеку можно включить покупку земельного участка)
рефинансирование кредитов, выданных на указанные выше цели
приобретение вторичного жилья в регионах, где нет строящихся многоквартирных домов по данным ЕИСЖС
приобретение объекта недвижимости, который оформлен с условием оплаты его стоимости рассрочкой по ДДУ, договору купли-продажи или договору подряда, при условии отсутствия зарегистрированного права собственности заемщика на данный объект на дату заключения кредитного договора
Справочно
Программа не распространяется на жилье в реконструированных объектах недвижимости
Возможность купить квартиру на вторичном рынке зависит от местоположения объекта, возраста дома и ситуации со строительством жилья в регионе. Основные требования к недвижимости на вторичном рынке:
жилье располагается в границах населенных пунктов, имеющих статус города (за исключением Москвы, Санкт-Петербурга, Московской и Ленинградской областей), где нет строящихся многоквартирных домов или их количество не превышает двух
дом, в котором расположено жилье, не старше 20 лет, не признан аварийным на момент заключения кредитного договора
жилье ранее не приобреталось по программе «Семейная ипотека»
жилье не принадлежит членам семьи, родственникам, партнерам по бизнесу и другим взаимозависимым лицам
Если семье важно жить рядом с медицинскими учреждениями, реабилитационными центрами, школой или другими объектами инфраструктуры, стоит учитывать эти факторы до подачи заявки.
Какая ставка действует по Семейной ипотеке
Если в семье воспитывается несовершеннолетний ребенок с инвалидностью, по программе можно оформить кредит по ставке не выше 6% годовых. Это правило действует независимо от того, сколько детей в семье и в каком регионе покупается жилье.
Семья может оформить ипотеку, даже если ребенку уже исполнилось 7 лет. Главное условие — ребенку нет 18 лет на дату заключения кредитного договора.
При этом ставка может быть ниже 6%, если она уменьшается по общим правилам программы. Например, при наличии четырех или пяти детей. В остальных случаях для семьи с ребенком-инвалидом применяется ставка не более 6% годовых.
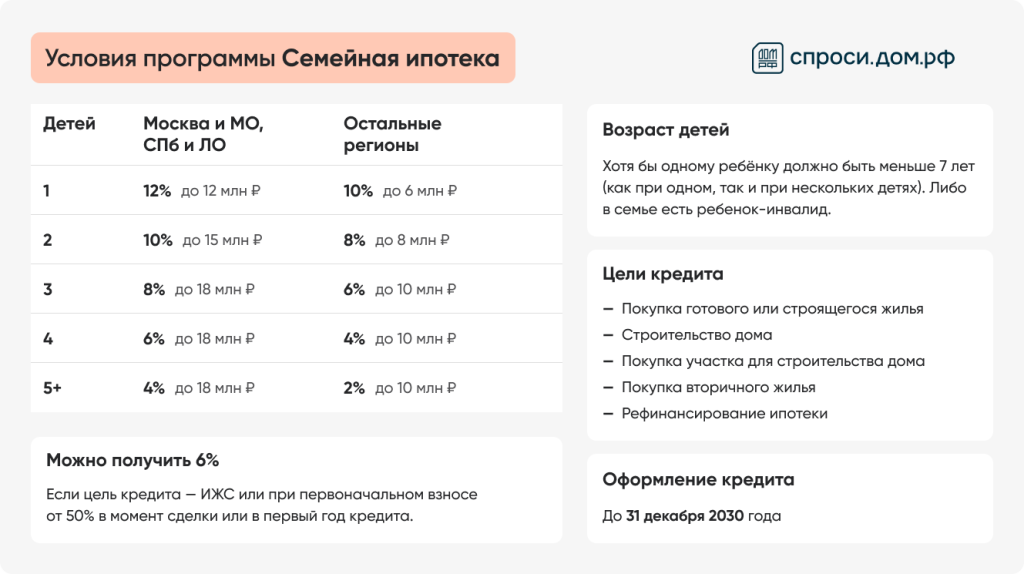
Максимальная сумма кредита, на которую распространяется льготная ставка, зависит от региона и целей кредита. Если стоимость жилья превышает лимит, разницу можно оформить по рыночной ставке в рамках комбинированной ипотеки.
Также стоит учитывать полную стоимость кредита. На итоговые расходы могут влиять страхование, дополнительные услуги, требования к первоначальному взносу и условия предоставления скидки.
Можно ли использовать материнский капитал для ипотеки
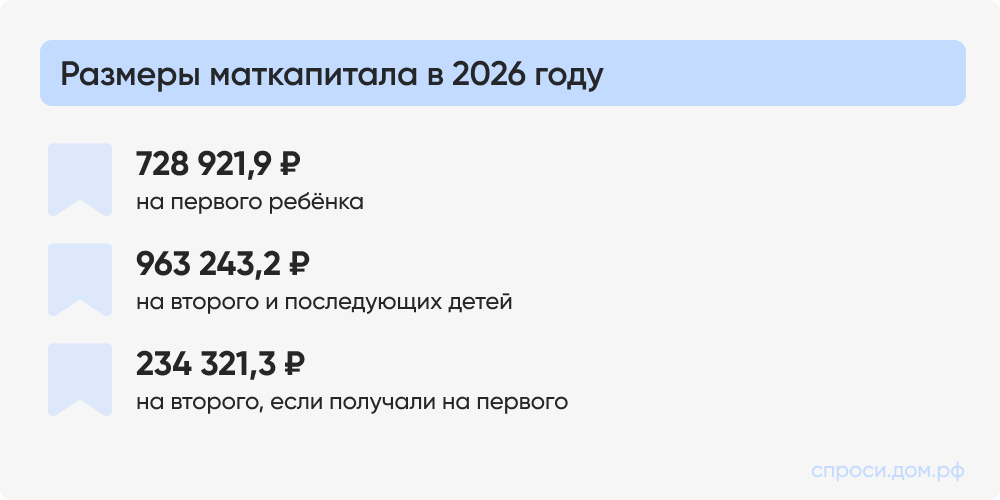
Материнский капитал — способ уменьшить расходы на покупку жилья. Право на него возникает при рождении или усыновлении детей.
Средства материнского капитала разрешается направить на улучшение жилищных условий, в том числе на первоначальный взнос по ипотеке или погашение основного долга и процентов по жилищному кредиту. Это помогает сократить сумму, которую нужно накопить, либо уменьшить задолженность перед банком.
Как направить материнский капитал на ипотеку
Порядок действий:
- Выберите жилье и получите предварительное одобрение ипотеки в банке.
- Уточните, принимает ли банк материнский капитал в качестве первоначального взноса или средства для погашения кредита.
- Оформите кредитный договор и сделку с недвижимостью.
- Подайте заявление о распоряжении материнским капиталом через СФР или Госуслуги.
- Дождитесь решения и перечисления средств по установленной процедуре.
При использовании материнского капитала нужно учитывать требования к оформлению жилья в собственность членов семьи. Детям и супругу нужно выделить доли.
Субсидия на покупку жилья для семьи с ребенком-инвалидом
Некоторые семьи могут претендовать на жилищную субсидию или участие в жилищной программе. Такая помощь отличается от ипотеки: государство может предоставить средства на покупку жилья, но право на поддержку зависит от установленных законом критериев.
Влияют жилищные условия семьи, обеспеченность площадью, состав домохозяйства, доходы и основания для признания нуждающимися в жилье.
Факт воспитания ребенка с инвалидностью не означает, что семье автоматически предоставят субсидию. Однако инвалидность может иметь значение при определении потребности в жилом помещении и применении отдельных норм жилищного законодательства.
Когда семью могут признать нуждающейся в жилье
Основания для признания нуждающимися устанавливаются жилищным законодательством. Условия:
семье не принадлежит жилье и она не пользуется им на условиях социального найма
площадь имеющегося помещения ниже учетной нормы, установленной в регионе
жилье не соответствует установленным требованиям и не может обеспечить необходимые условия проживания
совместное проживание в одном помещении с другими людьми невозможно (например, человек страдает тяжелой формой заболевания)
семья относится к категории, для которой предусмотрены специальные основания постановки на жилищный учет
Чтобы получить консультацию, обратитесь в жилищный отдел местной администрации.
Региональные программы поддержки семей с детьми-инвалидами
Помимо федеральных мер, в субъектах РФ могут действовать свои программы помощи при покупке жилья. Они различаются по условиям, размеру поддержки и категориям получателей. В зависимости от региона семья может претендовать:
на жилищные субсидии
помощь молодым семьям
региональные выплаты
компенсации или льготы для семей, воспитывающих детей с инвалидностью
программы обеспечения жильем граждан, нуждающихся в улучшении жилищных условий
Региональная выплата может предоставляться только семьям с определенным уровнем дохода, возрастом родителей, количеством детей или статусом нуждающихся в жилье.
Кроме того, помощь может иметь целевое назначение. Например, деньги разрешается потратить только на первоначальный взнос, покупку определенного типа недвижимости или погашение части жилищного кредита.
Чтобы узнать о доступных вариантах, обратитесь в орган социальной защиты населения или жилищный отдел администрации по месту жительства. Также проверьте официальный сайт регионального правительства.
Какие документы нужны для оформления ипотеки
Для получения льготной ипотеки семье потребуется подтвердить личность заемщиков, состав семьи и право на участие в программе. Точный перечень документов зависит от банка, типа недвижимости и выбранной меры поддержки. Примерный список:
паспорта родителей или других заемщиков
свидетельство о рождении ребенка
документы, подтверждающие гражданство, если это требуется условиями программы
справка об инвалидности ребенка
документы о доходах и занятости заемщиков
сведения о кредитных обязательствах
документы на приобретаемую недвижимость
документы о браке
сертификат на материнский капитал
Для получения субсидии или постановки на жилищный учет список будет другим. Администрация может запросить сведения о составе семьи, зарегистрированных жильцах, имеющемся жилье, доходах и основаниях для признания нуждающимися.
Часть данных государственные органы могут получить через межведомственное взаимодействие. Перед сбором документов уточните список: это поможет избежать лишних справок и повторных обращений.
Как оформить льготную ипотеку
Семье, воспитывающей ребенка с инвалидностью, стоит заранее сравнить все возможные варианты помощи. Не всегда выгоднее сразу обращаться за стандартным ипотечным кредитом: иногда можно сначала подтвердить право на субсидию или использовать материнский капитал.
Шаг 1. Проверьте право на льготные программы
Изучите условия Семейной ипотеки, материнского капитала и региональных жилищных программ. При необходимости обратитесь в СФР и местную администрацию.
Шаг 2. Оцените финансовые возможности семьи
Рассчитайте, какую сумму можно направлять на ежемесячный платеж без ущерба для обязательных расходов. Важно учитывать не только доходы, но и траты на лечение, реабилитацию, лекарства, транспорт и другие нужды ребенка.
Шаг 3. Определите размер первоначального взноса
Это могут быть накопления, материнский капитал или другие средства, если их использование разрешено условиями программы. Заранее узнайте, принимает ли банк выбранный источник финансирования.
Шаг 4. Подайте заявку в несколько банков
Сравните предложения по ставке, первоначальному взносу, сроку кредита и дополнительным расходам. Предварительное одобрение не означает, что банк обязательно выдаст кредит на выбранную квартиру.
Шаг 5. Подберите подходящее жилье
Проверьте юридическую чистоту объекта, условия сделки и возможность приобретения недвижимости по выбранной программе. Учитывайте доступность медицинских учреждений, общественного транспорта и необходимой инфраструктуры.
Шаг 6. Оформите сделку и льготы
После проверки объекта подпишите договоры, зарегистрируйте право собственности и выполните требования по использованию материнского капитала или субсидии. Сохраняйте документы, подтверждающие целевое расходование средств.
На что обратить внимание при выборе жилья
Для семьи, в которой растет ребенок с инвалидностью, важна не только стоимость квартиры. Жилье должно соответствовать повседневным потребностям ребенка и остальных членов семьи. При выборе объекта проверьте:
- Доступность входа. Есть ли пандус, лифт, удобный подъезд к дому и возможность без препятствий попасть в квартиру.
- Планировку. Достаточно ли места для передвижения, размещения оборудования и организации ухода, если это необходимо.
- Расположение. Удобно ли добираться до медицинских учреждений, реабилитационных центров, образовательных организаций и социальных служб.
- Инфраструктуру. Есть ли рядом магазины, остановки общественного транспорта, аптеки и другие необходимые объекты.
- Расходы на содержание. Помимо ипотечного платежа придется оплачивать коммунальные услуги, содержание жилья, страхование и возможный ремонт.
Если квартира приобретается в новостройке, полезно проверить доступность входных групп и лифтов, а также возможность адаптации помещения. При покупке вторичного жилья следует оценить не только состояние квартиры, но и общих зон дома.
Может ли банк отказать в ипотеке семье с ребенком-инвалидом
Участие в государственной программе не означает автоматического одобрения кредита. Банк оценивает платежеспособность заемщика и соблюдение требований к ипотеке. Причинами отказа могут стать недостаточный подтвержденный доход, высокая долговая нагрузка, плохая кредитная история, отсутствие первоначального взноса или несоответствие недвижимости условиям программы.
Если банк отказал, уточните причину и оцените возможные варианты:
уменьшить сумму кредита
увеличить первоначальный взнос
привлечь созаемщика
обратиться в другую кредитную организацию
Не стоит оформлять кредит, если платежи будут чрезмерной нагрузкой на семейный бюджет. Льготная ставка не отменяет обязательств по возврату долга.
Как снизить расходы на ипотеку
Даже при господдержке важно заранее оценить полную стоимость покупки жилья. Семьям с детьми-инвалидами важно сохранять финансовый резерв на непредвиденные расходы. Чтобы снизить нагрузку, можно:
использовать материнский капитал для первоначального взноса или погашения кредита
проверить право на жилищную субсидию
сравнить условия нескольких банков
выбирать срок кредита с учетом общей переплаты и комфортного ежемесячного платежа
уточнить возможность досрочного погашения без дополнительных комиссий
не брать на себя дополнительные кредитные обязательства до оценки семейного бюджета
Если семья уже выплачивает ипотеку и финансовое положение изменилось, можно обратиться в банк и узнать о доступных вариантах реструктуризации или ипотечных каникулах.
Также стоит проверить, имеет ли семья право на налоговый вычет при покупке жилья и уплате ипотечных процентов. Возможность получить вычет зависит от налогового статуса и уплаченного НДФЛ.

Популярные инструкции
Все инструкцииЕсть вопросы? Задавайте!
Спасибо за обращение!
Запрос направлен в отдел по работе с клиентами.
Свяжемся с вами в ближайшее время
Спасибо за ваш комментарий!
Ваш комментарий принят