


Лекция
Подготовка к заключению сделки
Покупка квартиры — крупнейшая сделка в жизни многих. Избежать финансовых потерь и юридических проблем поможет тщательная подготовка.
Проверяем документы на жилье
Страхуем риски
Платим безопасно
Грамотно используем ипотеку

Назад
Какие документы от продавца важно проверить
При покупке квартиры нужно убедиться, что нет скрытых рисков. Даже малейшая ошибка может обернуться судом, признанием сделки недействительной и потерей квартиры.
Выписка из ЕГРН показывает, кто владелец квартиры, есть ли долги, аресты, ипотека или другие обременения. Если есть обременения, владелец не сможет продать жилье без согласия банка, суда или других сторон. Ее можно получить через Росреестр, МФЦ или Госуслуги. Выписка должна быть свежей — это гарантия актуальных данных.
История перехода прав собственности помогает понять, сколько раз квартира меняла хозяев. Закажите расширенную выписку из ЕГРН: частые перепродажи за короткий срок — повод насторожиться.
Справки об отсутствии задолженностей нужны, чтобы убедиться, что нет долгов за коммунальные услуги. Эти документы берут в управляющей компании, ТСЖ, МФЦ. Долги за ЖКУ остаются на том, кто пользовался услугами, а вот долги за капремонт переходят новому владельцу, поэтому проверка обязательна.
Документ-основание подтверждает, как продавец получил квартиру: по договору купли-продажи, дарению, наследству, приватизации. Он доказывает законность права. Например, при наследстве важно убедиться, что все наследники учтены.
В бесплатном курсе по покупке недвижимости разобрали, какие бывают виды сделок: по договору купли-продажи, в ипотеку, по договору участия в долевом строительстве или на торгах. Переходите в отдельный урок, чтобы разобраться в нюансах сделок, или проходите весь курс — изучение займет всего час.

План квартиры. Сверьте план БТИ с фактической планировкой квартиры. Незаконные изменения (перенос стен, снос несущих конструкций) грозят штрафами и обязанностью вернуть все в первоначальный вид. Это может помешать регистрации права собственности.
Обязательно самостоятельно проверьте, не является ли продавец банкротом. Если собственник физлицо, проверьте его с помощью Единого федерального реестра сведений о банкротстве. Банкротство может привести к оспариванию сделки в суде даже после регистрации.
Сверяйте данные паспорта продавца с выпиской из ЕГРН, проверяйте адрес, площадь и требуйте оригиналы или нотариальные копии. Любые ошибки или отказ показать документы — сигнал привлечь юриста и отложить сделку.
Полный порядок проверки смотрите в статье «Как проверить квартиру перед покупкой».
Страхование рисков
Покупка квартиры всегда связана с рисками, поэтому лучше заранее оценить возможные проблемы и способы их предотвратить. Перед сделкой убедитесь, что у продавца нет долгов, арестов, судебных разбирательств или неузаконенной перепланировки. Все эти факторы могут сорвать сделку, увеличить расходы или привести к аннулированию договора даже спустя годы. Проверить надежность можно через базы ФССП, кредитную историю и открытые судебные решения.
Согласно закону, обязательно оформляется только страхование на недвижимость, которая остается в залоге у банка до полного погашения ипотеки. Без обеспечения сделки банк не выдаст кредит, потому что без страховки риски будут высокими. Остальные виды страхования, например страхование жизни и здоровья или страхование титула, являются добровольными.
Стандартный полис страхования защищает от бытовых и природных рисков. К распространенным случаям относятся:
- пожары
- стихийные бедствия (наводнения, землетрясения)
- взрывы бытового газа, затопление и другие аварии в инженерных коммуникациях
- хулиганство и вандализм
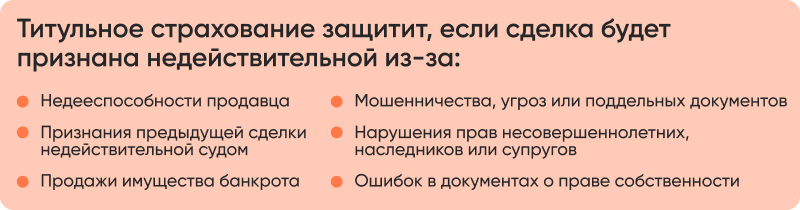
Чтобы минимизировать финансовые потери, рассмотрите страхование титула. Это особый вид страховки, который защищает покупателя, если право собственности на квартиру оспорят после покупки. Например, может объявиться наследник, бывший супруг или собственник, которого не учли при продаже. Если суд признает сделку недействительной, страховая компания компенсирует стоимость квартиры или расходы на юристов.
Оценить возможные денежные риски помогут онлайн-инструменты:
Пошаговая инструкция покупки недвижимости
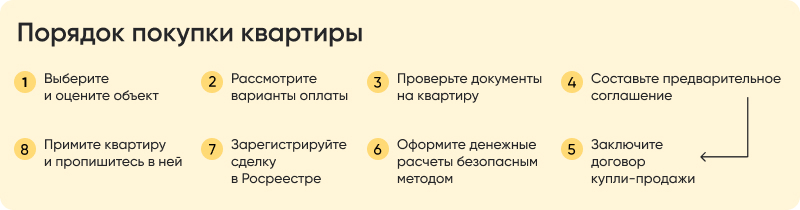
В предыдущем шаге выбрали идеальную квартиру, теперь разбираемся, как ее купить. Чтобы покупка жилья прошла без рисков, действуйте по четкому плану — от подписания договора до передачи денег и регистрации права собственности.
1. Предварительное соглашение
Сначала стороны подписывают предварительный договор и вносят задаток или аванс. В документе фиксируют цену, сроки и условия сделки. Это защищает покупателя, если продавец внезапно передумает продавать.
2. Основной договор
Заключается договор купли-продажи, в котором подробно указываются все данные на имущество, собственника и покупателя.
Что должно быть указано в договоре:
- стоимость имущества
- полный адрес
- техническое состояние и характеристики объекта в соответствии с данными кадастрового паспорта
- перечень лиц, у которых есть право пользования
- порядок расчетов: способ и срок передачи денег продавцу
- распределение расходов по оформлению сделки
- срок, в течение которого продавец должен освободить жилье и передать покупателю
- сроки и порядок подписания акта приема-передачи
3. Безопасный расчет
Не передавайте деньги «из рук в руки». Используйте эскроу-счет или аккредитив в банке.
- Эскроу-счет: деньги поступают на специальный счет и хранятся там, пока Росреестр не зарегистрирует право собственности на покупателя. Только после этого застройщик получит оплату. Используйте эскроу-счет, если собираетесь покупать квартиру в новостройке или при строительстве дома с подрядчиком.
- Аккредитив: банк перечисляет деньги продавцу при выполнении условий сделки (например, после регистрации). Такая форма расчетов может проводиться и при покупке вторички, и при покупке первички.
4. Регистрация в Росреестре
Чтобы стать полноправным собственником квартиры, зарегистрируйте право собственности на основании договора купли-продажи в Росреестре. Это можно сделать в отделении Росреестра или через ближайший МФЦ.
Обычно регистрация занимает до 10 рабочих дней. После внесения записи покупатель официально становится собственником.
5. Передача квартиры
Подписывается акт приема-передачи, где фиксируется состояние жилья, наличие мебели и техники (если это оговорено). С этого момента риск случайных повреждений переходит к новому владельцу.
Следуя этой схеме и пользуясь безопасными способами расчетов, вы сведете к минимуму риски и получите гарантии законной сделки.
Изучите статью по теме, чтобы найти ответы на оставшиеся вопросы, — «Как купить квартиру: пошаговая инструкция».
Оформление ипотеки
На каждом этапе оформления ипотеки есть нюансы: от правильного расчета будущего платежа и подбора комфортного срока кредита до понимания, какие страховки обязательны, а какие можно оформить добровольно для снижения ставки. В статье «Как получить ипотечный кредит: пошаговая инструкция» подробно разобрали, как оформить ипотеку без ошибок и скрытых переплат, перечислили льготные программы и способы снижения ежемесячных платежей.
Здесь напомним краткий план, которого следует придерживаться:
1. Убедитесь, что вы подходите под выдачу ипотечного кредита. Посмотрите лекцию «Подаю заявку на ипотеку», где Никита Красавцев расскажет о характеристиках заемщика и подготовке документов к подаче заявки.
2. Определитесь с банком и программой. Сравните несколько предложений по ставкам, первоначальному взносу, полной стоимости кредита и условиям досрочного погашения. Уточните наличие льготных программ — Семейной ипотеки (от 2 до 12% в зависимости от количества детей и региона проживания), которая теперь доступна и на вторичку в малых городах, ИТ-ипотеки (до 6%), Дальневосточной и Арктической ипотеки (до 2%), а также Сельской ипотеки (от 0,1% до 3%).
3. Подайте заявку с паспортом, справками о доходах и трудовыми документами. После проверки банк даст предварительное одобрение с суммой кредита и сроком его действия.
4. Подберите и проверьте квартиру. Ищите объект в пределах одобренного бюджета. Обязательно проверьте выписку из ЕГРН, историю собственников, отсутствие долгов, обременений и незаконных перепланировок.
5. Заключите договоры с банком и продавцом. Одновременно подписываются кредитный договор и договор купли-продажи. Проверьте график платежей, штрафы за просрочку, условия досрочного погашения.
Деньги продавцу перечисляет банк через аккредитив или эскроу-счет. Это гарантирует, что средства будут переданы только после регистрации права собственности.
6. Оформите страхование. Обязательно страхование объекта недвижимости, часто банк требует еще страховку на жизнь и здоровье заемщика. Для дополнительной защиты можно оформить титульное страхование, которое компенсирует потери, если право собственности оспорят.
7. Зарегистрируйте сделку. Договор купли-продажи, ипотечный договор и акт приема-передачи подаются в Росреестр через МФЦ или онлайн. Регистрация занимает до 10 рабочих дней. После этого квартира официально ваша, но остается в залоге у банка до полного погашения кредита.
В заключении делимся стендап-лекцией «Ипотека, где что-то пошло не так», в которой говорим об отсрочке платежей, рефинансировании, реструктуризации и в целом о том, как не оказаться в долговой яме при возникновении трудностей.
Подпишитесь и узнавайте о событиях марафона и новых мероприятиях
Спасибо
Вы подписались на рассылку.