


Опубликовано 01.11.2026
Льготные программы для покупки вторичного жилья
Квартиру на вторичном рынке можно купить не только за свои деньги или с помощью обычной ипотеки. Для некоторых категорий граждан в России есть льготные ипотечные программы, которые помогают купить жилье на особых условиях. В статье разберемся, какие льготные программы подходят для покупки вторичного жилья.
В этой инструкции:


Можно ли купить вторичное жилье по льготной ипотеке
Большинство федеральных льготных ипотек рассчитаны на новостройки. Но для некоторых категорий заемщиков есть исключения. Кроме того, в ряде регионов можно получить субсидию или компенсацию при покупке готовой квартиры.
Можно ли взять льготную ипотеку на вторичку — зависит от нескольких моментов:
по какой программе заемщик хочет взять кредит
к какой категории он относится и есть ли у него право на господдержку
в каком городе и регионе находится квартира
какой у дома возраст и тип
подходит ли недвижимость под требования банка и программы
Поэтому перед оформлением кредита проверяйте не только ставку, но и требования к квартире. Если программа рассчитана только на новостройки, купить по ней вторичку у частного лица не получится.
При этом важно различать покупку готового жилья у застройщика и покупку вторичной квартиры у прежнего собственника. Готовая квартира в недавно построенном доме не всегда считается вторичкой по условиям конкретной ипотечной программы.
Льготная ипотека на вторичное жилье: какие программы действуют
В 2026 году покупателям стоит рассмотреть Семейную, Дальневосточную и арктическую, Сельскую ипотеку, а также региональные меры поддержки. У каждой программы свои правила; не все из них позволяют купить обычную квартиру на вторичном рынке.
Семейная ипотека на вторичное жилье
Семейная ипотека — одна из главных программ поддержки покупателей жилья. Она позволяет подходящим под условия программы семьям оформить кредит по сниженной ставке. Но купить квартиру на вторичном рынке по ней можно не всегда.
Семейную ипотеку можно использовать для покупки вторички в определенных городах. Речь идет о населенных пунктах, где строительство нового многоквартирного жилья ведется ограниченными темпами или отсутствует. При этом действуют дополнительные требования к объекту и заемщику.
Перед покупкой вторичной квартиры по Семейной ипотеке нужно проверить:
право семьи на участие в программе — заемщик должен соответствовать требованиям к составу семьи и наличию детей
где находится квартира — льготная покупка вторички доступна не во всех регионах и городах
возраст дома — действуют ограничения по году постройки
тип недвижимости — программа распространяется на определенные виды жилых помещений, а не любую недвижимость
требования к продавцу и сделке — квартира должна соответствовать правилам программы и требованиям банка
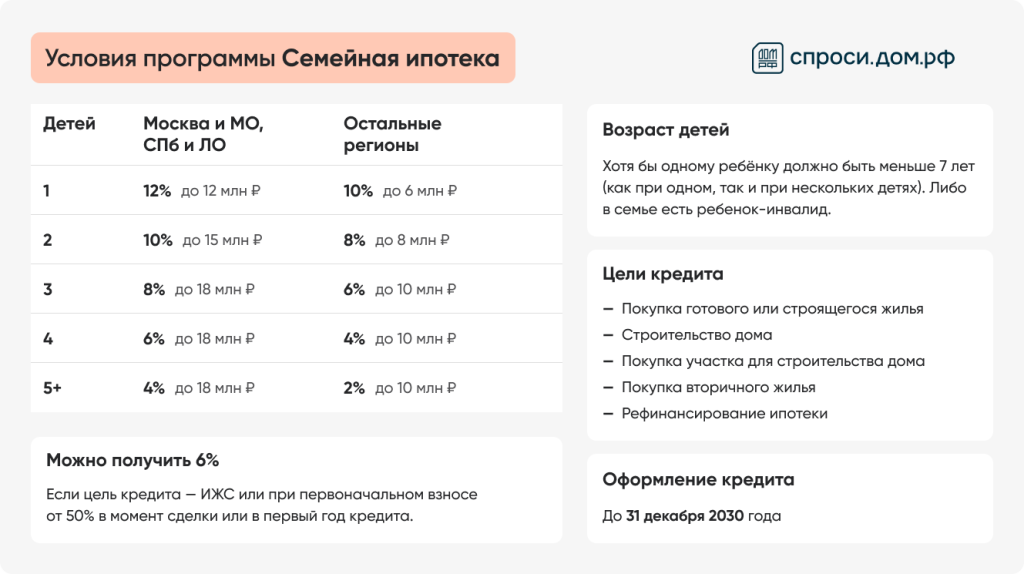
Кто может участвовать:
-
семьи с ребенком в возрасте до 6 лет включительно
-
семьи, воспитывающие ребенка с инвалидностью
Требования к недвижимости на вторичном рынке:
- Жилье должно быть расположено в границах населенных пунктов, имеющих статус города (за исключением Москвы, Санкт-Петербурга, Московской и Ленинградской областей), где отсутствуют строящиеся многоквартирные дома или количество таких домов не больше двух.
- Многоквартирный дом, в котором расположено жилье, не должен быть старше 20 лет, быть реконструированным или признанным аварийным на момент заключения кредитного договора.
- Жилое помещение ранее не приобреталось гражданами, имеющими детей до 6 лет включительно как вторичное жилье в рамках программы «Семейной ипотеки».
- Жилье не принадлежит членам семьи, родственникам, партнерам по бизнесу и другим взаимозависимым лицам.
Для семей, в которых есть ребенок с инвалидностью, для покупки доступно вторичное жилье, расположенное в регионах, в которых отсутствуют строящиеся многоквартирные дома по данным ЕИСЖС. В Москве, Санкт-Петербурге, Московской и Ленинградской областях программа на вторичное жилье не действует.
Дальневосточная и арктическая ипотека
Программа предназначена для поддержки жителей и отдельных категорий граждан, приобретающих жилье на территориях Дальнего Востока и Арктической зоны. Программа предусматривает льготную ставку 2% при соблюдении установленных требований.
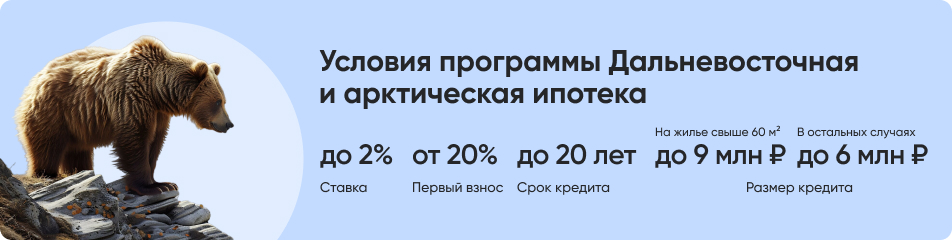
Возможность покупки вторичного жилья зависит от территории, категории заемщика и типа объекта.
Какое жилье можно приобрести:
вторичное жилье в Магаданской области и Чукотском автономном округе
вторичное жилье в моногородах из перечня Правительства России на территории ДФО или на сухопутных территориях Арктической зоны РФ
вторичное жилье на сельских территориях ДФО или на сельских сухопутных территориях Арктической зоны РФ
вторичное жилье на всей территории ДФО или на сухопутных территориях Арктической зоны РФ для вынужденных переселенцев
вторичное жилье, расположенное в границах городов ДФО или сухопутных территорий Арктической зоны РФ, в которых нет строящихся многоквартирных домов или их количество не превышает двух
Сельская ипотека
Программа создана для тех, кто живет или планирует переехать в сельскую местность, чтобы там работать. Льготная ставка — от 0,1% до 3% годовых. Главное условие для заемщиков — отработать в сфере АПК не менее 5 лет.
Купить вторичку по этой программе можно только в виде готового частного дома с земельным участком. Квартиры на вторичном рынке по этой программе приобрести нельзя.
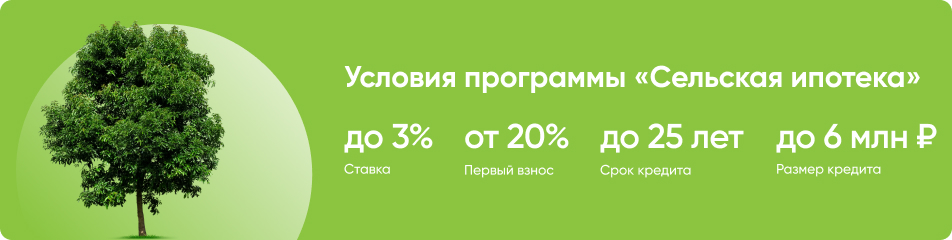
Кто может получить Сельскую ипотеку:
- Работающие по трудовому договору в течение 5 лет с момента заключения кредита:
сотрудники организаций агропромышленного комплекса (АПК)
работники социальной сферы в сельской местности
сотрудники структур, подведомственных Минсельхозу, Росрыболовству, Россельхознадзору
специалисты органов исполнительной власти субъектов РФ и подведомственных им организаций в сфере ветеринарии
сотрудники органов местного самоуправления на селе
- Индивидуальные предприниматели — при условии ведения деятельности в сфере АПК не менее 5 лет после оформления ипотеки.
- Участники СВО, а также их супруги или вдовы (вдовцы), не вступившие в повторный брак — для этой категории требования по обязательной отработке не применяются.
Военная ипотека
Государственная программа для военнослужащих-контрактников. Государство ежегодно перечисляет деньги на именной счет участника накопительно-ипотечной системы (НИС). Эти средства можно направить на первоначальный взнос, а затем использовать целевой жилищный заем (ЦЖЗ) для погашения ипотечного кредита.
Пока человек служит, государство помогает копить на жилье и погашать кредит. Собственником жилья становится сам военнослужащий, но квартира остается в залоге до выполнения условий программы.
По Военной ипотеке можно приобрести квартиру на вторичном рынке. Покупка вторички оформляется через договор купли-продажи. Сначала заключается предварительный договор, затем — кредитный договор с банком и договор ЦЖЗ с Росвоенипотекой. После поступления средств сделка регистрируется, а жилье передается покупателю.

Жилье должно быть ликвидным и юридически чистым, поскольку оно становится залогом. Банки могут отказать или потребовать дополнительные документы, если:
у квартиры есть невыписанные жильцы, несовершеннолетние собственники или споры о праве собственности
продавец действует по сомнительной доверенности
дом признан аварийным, ветхим или находится под реновацией
объект не соответствует требованиям банка к году постройки, материалам, износу и документам
Также важно, чтобы стоимость жилья и размер кредита укладывались в лимит, который банк готов выдать с учетом ежегодного взноса по НИС. Если квартира дороже, разницу придется доплачивать собственными средствами.
Региональные программы
В регионах могут действовать свои меры поддержки. Они рассчитаны на отдельные категории граждан и отличаются по условиям. Например, региональные власти могут предоставлять субсидии на первоначальный взнос, компенсировать часть расходов на покупку жилья или помогать отдельным категориям граждан улучшить жилищные условия. В зависимости от конкретной программы поддержка может распространяться на покупку готовой квартиры
Региональные меры могут быть доступны:
молодым семьям
многодетным родителям
работникам бюджетной сферы
специалистам, востребованным в конкретном регионе
другим категориям граждан
Перечень получателей устанавливают местные власти.
Условия нужно проверять по месту жительства или в регионе, где планируется покупка квартиры. Важно выяснить, можно ли использовать выплату для покупки вторичного жилья, какие требования предъявляются к заемщику и объекту, а также допускается ли совмещение региональной помощи с ипотекой.
Материнский капитал для покупки вторичной квартиры
Материнский капитал — одна из мер государственной поддержки, которую можно использовать при покупке жилья на вторичном рынке. В отличие от ряда льготных ипотечных программ, он не привязан исключительно к новостройкам.
Средства материнского капитала разрешено направлять на улучшение жилищных условий семьи. Ими можно оплатить часть стоимости готовой квартиры или использовать их для погашения основного долга и процентов по жилищному кредиту.
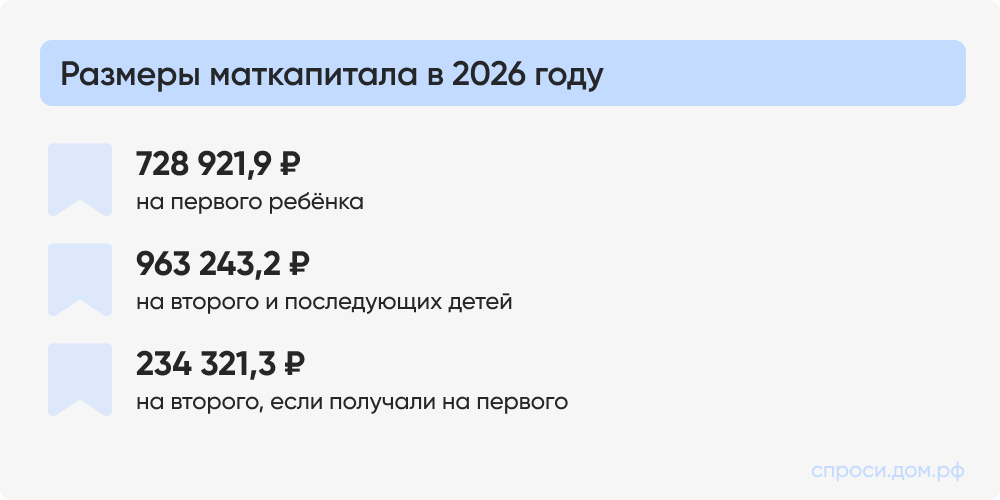
При использовании материнского капитала важно учитывать требования к жилью. Квартира должна находиться на территории России и быть пригодной для проживания. Сделка должна быть реальной, а приобретение недвижимости — направленным на улучшение жилищных условий семьи.
Жилье, купленное с использованием материнского капитала, необходимо оформить в общую собственность родителей и детей. Доли должны быть выделены всем членам семьи, которые имеют на них право.
Материнский капитал не является льготной ипотекой и не снижает процентную ставку банка. Однако он помогает уменьшить сумму, которую семье нужно заплатить из своих средств, или сократить остаток ипотечного долга.
Можно ли купить вторичное жилье по обычной ипотеке со сниженной ставкой
Если покупатель не подходит под условия государственных программ, он может рассмотреть стандартную ипотеку на вторичное жилье. Такие кредиты выдают многие банки, но ставка зависит:
от текущих рыночных условий
первоначального взноса
срока кредитования
подтвержденного дохода
других параметров
Иногда банки или застройщики проводят акции и предлагают сниженные ставки на определенные объекты или отдельным категориям клиентов. Однако подобные предложения не являются государственной льготной ипотекой.
Перед оформлением кредита важно проверить полную стоимость кредита, а не ориентироваться только на рекламную ставку. Дополнительные условия могут включать:
страхование
использование специальных банковских сервисов
получение зарплаты на счет банка
другие требования
Также следует учитывать, что низкая ставка на начальном этапе не всегда означает меньшую переплату за весь срок кредита. Если предложение предусматривает временное снижение процентов, нужно заранее выяснить, как изменятся платежи после окончания льготного периода.
Как купить вторичное жилье с господдержкой
Чтобы выбрать подходящую программу, действуйте последовательно.
Шаг 1. Определите, на какую поддержку можете претендовать
Проверьте, соответствуете ли требованиям действующих ипотечных госпрограмм. Отдельно выясните, есть ли в вашем регионе субсидии для покупателей жилья.
Шаг 2. Уточните, разрешена ли покупка вторичного жилья
Даже если заемщик подходит под условия программы, конкретная квартира может не соответствовать требованиям. Важно заранее проверить город, тип недвижимости, год постройки дома и другие ограничения.
Шаг 3. Рассчитайте платежи и переплату
Узнайте, какой минимальный взнос требуется по выбранной программе. Используйте ипотечный калькулятор.
Шаг 4. Подайте заявку в банк
Банк проверит доход, кредитную историю и соответствие заемщика требованиям программы. Предварительное одобрение не означает, что кредит обязательно выдадут на выбранную квартиру.
Шаг 5. Проверьте объект недвижимости
Перед сделкой проверьте документы продавца, сведения о собственниках, наличие обременений и другие юридические обстоятельства. Банк также проводит проверку квартиры, но она не заменяет полноценную оценку юридических рисков покупателем.
Шаг 6. Согласуйте сделку и расчеты
После одобрения квартиры и согласования условий кредита можно переходить к оформлению договора купли-продажи и ипотеки. Способ расчетов следует заранее согласовать с банком и продавцом.
На что обратить внимание при покупке вторички по льготной ипотеке
У льготных программ есть ограничения, которые могут повлиять на выбор квартиры и стоимость сделки. Что стоит проверить перед подписанием документов:
- Требования к дому. Программа может ограничивать возраст здания или допускать покупку только в определенных населенных пунктах. Подходящая по цене квартира не обязательно подойдет для льготного кредита.
- Первоначальный взнос. Уточните минимальную сумму и возможность использовать материнский капитал. Предусмотрите расходы на оценку недвижимости, страхование и оформление сделки.
- Ставка и полная стоимость кредита. Сравните не только процентную ставку, но и все обязательные расходы. Проверьте, при каких условиях банк может изменить ставку и какие требования нужно соблюдать в течение срока кредита.
- Юридическая чистота квартиры. Важно убедиться, что продавец вправе распоряжаться жильем, а сделка не нарушает права третьих лиц. Внимание стоит уделить квартирам с несовершеннолетними собственниками, наследственным жильем и объектам с обременениями.
- Обязательства после покупки. Если используются средства материнского капитала, нужно выполнить требования по оформлению долей членов семьи. Если жилье приобретается по специальной программе, могут действовать дополнительные условия.
Как защититься от мошенников при покупке вторичного жилья
При покупке квартиры на вторичном рынке важно проверить не только условия льготной ипотеки, но и юридическую чистоту недвижимости. Даже если банк одобрил кредит и согласовал объект, это не исключает рисков. Проблемы могут возникнуть из-за поддельных документов, скрытых обременений, нарушения прав детей или оспаривания предыдущих сделок. Чтобы снизить риск потери денег и жилья, перед заключением договора купли-продажи проверьте несколько моментов.
Проверьте собственника и документы на квартиру
Запросите у продавца документы, на основании которых он получил право собственности: например, договор купли-продажи, свидетельство о праве на наследство или договор приватизации. Сверьте сведения о владельце с его паспортом.
Также получите свежую выписку из Единого государственного реестра недвижимости (ЕГРН). В ней можно проверить основные характеристики квартиры, сведения о зарегистрированных правах и обременениях. Обратите внимание, совпадают ли данные об объекте с тем, что указано в договоре, и действительно ли продавец вправе распоряжаться квартирой.
Дополнительно изучите историю переходов права собственности. Если квартира несколько раз перепродавалась за короткий срок, выясните причины. Частая смена владельцев не означает мошенничество, но требует более внимательной проверки.
Важно
Выписки из ЕГРН заказывайте только через официальные сервисы Росреестра или Госуслуг
Убедитесь, что у квартиры нет скрытых проблем
Перед покупкой проверьте, нет ли на недвижимости ареста, запрета на регистрационные действия или других обременений. Если квартира в ипотеке, для продажи потребуется согласие банка.
Отдельно выясните, кто зарегистрирован в квартире и сохраняет ли кто-либо право пользования ею после продажи. Некоторые обстоятельства, например отказ от участия в приватизации, могут повлиять на права проживания. Условия снятия с регистрационного учета и освобождения квартиры лучше подробно прописать в договоре.
Если жилье приобреталось в браке, проверьте нотариально удостоверенное согласие супруга на продажу. Если среди собственников есть несовершеннолетние, выясните, получено ли разрешение органов опеки.
Если для покупки квартиры использовали материнский капитал, важно убедиться, что выполнены требования о выделении долей детям. Нарушение их прав станет причиной судебного спора.
Проверьте доверенность и полномочия представителя
Если сделку проводит не собственник, а представитель, внимательно изучите нотариальную доверенность. Проверьте ее через официальный сервис Федеральной нотариальной палаты и убедитесь, что представитель имеет право продавать эту недвижимость и подписывать документы.
При сомнениях свяжитесь с собственником по независимому каналу связи и подтвердите, что он действительно намерен продать квартиру. Не ограничивайтесь номером телефона, который предоставил представитель.
Не соглашайтесь на спешку и подозрительные схемы
Насторожить должны требования срочно перевести задаток, перечислить деньги на счет третьего лица или подписать документы без возможности спокойно их изучить. Не соглашайтесь на занижение цены в договоре по просьбе продавца: это усложнит возврат денег, если сделку признают недействительной.
Опасность представляют и телефонные мошенники. Если неизвестный человек представляется сотрудником банка, полиции или Росреестра и убеждает продать квартиру, перевести деньги на «безопасный счет» или сообщить код из смс, не выполняйте его указания. Прекратите разговор и сами свяжитесь с организацией по официальному номеру.
Используйте безопасный способ расчетов
Не передавайте продавцу всю сумму до выполнения согласованных условий сделки. Способ расчетов следует заранее согласовать с банком и зафиксировать в договоре.
При покупке с ипотекой используйте аккредитив или банковский сервис безопасных расчетов, если они доступны по условиям сделки. Деньги перечисляются продавцу после выполнения предусмотренных условий, например регистрации перехода права собственности.
Не переводите деньги на посторонние счета по просьбе продавца или посредника без прозрачного юридического основания. Сохраняйте договоры, расписки, платежные документы и переписку, связанную со сделкой.
Главное правило: не вносите задаток и не подписывайте договор, пока не проверили документы и не согласовали порядок расчетов. Если история квартиры сложная, продавец действует по доверенности или обнаружены спорные обстоятельства, обратитесь к юристу по недвижимости или нотариусу. Дополнительная проверка до покупки поможет снизить риск судебных споров и финансовых потерь.

Популярные инструкции
Все инструкцииЕсть вопросы? Задавайте!
Спасибо за обращение!
Запрос направлен в отдел по работе с клиентами.
Свяжемся с вами в ближайшее время
Спасибо за ваш комментарий!
Ваш комментарий принят