


Опубликовано 15.09.2026
Ипотека в 2026–2027 годах: что происходит на рынке
Ипотечный рынок в 2026 году постепенно меняется. Рыночные ставки снизились по сравнению с началом 2025 года, но кредит на жилье без господдержки все еще обходится дорого. Банки внимательнее оценивают доходы и долги клиентов, а льготные программы рассчитаны не на всех покупателей. Разберемся, сколько стоит ипотека сейчас, почему ставки по кредитам снижаются медленнее ключевой ставки ЦБ и чего можно ждать от рынка в 2027 году.
В этой инструкции:


Сколько стоит ипотека в 2026 году
В конце августа 2026 года ставки по рыночной ипотеке в российских банках находились в диапазоне от 15,9 до 19,45% годовых. Средневзвешенная ставка составляла 18,73% на первичном рынке и 18,68% на вторичном. Для рефинансирования показатель был близок к 18,41%.
Средневзвешенная ставка показывает не просто среднее значение между предложениями банков. При расчете учитывают и объем кредитов, выданных под каждую ставку. Поэтому этот показатель лучше отражает реальную стоимость ипотеки для заемщиков.
Вид ипотеки | Ставка в августе 2026 года |
Новостройки, рыночные программы | 18,73% |
Вторичное жилье, рыночные программы | 18,68% |
Рефинансирование | 18,41% |
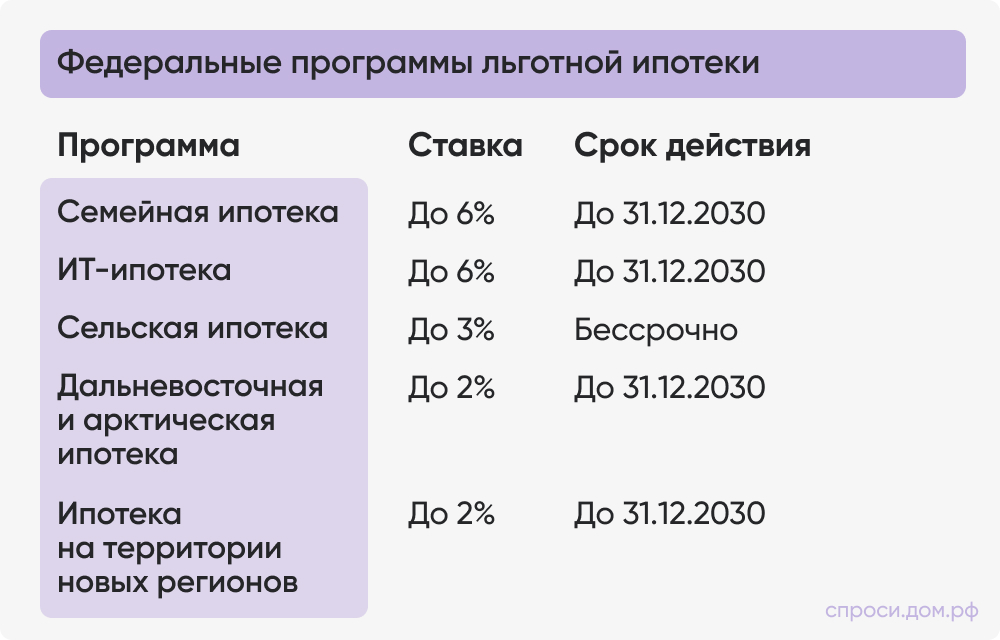
Основные льготные программы | до 6% |
Диапазон предложений банков | 15,9–19,45% |
Конкретная ставка для заемщика может отличаться от средней. Банк оценивает размер первого взноса, доход, кредитную историю, долговую нагрузку и параметры самой сделки. Поэтому два человека, которые покупают квартиры за одинаковую сумму, могут получить разные условия.
При этом по сравнению с началом 2025 года ипотека стала заметно дешевле. Тогда средневзвешенная ставка на новостройки приближалась к 29%, а на вторичное жилье превышала 29%. В августе 2026 года оба показателя снизились более чем на 10 процентных пунктов.
Для человека, который уже взял дорогую ипотеку, это тоже важно. Если ставки продолжат идти вниз, через некоторое время может стать выгодным рефинансирование: новый банк погасит старый кредит, а заемщик продолжит платить долг уже на новых условиях. Но перед такой сделкой нужно считать не только новую ставку, но и расходы на страховку, оценку недвижимости и другие услуги.
Важно
Снижение средней ставки на рынке не уменьшает платеж по уже оформленной ипотеке. Если в договоре установлена фиксированная ставка, она не изменится сама. Для снижения процентов потребуется рефинансирование или другая программа банка.
Почему ключевая ставка снижается, а ипотека все еще дорогая
Стоимость рыночной ипотеки тесно связана с ключевой ставкой Банка России. На 3 сентября 2026 года она составляет 14% годовых. Банк России снизил ее до этого уровня в конце июля.
Ключевая ставка — один из главных ориентиров для стоимости денег в экономике. Если она высокая, банкам дороже привлекать средства, поэтому кредиты для граждан и компаний тоже становятся дороже. Когда ставка ЦБ снижается, появляется пространство для снижения процентов по кредитам.
Но между ключевой и ипотечной ставками нет знака равенства. Банк не выдает заемщику деньги просто по ставке ЦБ плюс небольшой фиксированный процент. Он учитывает стоимость привлеченных денег, срок кредита, риски невозврата, расходы на работу с кредитом и требования к капиталу.
Ипотека при этом выдается на 15, 20 или даже 30 лет. Банку важно оценить не только ситуацию сегодня, но и то, что может происходить с инфляцией и ставками через несколько лет. Поэтому ипотечные ставки могут снижаться с задержкой.
Например, если Банк России уменьшил ключевую ставку на 0,25 процентного пункта, это не означает, что на следующий день каждый банк уменьшит ипотечную ставку с 18,5 до 18,25%. Один банк может пересмотреть условия позже, другой — снизить ставку меньше, а третий пока оставить ее без изменений.
Именно поэтому решение ЦБ само по себе не должно быть сигналом срочно подавать заявку на ипотеку или, наоборот, откладывать покупку.
Почему разница даже в 1–2% имеет значение
На первый взгляд разница между ипотекой под 18 и 16% кажется небольшой. Но ипотечный кредит оформляют на крупную сумму и долгий срок, поэтому даже несколько процентных пунктов заметно меняют платеж.
Представим, что квартира стоит 7 млн ₽. Покупатель вносит 2 млн ₽ своих денег и берет в банке оставшиеся 5 млн на 20 лет.
При ставке 18% аннуитетный платеж составит более 77 тыс. ₽ в месяц. Если ставка снизится до 16%, платеж будет около 70 тыс. ₽. Разница — примерно 7 тыс. ₽ каждый месяц, или более 80 тыс. ₽ за год.
Но из этого нельзя сделать вывод, что покупателю обязательно стоит ждать 16%. За время ожидания квартира может подорожать. Допустим, ее цена вырастет с 7 до 7,7 млн ₽. При тех же 2 млн первого взноса заемщику придется брать уже 5,7 млн. Часть выгоды от более низкой ставки исчезнет из-за большей суммы кредита.
Важно
Сравнивать нужно не две ставки, а две сделки целиком: сколько будет стоить квартира, какую сумму придется занять у банка, каким станет платеж и сколько своих денег останется после покупки.
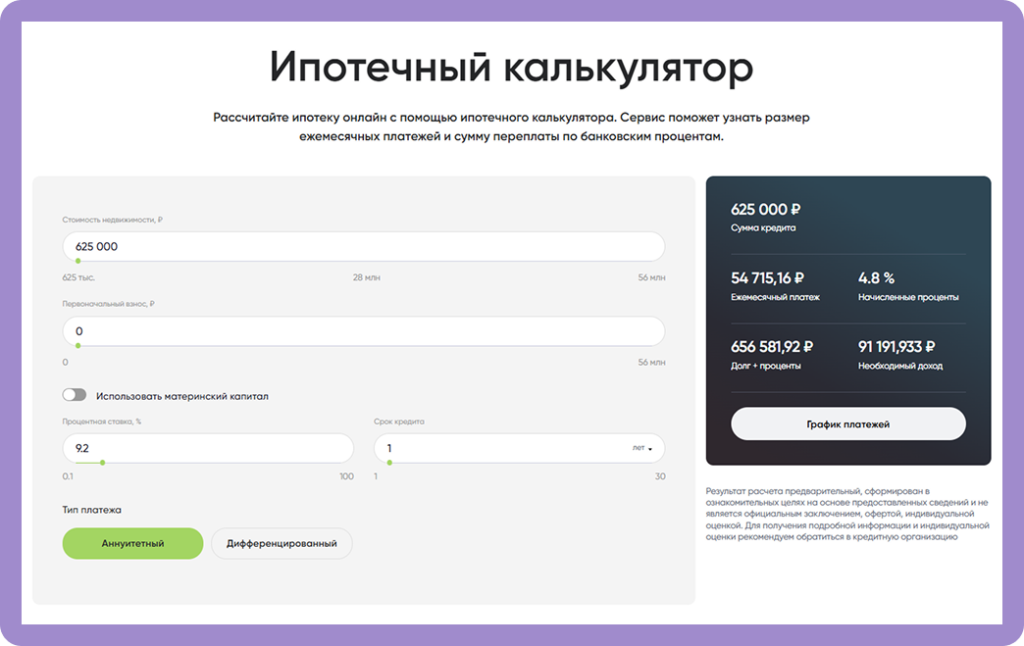
Используйте ипотечный калькулятор, чтобы рассчитать стоимость платежа, размер переплаты и начисленных процентов для своего кредита.
Какие ставки ждут в конце 2026 года
Прогнозы экспертов сходятся в одном: возвращения к очень дешевой рыночной ипотеке в ближайшие месяцы ждать не стоит.
Международный финансовый советник Мария Ермилова допускает снижение ипотечных ставок до 16–17% к концу 2026 года. При этом комфортным для заемщиков уровнем эксперт считает 10–12%. Аналитический центр ДОМ.РФ оцениваетперспективу ипотечных ставок ниже 15% как более реалистичную ближе к концу 2027 года. В прогнозе средний диапазон ключевой ставки составляет 14,5–14,6% в 2026 году и 10,5–12,5% в 2027-м.
Сам Банк России не прогнозирует ставки по ипотеке. Он публикует прогноз по ключевой ставке. После решения 24 июля регулятор повысил прогноз ее среднего уровня до 14,5–14,6% в 2026 году. Для 2027 года диапазон составляет 10,5–12,5%.
Это означает, что базовый сценарий сейчас — не резкое падение процентов, а постепенное смягчение условий. При этом будущая ставка по ипотеке будет зависеть не только от решений ЦБ. Важны инфляция, стоимость денег для банков, спрос на жилье и риски по кредитам.
Поэтому цифру «15% в 2027 году» или «12% к концу года» нельзя воспринимать как обещание. Это ориентир, который может измениться вместе с экономикой.
Ипотека в 2027 году: станет ли кредит доступнее
Главный вопрос для рынка — не только снизятся ли ставки, но и насколько быстро это произойдет. Прогнозы на 2027 год отличаются, потому что на ипотеку влияет сразу несколько факторов: инфляция, ключевая ставка, стоимость денег для банков, спрос на жилье и состояние экономики.
Одни эксперты предполагают рыночную ипотеку примерно на уровне 12–15% в 2027 году. При более благоприятной ситуации ставки могут опуститься до 11–14%. Но такой вариант возможен только при дальнейшем снижении ключевой ставки и сохранении благоприятной ситуации в экономике.
Поэтому 2027 год разумнее воспринимать как период возможного улучшения условий, а не возвращения к дешевой ипотеке. Даже ставка 12–13% при нынешних ценах на жилье остается заметной нагрузкой для семейного бюджета.
Почему снижение ставок может поднять цены на квартиры
Высокий процент по ипотеке сдерживает спрос. При ставке около 18–20% кредит оказывается недоступным для части покупателей, поэтому они откладывают сделку или выбирают жилье меньшей площади.
Если ставки начнут заметно снижаться, ситуация может измениться. Квартиры станут доступнее для большего числа покупателей, а спрос вырастет. Продавцы и застройщики получат больше возможностей для повышения цен.
Есть и другая причина. Застройщики сами зависят от стоимости кредитов. Они используют заемные деньги для строительства проектов, поэтому при высоких ставках их расходы растут. При снижении ключевой ставки финансовая нагрузка на строительные компании уменьшится, но это не обязательно приведет к удешевлению квартир.
Получается парадокс: ждать более низкой ставки бывает разумно, но вместе с ней можно получить более высокую цену квартиры. Поэтому сравнивать нужно не ипотечный процент сам по себе, а всю будущую сделку.
Представим семью, которая выбирает квартиру за 8 млн ₽. Сейчас она может купить ее за 8 млн при ставке 18%. Если семья подождет год и ставка снизится до 14%, но цена квартиры вырастет до 9 млн, кредит может оказаться не настолько дешевле, как кажется по проценту.
На результат повлияет и первоначальный взнос. Если собственных денег за год не прибавится, сумма кредита станет больше. Если же семья за это время накопит еще 1 млн ₽, ожидание может оказаться более выгодным.
Брать ли ипотеку сейчас
Ответ зависит прежде всего от срочности покупки и финансового запаса семьи.
Если квартира нужна для жизни в ближайшее время, покупку нельзя оценивать только по текущей высокой ставке. Например, семья снимает жилье и каждый месяц тратит на аренду 50 тыс. ₽. Она нашла подходящую квартиру по цене ниже аналогичных предложений и располагает крупным первоначальным взносом. В такой ситуации покупка может иметь смысл даже при дорогом кредите, если платеж посилен, а сделка соответствует финансовому плану.
Другой вариант — покупатель не торопится. Он живет в своей квартире, имеет стабильный доход и пока накопил только 20% стоимости нового жилья. Тогда есть возможность увеличить первоначальный взнос, дождаться изменения ставок и одновременно следить за ценами. Такой подход снижает сумму будущего кредита и платеж.
Выделяют несколько ситуаций, когда рыночную ипотеку все же можно рассматривать: жилье нужно сейчас, есть существенная скидка на объект, первоначальный взнос большой или заемщик рассчитывает в дальнейшем рефинансировать кредит. При коротком сроке кредита, например три–пять лет, снижение ставок в будущем может стать важным фактором.
А вот брать ипотеку на 20–30 лет с платежом, который находится на пределе возможностей семьи, только в надежде на будущее рефинансирование рискованно. Снижение ставок не гарантировано в конкретные сроки. Пока новый кредит не оформлен, заемщику придется платить по действующей или более высокой ставке.
Как понять, посильна ли ипотека
Главное ограничение — не срок кредита, а размер регулярного платежа. Чем дольше срок, тем меньше платеж, но больше общая сумма процентов.
Например, заемщик берет 5 млн ₽ под 18% годовых. При сроке 20 лет аннуитетный платеж составит более 77 тыс. ₽ в месяц. За весь срок выплатить придется значительно больше суммы самого кредита.
Если увеличить срок до 30 лет, платеж станет ниже, но общая переплата вырастет. Поэтому нельзя считать более длинный срок автоматически выгодным.
Перед оформлением кредита стоит оставить деньги не только на первый взнос. После покупки потребуются расходы на переезд, ремонт, мебель, страховку, коммунальные услуги и содержание жилья. Если отдать банку все накопления и оставить семью без финансового запаса, даже приемлемый на бумаге платеж может стать тяжелым.
Удобно заранее проверить три сценария:
- Кредит сейчас — квартира по нынешней цене и текущая ставка.
- Покупка после снижения ставки — предполагаемая ставка и цена квартиры через год.
- Покупка после накопления — больший первоначальный взнос и новая ставка.
Для каждого сценария нужно определить сумму кредита, платеж, общую переплату и остаток собственных денег после сделки.
Такой расчет помогает увидеть реальную разницу. Например, снижение ставки на 3–4 процентных пункта может заметно уменьшить платеж. Но если за это время квартира подорожает на 10–15%, эффект окажется слабее.
Используйте ипотечный калькулятор для расчетов. Сервис поможет узнать размер ежемесячных платежей и сумму переплаты по банковским процентам.
Что делать тем, кто уже платит ипотеку
Снижение ставок важно не только будущим покупателям. Заемщики, которые оформили кредит в период высоких ставок, могут получить возможность снизить расходы через рефинансирование.
Например, человек взял ипотеку под 25–28%, а через некоторое время банки предлагают кредиты заметно дешевле. При существенной разнице новая ставка может уменьшить ежемесячный платеж или общую переплату.
Но рефинансирование имеет смысл только после полного расчета. Нужно учитывать остаток долга, срок, новую ставку и дополнительные расходы. Если до конца ипотеки осталось несколько лет или разница между ставками небольшая, переход в другой банк может не дать заметной выгоды.
Кроме того, снижение ставки в новом договоре не отменяет уже выплаченные проценты. Поэтому оценивать нужно будущие расходы, а не пытаться вернуть то, что уже заплачено.
Что изменилось для заемщиков в 2026 году
Одновременно со снижением ставок банки стали строже оценивать финансовое положение клиентов. С апреля 2026 года при расчете долговой нагрузки банки должны использовать официально подтвержденные сведения о доходах из ФНС и СФР. Выпиской по счету теперь можно подтвердить только зарплату, пенсию, социальные выплаты и доход от аренды. Для части других поступлений потребуются дополнительные документы.
Заявленного в анкете дохода без подтверждения тоже будет недостаточно: с 1 июля 2026 года при его учете банки должны применять дисконт в 10%, а с 1 июля 2027 года планируют полностью отказаться от такого подхода.
Еще один фактор — рассрочка. С 1 апреля 2026 года задолженность по рассрочке свыше 50 000 ₽ должна отражаться в кредитной истории. Такая информация может учитываться банком при оценке заемщика. Рассрочку уже не стоит воспринимать как полностью отдельный от кредитной истории инструмент.
Меняются и условия льготных программ. С 1 февраля 2026 года действует правило «одна семья — один льготный кредит». Кроме того, обсуждается возможное изменение условий Семейной ипотеки с 1 октября 2026 года. Рынок может ожидать введение дифференцированного подхода: чем больше детей в семье, тем ниже ставка.
Стоит ли гасить ипотеку досрочно из-за высокой ставки
Высокая ставка делает досрочное погашение привлекательным: чем быстрее уменьшается основной долг, тем меньше процентов начислит банк. Но направлять на погашение все свободные деньги необязательно.
Например, заемщик платит ипотеку по ставке 18% годовых и получил премию 300 тыс. ₽. Он может внести всю сумму в счет досрочного погашения и уменьшить основной долг. В результате банк будет начислять проценты уже на меньшую сумму. Если выбрать сокращение срока, кредит можно закрыть раньше и существенно снизить общую переплату. Если выбрать уменьшение платежа, ежемесячная нагрузка на бюджет станет ниже.
Есть и другой вариант: сохранить деньги на вкладе или накопительном счете. В этом случае сравните доходность вклада со стоимостью ипотеки. Если после налогов вклад принесет больше, чем вы сэкономите на досрочном погашении, деньги может быть выгоднее оставить на вкладе.
При этом не все вклады дают гарантированную доходность на весь срок. Ставки по депозитам могут снижаться в конце срока или даже во время, если вклад с плавающей ставкой. Тогда как ставка по уже оформленной ипотеке останется прежней, если договор не предусматривает ее изменение. Поэтому решение зависит не только от текущих процентов, но и от того, насколько заемщику важны ликвидность и финансовый резерв.
Оптимальный подход — сначала оставить сумму на непредвиденные расходы, а затем определить, сколько можно направить на ипотеку без риска для семейного бюджета. Если свободных средств достаточно и надежной альтернативы с сопоставимой доходностью нет, досрочное погашение дорогого кредита может стать одним из самых эффективных способов сократить расходы.
Как подготовиться к ипотеке в 2026–2027 годах
Ожидание снижения ставок имеет смысл только тогда, когда этот период используется с пользой. Просто отложить покупку и следить за новостями недостаточно.
За несколько месяцев до предполагаемой сделки стоит проверить кредитную историю, закрыть ненужные долги и привести в порядок документы с подтверждением дохода. Банки стали внимательнее относиться к официальным данным о заработке, поэтому доход, который нельзя подтвердить документами, может не помочь получить нужную сумму.
Одновременно стоит определить комфортный платеж. Для этого полезно несколько месяцев откладывать предполагаемую сумму будущего платежа. Например, если будущая ипотека потребует 80 тыс. ₽ в месяц, можно заранее направлять эту сумму на накопительный счет. Такой подход позволяет проверить семейный бюджет и одновременно увеличить первоначальный взнос.
Следующий шаг — изучить цены не на весь рынок, а на конкретные квартиры. Выберите несколько районов и отслеживайте похожие объекты. Тогда через несколько месяцев можно будет сравнить не абстрактный рост цен, а реальные предложения.
Если вы решили ждать, используйте это время для накопления, проверки дохода и поиска подходящего объекта. Тогда ожидание становится частью финансового плана, а не ставкой на прогноз.
Когда ожидание действительно может быть выгодным
Отложить покупку разумнее, если жилье не нужно срочно, текущий платеж слишком велик, первоначальный взнос небольшой, а доход позволяет продолжать накопления.
Например, человек хочет купить квартиру за 7 млн ₽. Сейчас у него есть 1,5 млн ₽, а кредит на оставшиеся 5,5 млн при высокой ставке дает слишком большой платеж. Если он может за год накопить еще 1 млн ₽, его будущий долг сократится до 4,5 млн. Даже без снижения ставки это уже изменит расчет.
Если за это же время ставка станет ниже, эффект будет двойным. Но гарантировать его нельзя. Квартира может подорожать, а требования банка — измениться.
Поэтому ждать стоит не идеальной ставки, а подходящих условий сразу по нескольким параметрам: цена объекта, собственные средства, размер платежа и стабильность дохода.
Когда покупку можно рассматривать уже сейчас
Покупка может иметь смысл, если жилье нужно для собственного проживания, есть достаточный первоначальный взнос, стабильный официальный доход и запас денег после сделки.
Особенно внимательно стоит считать ситуацию, когда удалось найти квартиру заметно дешевле похожих объектов. Если цена ниже рынка, ожидание снижения ставки может привести к потере конкретного предложения.
Еще один вариант — покупка с расчетом на последующее рефинансирование. Такой подход возможен, если заемщик способен без проблем платить по нынешней ставке несколько лет. Но рассчитывать на рефинансирование как на гарантированное будущее снижение расходов не стоит.
В любом случае перед подписанием договора нужно проверить не только ежемесячный платеж. В расчет входят страхование, ремонт, коммунальные расходы, налоги и другие траты, связанные с владением жильем.
Что в итоге делать с ипотекой в 2026–2027 годах
Рынок постепенно движется к более низким ставкам, но быстрого возвращения дешевой рыночной ипотеки ждать не стоит. Прогнозы на 2027 год предполагают дальнейшее снижение, однако их диапазон широк. На итоговую стоимость кредита повлияют инфляция, решения Банка России, стоимость денег для банков и ситуация на рынке жилья.
Поэтому решение лучше принимать не по календарю. Само по себе наступление 2027 года не сделает ипотеку выгодной, так же как снижение ключевой ставки не гарантирует резкого падения стоимости кредита.
Что вы можете сделать сейчас:
- Определите бюджет. Посчитайте сумму, которую можно направлять на ипотеку каждый месяц без отказа от обязательных расходов.
- Проверьте льготы. Узнайте, доступна ли семье ипотека по сниженной ставке.
- Сравните несколько объектов. Учитывайте не только цену квартиры, но и ремонт, содержание и другие расходы.
- Рассчитайте разные сценарии. Сопоставьте покупку сейчас, покупку после накопления и покупку при снижении ставки.
- Оставьте резерв. После первого взноса и сделки должны остаться деньги на непредвиденные расходы.
Не стоит пытаться угадать идеальный момент для ипотеки. Гораздо надежнее выбрать сделку, которую семья сможет спокойно обслуживать даже при менее благоприятном сценарии. При этом следить нужно сразу за тремя показателями: ставкой по ипотеке, ценой конкретного жилья и собственными накоплениями.
Популярные инструкции
Все инструкцииЕсть вопросы? Задавайте!
Бесплатная консультация по вопросам жилья, ипотеки и господдержки
Спасибо за обращение!
Запрос направлен в отдел по работе с клиентами.
Свяжемся с вами в ближайшее время
Спасибо за ваш комментарий!
Ваш комментарий принят