


Опубликовано 06.11.2026
Ипотека для госслужащих: какие льготы доступны и как получить жилье
Государственные служащие могут покупать жилье в ипотеку на общих основаниях, а также рассчитывать на дополнительную поддержку. Для отдельных категорий предусмотрены жилищные субсидии, служебные квартиры и другие меры помощи. В статье разберем, какие льготы на ипотеку доступны госслужащим.
В этой инструкции:


Кто считается государственным служащим
От категории работника зависит, на какие меры поддержки он может рассчитывать. В бытовом смысле госслужащими часто называют всех, кто работает в государственных учреждениях. Однако с юридической точки зрения это разные категории. К государственной службе относятся:
гражданская служба в федеральных государственных органах
гражданская служба в органах власти субъектов РФ
военная служба
отдельные виды правоохранительной и иной государственной службы
При этом учителя государственных школ, врачи государственных больниц, сотрудники государственных университетов и работники многих других учреждений относятся к работникам бюджетной сферы, а не к государственным гражданским служащим.
Это различие играет роль при оформлении жилищной поддержки. Например, специальная программа может распространяться на военнослужащих, но не действовать для гражданского сотрудника того же ведомства. Региональная выплата для бюджетников может быть доступна учителю или врачу, но не распространяться на чиновника.
Льготы для госслужащих в жилищной сфере
Госслужащие могут рассчитывать на несколько видов жилищной поддержки. В зависимости от должности, стажа, жилищных условий и места работы они могут воспользоваться несколькими вариантами жилищной поддержки:
- Жилищная субсидия. Может покрыть часть стоимости квартиры и использоваться вместе с ипотекой, если это допускают условия программы.
- Служебное жилье. Некоторые государственные органы предоставляют квартиры на период работы или службы. Это не ипотека, но такая мера помогает решить жилищный вопрос без покупки недвижимости.
- Ведомственные программы. Для отдельных категорий сотрудников могут действовать специальные меры обеспечения жильем. Их условия зависят от ведомства и статуса работника.
- Семейная ипотека. Госслужащие, которые соответствуют условиям федеральной программы, могут оформить кредит на льготных условиях наравне с другими гражданами.
- Другие льготные программы. В зависимости от обстоятельств могут подойти Сельская, Дальневосточная и арктическая ипотека, а также региональные жилищные программы.
При этом единой льготной программы для покупки жилья, доступной всем госслужащим, в России нет. Условия зависят от категории работника и конкретной меры поддержки.
Экспериментальная ипотека для госслужащих
Программа рассчитана на федеральных государственных гражданских служащих из пяти ведомств:
Министерства финансов России
Министерства труда и социальной защиты России
Федерального агентства по управлению государственным имуществом (Росимущество)
Федеральной налоговой службы (ФНС)
территориальных органов Федерального казначейства
На участие в эксперименте предусмотрено не более 90 мест. Программа добровольная?Постановление Правительства Российской Федерации от 11.07.2024 № 943.
Условия экспериментальной ипотеки
Особенность программы — государство помогает не только с процентами по кредиту, но и с погашением основного долга.
- Первоначальный взнос и основной долг. За счет федерального бюджета оплачивают первоначальный взнос и часть основного долга в пределах расчетной суммы, определенной исходя из норматива 33 м² жилья и нормативной стоимости квадратного метра в регионе. В Москве и Санкт-Петербурге применяются повышающие коэффициенты. Четверть суммы идет на первоначальный взнос, остальное — на уменьшение основного долга.
- Компенсация процентов. Бюджет также частично компенсирует расходы на проценты по ипотеке. Размер поддержки зависит от установленных программой правил и условий кредита.
- Срок кредитования. Ипотечный договор заключается на срок не менее 9 лет. Поддержка по процентам предусмотрена на период до 9 лет при соблюдении условий программы.
Если стоимость выбранной квартиры выше расчетного лимита, разницу оплачивает гражданин.
Требования:
- Быть гражданским служащим одного из пяти ведомств-участников: Минфина, Минтруда, Минстроя, ФНС либо территориальных органов Казначейства.
- Быть не старше 35 лет включительно.
- Замещать должность гражданской службы не менее 1 года.
- Соответствовать хотя бы одному дополнительному критерию: участие в СВО во время военной службы, наличие государственной награды, благодарности президента, поощрения правительства либо победа в конкурсе «Лидеры России» или «Лучший по профессии».
- Ранее не получать единовременную жилищную субсидию по статье 53 закона о госслужбе и не приобретать жилье за счет бюджетных средств в период государственной или муниципальной службы.
- Готовность заключить ипотечный договор сроком не менее 9 лет и продолжать службу в течение этого периода.
Включение в эксперимент добровольное, но ограничено: всего до 90 служащих, по 9 человек ежегодно от каждого из пяти ведомств в 2024 и 2025 годах. Решение принимает руководитель ведомства или территориального органа по личному заявлению сотрудника и представлению комиссии.
В 2026 году кредит могут получить те, кого согласовали в программу в 2025 году, но кому ипотеку еще не успели выдать.
Эксперимент продолжается до 1 февраля 2027 года. Набор ограничен квотами, а для участников, включенных в систему в 2026 году, был предусмотрен срок заключения ипотечного договора не позднее 1 сентября 2026 года. Поэтому на текущую дату возможность присоединиться к программе нужно уточнять в своем ведомстве.
Жилищная субсидия для госслужащих
Отличается от ипотеки тем, что государство предоставляет финансовую помощь, а не выдает кредит. Возвращать такую выплату не нужно, если получатель выполнил условия программы.
Однако жилищная субсидия положена не каждому государственному служащему. Право на нее зависит от конкретного порядка обеспечения жильем, категории работника и других обстоятельств.
При рассмотрении вопроса учитывают:
жилищные условия служащего
продолжительность государственной гражданской службы
состав семьи
наличие своего жилья
площадь помещения
проживание в квартире по договору социального найма
другие факторы
Конкретные требования нужно проверять по действующим правилам для соответствующей категории служащих.
На что можно потратить субсидию
Назначение выплаты зависит от программы. Деньги разрешается использовать для:
покупки квартиры на первичном или вторичном рынке
приобретения жилого дома
строительства индивидуального жилого дома
оплаты части стоимости жилья с привлечением ипотечного кредита
Возможность использовать субсидию в качестве первоначального взноса или для погашения части ипотечного долга нужно уточнять заранее. Не каждая жилищная выплата допускает все перечисленные варианты.
Если субсидия покрывает только часть стоимости недвижимости, оставшуюся сумму можно оплатить своими средствами или за счет кредита.
Как рассчитывают размер субсидии
Размер жилищной субсидии зависит от правил конкретной программы. При расчете могут учитывать:
норматив площади
количество членов семьи
расчетную стоимость квадратного метра
дополнительные коэффициенты
Поэтому сумма выплаты у двух государственных служащих может различаться. Например, работник, который приобретает жилье для себя и нескольких членов семьи, может иметь право на больший расчетный размер помощи, чем одинокий заявитель. Но итог зависит от применяемой методики и подтвержденных обстоятельств.
При этом расчетная сумма субсидии не обязательно будет совпадать с фактическими расходами на недвижимость.
Служащему стоит обратиться в кадровое подразделение своего государственного органа. Там можно уточнить, какие документы потребуются, как учитывается стаж, какие обстоятельства влияют на признание жилищных условий и куда подавать заявление.
Перед оформлением ипотеки стоит запросить в кадровом подразделении или комиссии по жилищным вопросам информацию:
о порядке расчета выплаты
сроках предоставления
возможности использовать средства совместно с банковским кредитом
Какие документы потребуются
Единого списка документов для всех госслужащих нет. Он зависит от того, какая именно программа применяется и какой орган принимает решение. При обращении за жилищной субсидией могут запросить:
паспорт заявителя
документы о составе семьи
свидетельства о рождении детей и документы о семейном положении
сведения о месте проживания и имеющемся жилье
документы, подтверждающие стаж государственной службы
дополнительные справки, предусмотренные правилами программы
Для оформления ипотеки банк запрашивает документы, подтверждающие личность, доход и занятость заемщика. После выбора объекта потребуются документы на недвижимость.
Семейная ипотека
Семейная ипотека для госслужащего работает по тем же правилам, что и для других граждан: ключевое значение имеют дети, гражданство и параметры жилья, а не должность. С 1 октября 2026 года действует дифференцированная ставка и лимит в зависимости от числа детей. Обязательное условие — хотя бы один ребенок до 6 лет включительно либо ребенок-инвалид до 18 лет.
Право на кредит имеют граждане РФ, у которых есть:
хотя бы один ребёнок в возрасте до 6 лет включительно на дату заключения кредитного договора
ребенок-инвалид до 18 лет
право сохраняется и у семьи, потерявшей ребенка, если на дату заключения кредитного договора ему было меньше 7 лет либо у него была инвалидность
Заемщики и дети должны быть гражданами России. Дети под опекой или попечительством в программе не учитываются. Усыновленные дети учитываются на общих основаниях.
Если супруг — гражданин РФ, он обязан выступать созаемщиком. С 1 февраля 2026 года действует принцип «одна семья — один льготный кредит».
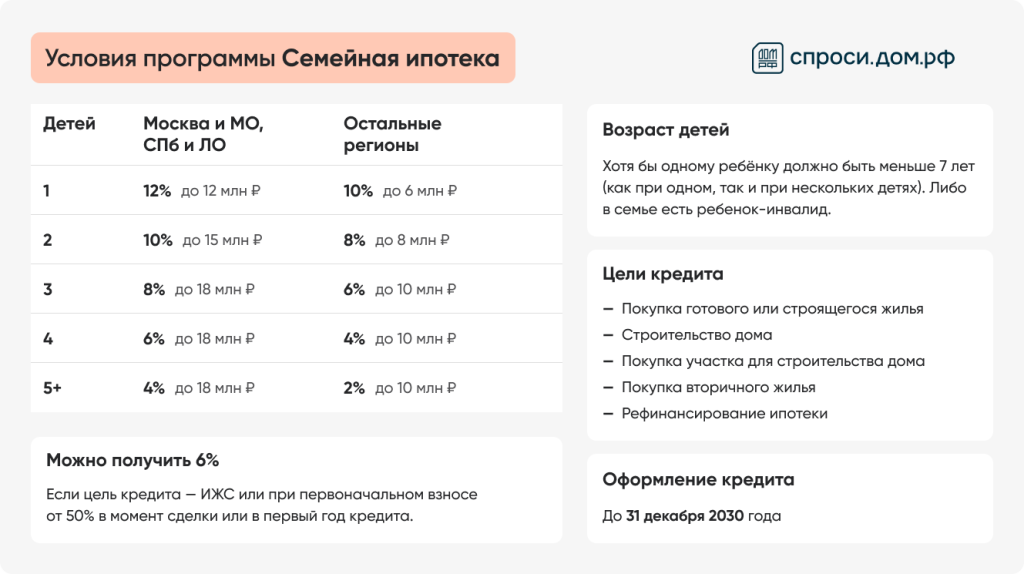
Минимальный первоначальный взнос — 20% стоимости жилья собственными средствами. Можно использовать материнский капитал.
С октября 2026 года есть дополнительная опция: если внести не менее 50% стоимости жилья либо в течение первого года снизить остаток долга до 50% кредита, на оставшуюся часть применяется ставка 6%.
Вторичное жилье
Вторичка допускается, но с существенными ограничениями. Квартиру можно купить в городе, где нет строящихся многоквартирных домов или их не более двух. Дом должен быть не старше 20 лет, не аварийным и не реконструированным.
Должность госслужащего не дает приоритетного права на Семейную ипотеку, но не мешает ее оформить. Если у служащего есть право на единовременную жилищную субсидию, ее можно использовать как первый взнос — при условии, что это допускает банк и правила расходования субсидии.
Субсидия и Семейная ипотека — разные механизмы. Жилищная субсидия госслужащим выдается единовременно и может направляться на оплату части стоимости жилья или первоначального взноса, но ее сочетание с ипотекой нужно подтверждать в банке и ведомстве до подписания кредитного договора.
Военная ипотека
Военнослужащие относятся к отдельной категории. Для них действует накопительно-ипотечная система жилищного обеспечения, которая позволяет использовать накопления для покупки жилья.
Участниками накопительно-ипотечной системы становятся военнослужащие-контрактники. После включения в реестр военнослужащему открывают именной накопительный счет. Государство ежегодно перечисляет на него взнос. С 1 июля 2026 года он составляет 411 185 ₽, средства также приносят инвестиционный доход.
Через три года участия в НИС военнослужащий может подать рапорт командиру на получение свидетельства о праве на целевой жилищный заем (ЦЖЗ). ЦЖЗ можно использовать:
как первоначальный взнос по обычному ипотечному кредиту
для оплаты части стоимости жилья
для погашения ипотеки
Участник НИС вправе купить жилье в любом населенном пункте независимо от места службы и наличия другой недвижимости в собственности.
Работа по гражданскому контракту в Минобороны, Росгвардии, ФСБ или другом ведомстве не дает такого права.
Гражданский служащий Минобороны или другого силового ведомства — сотрудник, работающий по трудовому договору или на должности федеральной гражданской службы, а не военнослужащий по контракту. Поэтому он не входит в НИС только из-за места работы и не может оформить военную ипотеку.
Такому сотруднику нужно отдельно проверять:
право на единовременную жилищную субсидию федерального гражданского служащего
ведомственные жилищные программы или компенсации
обычную или льготную ипотеку с господдержкой
региональные меры поддержки
Региональные программы ипотеки для госслужащих
В некоторых субъектах РФ действуют свои программы жилищной поддержки. Они могут быть рассчитаны на работников бюджетной сферы, молодые семьи, специалистов, переезжающих в определенные районы, или граждан, нуждающихся в улучшении жилищных условий.
Условия региональной поддержки различаются. В одном регионе могут предоставлять субсидию на первоначальный взнос, в другом — компенсировать часть расходов на приобретение жилья, в третьем — помогать специалистам купить квартиру или построить дом.
Чтобы узнать о доступных вариантах, стоит проверить:
сайт правительства региона
сайт регионального министерства или департамента жилищной политики
информацию органа власти, в котором работает служащий
условия местных программ для молодых семей и работников бюджетной сферы
предложения банков, участвующих в региональных программах
Служебное жилье вместо ипотеки
Для некоторых государственных служащих предусмотрена возможность получить служебное жилое помещение. Такая квартира предоставляется для проживания на период, связанный с работой или службой.
Служебное жилье может быть полезно сотрудникам, которые переезжают в другой регион, начинают работу в государственном органе или временно нуждаются в жилье рядом с местом службы. Однако порядок предоставления зависит от категории работника и правил ведомства.
Наличие служебной квартиры не означает, что сотрудник сможет впоследствии выкупить ее на льготных условиях. Иногда жилье необходимо освободить после прекращения оснований для проживания.
Если сотрудник планирует купить свою недвижимость, ему нужно отдельно оценить доступные программы, накопления и кредитные условия.
Может ли госслужащий получить ипотеку на общих условиях
Если работник не подходит под специальные программы или не имеет права на субсидию, он может обратиться за обычным ипотечным кредитом. Банк оценивает:
размер первоначального взноса
другие обстоятельства
Работа в государственном органе может положительно восприниматься при оценке стабильности дохода, но не гарантирует одобрение заявки.
Для получения ипотеки нужны паспорт, документы о доходах и занятости, сведения о первоначальном взносе и документы на приобретаемую недвижимость. Точный перечень зависит от банка и выбранной программы.
Госслужащий может сравнить предложения нескольких банков, чтобы выбрать подходящие ставку, срок кредитования и размер ежемесячного платежа. Отдельно стоит уточнить, предоставляет ли банк скидку клиентам, получающим зарплату через него, или участникам партнерских программ.
При выборе кредита важно учитывать не только ставку. Значение имеют:
полная стоимость кредита
расходы на страхование
дополнительные услуги
требования к первоначальному взносу
возможность досрочного погашения
Если заемщик рассчитывает на жилищную субсидию, не стоит заключать кредитный договор до выяснения правил предоставления выплаты. Нужно заранее узнать, когда перечислят деньги и можно ли использовать их в выбранной сделке.

Популярные инструкции
Все инструкцииЕсть вопросы? Задавайте!
Спасибо за обращение!
Запрос направлен в отдел по работе с клиентами.
Свяжемся с вами в ближайшее время
Спасибо за ваш комментарий!
Ваш комментарий принят