


Обзор ставок по ипотеке в банках на 9 сентября 2026 года
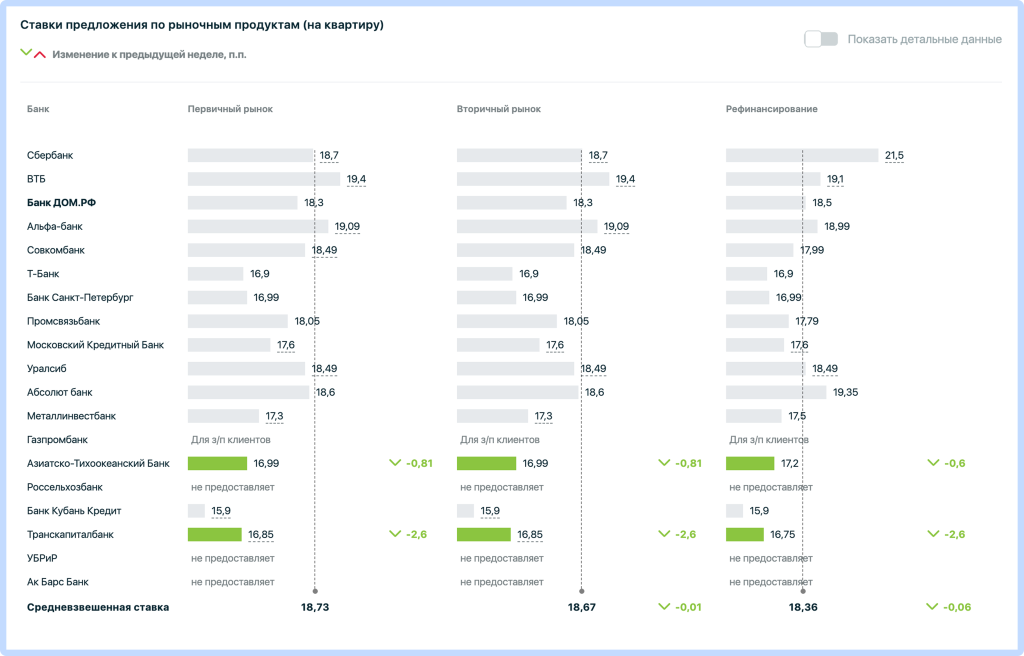
 Диапазон ставок по ипотеке в российских банках составляет от 15,9% до 19,45% годовых.
Средневзвешенные ставки по рыночной ипотеке составляют:
- первичный рынок — 18,73%
- вторичный рынок — 18,67%
- рефинансирование — 18,36%
- льготные программы — 6%
Индивидуальные дома:
- покупка — 19,24%
- строительство — 19,27%
 Нажмите на картинку, чтобы увеличить изображение
Минимальные ставки:
- Банк Кубань Кредит — 15,9%
- Транскапиталбанк — 16,85%
- Т-Банк — 16,9%
- Банк Санкт-Петербург — 16,99%
- Азиатско-Тихоокеанский банк — 16,99%
- Металлинвестбанк — 17,3%
- Московский кредитный банк — 17,6%
Максимальные ставки:
- ВТБ — 19,4%
- Альфа-банк — 19,09%
- Сбер — 18,7%
Как изменились ставки за неделю
За последнюю неделю диапазон ипотечных предложений существенно не изменился. При этом отдельные банки скорректировали условия в сторону снижения.
Азиатско-Тихоокеанский банк уменьшил ставку на 0,81 п. п., до 16,99%. В Транскапиталбанке снижение оказалось более заметным — на 2,6 п. п., до 16,85%.
Что происходит с ипотекой после снижения ключевой ставки
В июле Банк России снизил ключевую ставку с 14,25% до 14% годовых. С 27 июля этот уровень остается без изменений. Следующее заседание ЦБ по ключевой ставке состоится 11 сентября.
Однако стоимость ипотечных кредитов реагирует на решения регулятора не сразу. На ставки банков влияют не только действия ЦБ, но и стоимость привлечения средств, кредитные риски, требования к заемщикам и параметры конкретных программ.
Поэтому снижение ключевой ставки не приводит автоматически к такому же снижению процентов по ипотеке.
При этом льготные программы по-прежнему заметно дешевле рыночных: ставка по ним составляет 6% годовых. Доступ к таким предложениям имеют только заемщики, которые соответствуют установленным требованиям.
На что обратить внимание при выборе ипотеки
Минимальные предложения на рынке начинаются примерно от 15,9–16,9% годовых, однако заявленная банком ставка может быть доступна не всем клиентам. Итоговые условия могут зависеть от первоначального взноса, дохода заемщика, кредитной истории, оформления страховки и других факторов.
Что учитывать кроме процентной ставки:
- размер первоначального взноса
- полную стоимость кредита
- стоимость страхования
- комиссии и дополнительные платежи
- требования к подтверждению дохода
- возможность досрочного погашения
- условия изменения ставки
- доступность льготных программ
Чем больше первоначальный взнос, тем меньше сумма кредита и, соответственно, потенциальная переплата по процентам.
Перед оформлением ипотеки также стоит сравнить предложения нескольких банков. Даже разница в 1–2 процентных пункта при крупной сумме займа способна существенно повлиять на итоговую переплату.
Чтобы рассчитать комфортный ежемесячный платеж, можно воспользоваться ипотечным калькулятором.
Для оценки экономии при досрочном погашении подойдет калькулятор досрочного погашения ипотеки.
Налоговые вычеты
При покупке или строительстве жилья заемщик может оформить имущественный налоговый вычет. Максимальный размер расходов, учитываемых при покупке или строительстве недвижимости, составляет 2 млн ₽. По уплаченным ипотечным процентам лимит составляет 3 млн ₽.
Размер фактического возврата зависит от применяемой ставки НДФЛ. Например, при ставке 13% можно вернуть до 260 тысяч ₽ с расходов на покупку жилья и до 390 тысяч ₽ с уплаченных ипотечных процентов. При более высокой ставке НДФЛ сумма возврата может быть больше.
Чтобы оценить возможную сумму возврата, используйте калькулятор налоговых вычетов.
Что будет с ипотечными ставками дальше
Рыночная ипотека в начале сентября 2026 года остается дорогой: средневзвешенные ставки находятся в районе около 18,5% годовых, тогда как льготные программы позволяют отдельным категориям заемщиков получить кредит по ставке 6%.
Дальнейшая динамика ставок будет зависеть от решений Банка России по ключевой ставке, инфляции, стоимости фондирования банков. Если денежно-кредитная политика продолжит смягчаться, ипотечные ставки могут постепенно снизиться.
Тем, кому ипотека необходима в ближайшее время, стоит оценивать предложения банков по полной стоимости кредита и индивидуальным условиям, а не только по ставке. Заемщикам, которые готовы отложить покупку, рекомендуетмся следить за решениями ЦБ и изменениями условий ипотечных программ.
В новом материале эксперты рассказали, стоит ли брать ипотеку по рыночным ставкам.
Ранее сообщалось, что рыночная ипотека впервые с 2023 года заняла первое место по объему выдач.




Есть вопросы? Задавайте!
Спасибо за обращение!
Запрос направлен в отдел по работе с клиентами.
Свяжемся с вами в ближайшее время