


Обзор ставок по ипотеке в банках на 2 сентября 2026 года
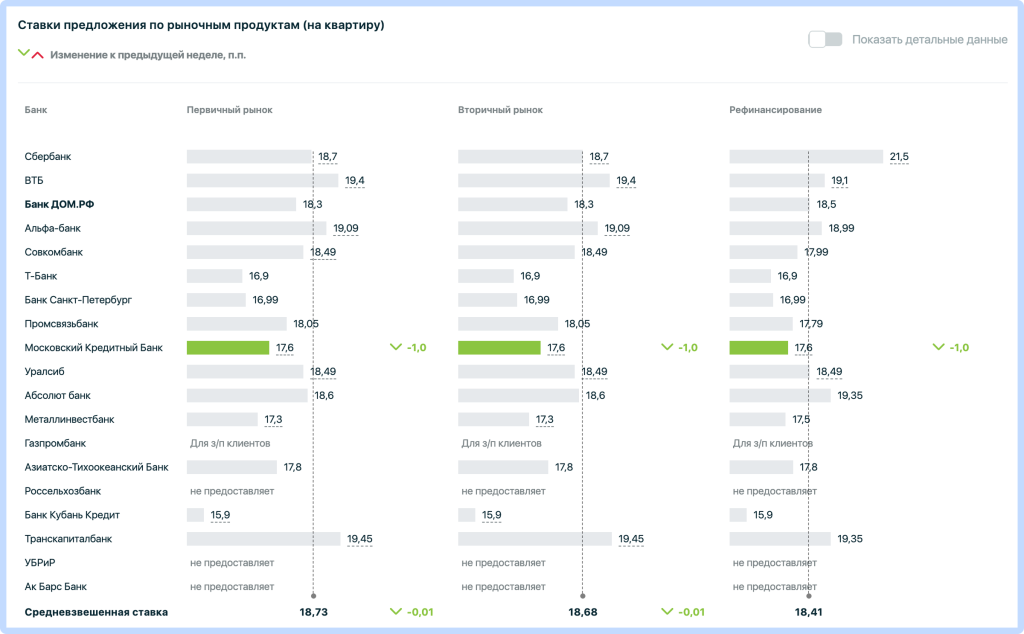
 Диапазон ставок по ипотеке в российских банках составляет от 15,9% до 19,45% годовых.
Средневзвешенные ставки по рыночной ипотеке составляют:
- первичный рынок — 18,73%
- вторичный рынок — 18,68%
- рефинансирование — 18,41%
- льготные программы — 6%
Индивидуальные дома:
- покупка — 19,24%
- строительство — 19,27%
 Нажмите на картинку, чтобы увеличить изображение
Какие банки предлагают самые низкие ставки
Среди представленных банков минимальные ставки на покупку квартиры:
- Банк Кубань Кредит — 15,9%
- Т-Банк — 16,9%
- Банк Санкт-Петербург — 16,99%
- Металлинвестбанк — 17,3%
- Московский кредитный банк — 17,6%
- Банк ДОМ.РФ — 18,3%
Максимальные ставки:
- Транскапиталбанк — 19,45%
- ВТБ — 19,4%
- Альфа-банк — 19,09%
Разница между минимальной и максимальной ставками на покупку квартиры составляет 3,55 п. п. При этом предложения ниже 18% остаются точечными: у большинства банков из представленной выборки ставка находится в диапазоне около 18–19,5%.
Рефинансирование
По рефинансированию диапазон остается широким — от 16,9% до 21,5%.
Минимальная ставка в представленной выборке — у Т-Банка, 16,9%, максимальная — у Сбербанка, 21,5%. Разница — 4,6 п. п.
Средневзвешенная ставка по рефинансированию составляет 18,41% — это на 0,33 п. п. ниже уровня на первичном рынке и на 0,27 п. п. ниже ставки на вторичном рынке.
Поэтому важно сравнивать не только ставку, но и полную стоимость кредита и требования к заемщику.
Ставки за неделю немного снизились
Диапазон индивидуальных предложений практически не изменился. Наиболее заметное снижение среди банков зафиксировано у Московского кредитного банка — его ставка уменьшилась на 1 п. п., до 17,6%.
Рынок пока демонстрирует небольшое снижение средних ставок, но говорить о заметном удешевлении рыночной ипотеки пока рано.
Что происходит со ставками на фоне снижения ключевой ставки
Банк России в июле снизил ключевую ставку с 14,25% до 14% годовых. С 27 июля она установлена на уровне 14%, и по состоянию на 2 сентября 2026 года остается без изменений.
При этом ипотечные ставки снижаются медленнее. На динамику предложений банков влияют стоимость фондирования, оценка кредитных рисков, требования к заемщикам и условия конкретных ипотечных программ. Поэтому снижение ключевой ставки не означает автоматического и сопоставимого снижения ипотечных ставок.
Разница между ключевой ставкой и средневзвешенной ипотечной ставкой составляет:
- первичный рынок — +4,73 п. п.
- вторичный рынок — +4,68 п. п.
- рефинансирование — +4,41 п. п.
При этом льготные ипотечные программы остаются дешевле рыночных — ставка по ним составляет 6% годовых. Однако воспользоваться такими программами могут только заемщики, соответствующие установленным требованиям.
Что это значит для заемщиков
Предложения на рынке начинаются от 15,9–16,9%, однако минимальная ставка не обязательно доступна каждому заемщику. Получение может зависеть от размера первоначального взноса, подтверждения дохода, кредитной истории, страхования и других условий.
Что учитывать кроме процентной ставки:
- размер первоначального взноса
- полную стоимость кредита
- стоимость страхования
- комиссии и дополнительные платежи
- требования к подтверждению дохода
- возможность досрочного погашения
- условия изменения ставки
- доступность льготных программ
Более крупный первоначальный взнос уменьшает сумму займа и, соответственно, переплату по процентам.
Также имеет смысл сравнить предложения как минимум 3–5 банков: даже разница в 1–2 % при крупном ипотечном кредите может повлиять на общую переплату.
Чтобы рассчитать комфортный ежемесячный платеж, можно воспользоваться ипотечным калькулятором.
Для оценки экономии при досрочном погашении подойдет калькулятор досрочного погашения ипотеки.
Налоговый вычет может снизить финансовую нагрузку
При покупке жилья заемщик может получить имущественный налоговый вычет. Максимальная сумма расходов, с которой предоставляется вычет при покупке или строительстве жилья, составляет 2 млн ₽, а по уплаченным ипотечным процентам — 3 млн ₽.
С 2025 года в России действует прогрессивная шкала НДФЛ, поэтому размер фактического возврата зависит от ставки налога. Например, при ставке НДФЛ 13% максимальный возврат составляет 260 тысяч ₽ с расходов на покупку жилья и до 390 тысяч ₽ с уплаченных ипотечных процентов. При более высокой ставке НДФЛ сумма возврата может быть больше.
Чтобы оценить возможную сумму возврата, используйте калькулятор налоговых вычетов.
Что будет с ипотечными ставками дальше
Рыночная ипотека в начале сентября 2026 года остается дорогой: средневзвешенные ставки находятся в районе около 18,5% годовых, тогда как льготные программы позволяют отдельным категориям заемщиков получить кредит по ставке 6%.
За неделю средневзвешенные ставки снизились всего на 0,01 п. п., поэтому пока речь идет скорее о стабилизации рынка, чем о заметном снижении стоимости ипотеки.
Дальнейшая динамика ставок будет зависеть от решений Банка России по ключевой ставке, инфляции, стоимости фондирования банков. При дальнейшем смягчении денежно-кредитной политики рыночная ипотека может постепенно подешеветь, но снижение ставок может происходить с некоторым запаздыванием.
Поэтому заемщикам, которым ипотека нужна уже сейчас, имеет смысл сравнивать доступные предложения по полной стоимости кредита, а не ориентироваться только на ожидание будущего снижения ставок. Тем, кто может отложить покупку, стоит следить за решениями Банка России и изменениями в условиях ипотечных программ.
В новом материале эксперты рассказали, стоит ли брать ипотеку по рыночным ставкам.
Ранее сообщалось, что с 1 сентября заемщики смогут оформить ипотечные каникулы при рождении или усыновлении второго ребенка либо последующих детей.




Есть вопросы? Задавайте!
Бесплатная консультация по вопросам жилья, ипотеки и господдержки
Спасибо за обращение!
Запрос направлен в отдел по работе с клиентами.
Свяжемся с вами в ближайшее время