


Обзор ставок по ипотеке в банках на 21 октября 2026 года
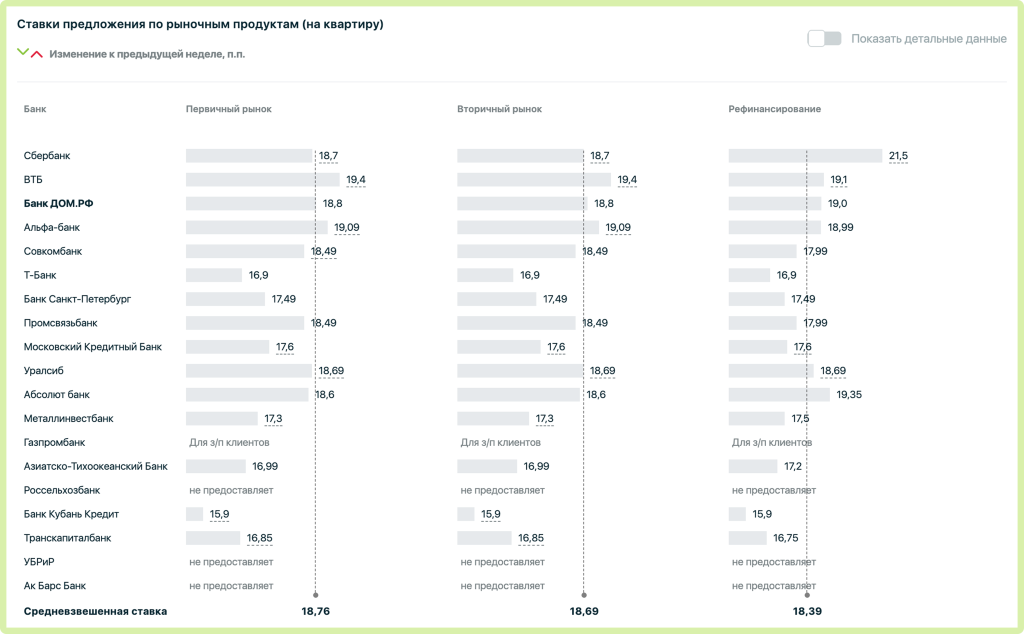
 Ставки по рыночной ипотеке в российских банках за неделю не изменились. Средневзвешенная ставка составляет 18,74% годовых на первичном рынке и 18,69% на вторичном. В предложениях банков, включенных в обзор, ставки находятся в диапазоне от 15,9% до 19,4% годовых.
Следующее заседание Банка России по ключевой ставке запланировано на 23 октября. Решение регулятора может повлиять на ожидания участников ипотечного рынка, однако ставки по жилищным кредитам не меняются автоматически вслед за ключевой ставкой.
Какие ставки предлагают банки
Минимальная ставка среди предложений, представленных в обзоре, составляет 15,9% годовых, максимальная — 19,4%.
Самые низкие ставки:
- Банк Кубань Кредит — 15,9%
- Транскапиталбанк — 16,85%
- Т-Банк — 16,9%
- Азиатско-Тихоокеанский Банк — 16,99%
- Металлинвестбанк — 17,3%
Максимальные ставки:
- ВТБ — 19,4%
- Альфа-банк — 19,09%
- Сбер — 18,7%
 Нажмите на картинку, чтобы увеличить изображение
По сравнению с прошлой неделей средневзвешенные ставки на первичном и вторичном рынках не изменились. На рынке рефинансирования средневзвешенная ставка также осталась на прежнем уровне.
Минимальная ставка не гарантирует, что кредит выдадут именно на таких условиях. Итоговый процент зависит от первоначального взноса, дохода, кредитной истории, страхования и условий конкретной программы.
При сравнении предложений стоит смотреть не только на ставку, но и на полную стоимость кредита (ПСК), размер первоначального взноса и дополнительные расходы.
Какие ставки действуют по Семейной ипотеке
С 1 октября 2026 года изменились условия программы «Семейная ипотека». Для новых кредитных договоров ставка и максимальная сумма кредита на покупку жилья зависят от количества детей в семье и региона. При этом хотя бы один ребенок должен быть младше семи лет на момент заключения договора.
В большинстве регионов России действуют следующие условия:
- 5 и более детей — 2% годовых, до 10 млн ₽
- 4 ребенка — 4% годовых, до 10 млн ₽
- 3 ребенка — 6% годовых, до 10 млн ₽
- 2 ребенка — 8% годовых, до 8 млн ₽
- 1 ребенок — 10% годовых, до 6 млн ₽
В Москве, Санкт-Петербурге, Московской и Ленинградской областях:
- 5 и более детей — 4% годовых, до 18 млн ₽
- 4 ребенка — 6% годовых, до 18 млн ₽
- 3 ребенка — 8% годовых, до 18 млн ₽
- 2 ребенка — 10% годовых, до 15 млн ₽
- 1 ребенок — 12% годовых, до 12 млн ₽
Для строительства частного дома, завершения его строительства и покупки земельного участка с последующим возведением жилья предусмотрена ставка 6% годовых независимо от количества детей и региона.
Также установлен максимальный срок субсидирования льготной ставки — до 15 лет. Новые условия применяются к кредитным договорам, заключенным с 1 октября 2026 года.
Подробнее об условиях программы читайте в материале «Семейная ипотека: как воспользоваться в 2026 году».
Как ключевая ставка влияет на ипотеку
11 сентября Банк России сохранил ключевую ставку на уровне 14% годовых. Следующее заседание по этому вопросу запланировано на 23 октября.
Ключевая ставка влияет на стоимость денег для банков, однако ипотечные ставки не меняются автоматически вслед за решениями регулятора. На условия кредитования также влияют стоимость привлечения средств, оценка рисков заемщиков, требования к первоначальному взносу и условия конкретных программ.
Поэтому даже после изменения ключевой ставки банки могут пересматривать ипотечные предложения с задержкой или менять условия по отдельным продуктам.
Сколько составляет платеж по ипотеке
Даже несколько процентных пунктов разницы в ставке могут заметно повлиять на ежемесячный платеж и общую переплату по кредиту.
Например, при аннуитетных платежах по кредиту на 5 млн ₽ сроком на 20 лет ежемесячный платеж составит примерно:
- при ставке 15,9% — 69,8 тысяч ₽
- при ставке 18,7% — 78,3 тысяч ₽
Разница — около 8,5 тысячи ₽ в месяц. Заемщик с более низкой ставкой при прочих равных условиях заплатит меньше процентов за весь срок кредита.
Расчет приведен для примера и не учитывает страхование и другие дополнительные расходы. Фактические условия зависят от предложения банка.
Рассчитать ежемесячный платеж, переплату и другие параметры можно с помощью ипотечного калькулятора. Оценить возможную экономию при досрочном погашении поможет калькулятор досрочного погашения ипотеки.
Что проверить перед оформлением ипотеки
Перед подписанием кредитного договора стоит сравнить несколько предложений и проверить:
- полную стоимость кредита
- размер первоначального взноса
- стоимость страхования
- комиссии и другие дополнительные платежи
- требования к подтверждению дохода
- условия досрочного погашения
- возможность изменения процентной ставки
- требования и ограничения конкретной ипотечной программы
Не стоит выбирать кредит только по минимальной ставке в рекламе. Важно убедиться, что вы соответствуете требованиям банка и сможете обслуживать долг в течение всего срока кредитования.
Можно ли получить налоговый вычет
При покупке или строительстве жилья заемщик может иметь право на имущественный налоговый вычет. Максимальный размер расходов, учитываемых при покупке или строительстве недвижимости, составляет 2 млн ₽, а по уплаченным ипотечным процентам — 3 млн ₽.
Рассчитать возможный размер вычета можно с помощью калькулятора налоговых вычетов.
Что будет со ставками по ипотеке дальше
На 21 октября 2026 года рыночные ставки в рассмотренных банках остались на уровне прошлой недели. При этом условия кредитования различаются: итоговая ставка зависит от банка, характеристик заемщика и выбранной программы.
Ближайший ориентир для ипотечного рынка — заседание Банка России 23 октября. Однако даже изменение ключевой ставки не означает, что банки сразу пересмотрят условия жилищных кредитов.
О том, почему рыночная ипотека остается дорогой, как меняются условия кредитования и чего ожидать от рынка в 2027 году, читайте в экспертном материале об ипотеке в 2026–2027 годах.

Есть вопросы? Задавайте!
Спасибо за обращение!
Запрос направлен в отдел по работе с клиентами.
Свяжемся с вами в ближайшее время