


Обзор ставок по ипотеке в банках на 7 октября 2026 года
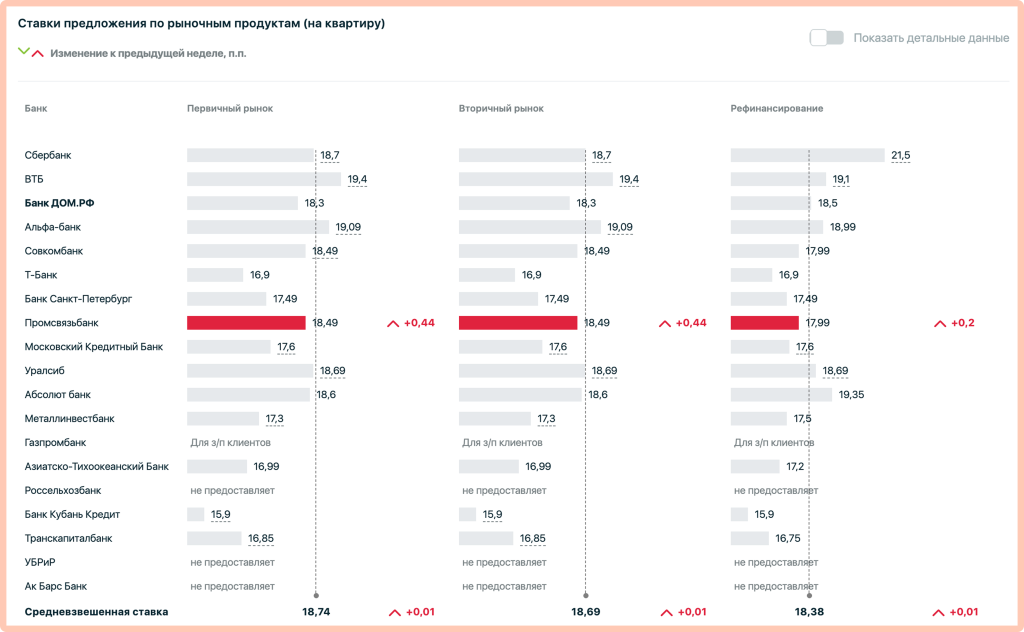
 Ставки по рыночной ипотеке в российских банках на 7 октября находятся в диапазоне от 15,9% до 19,4% годовых. Средневзвешенная ставка составляет 18,74% на первичном рынке и 18,69% на вторичном.
Какие ставки предлагают банки
Минимальная ставка среди предложений, представленных в обзоре, составляет 15,9% годовых, максимальная — 19,4%.
Самые низкие ставки предлагают:
- Банк Кубань Кредит — 15,9%
- Транскапиталбанк — 16,85%
- Т-Банк — 16,9%
- Азиатско-Тихоокеанский Банк — 16,99%
- Металлинвестбанк — 17,3%
Максимальные ставки:
- ВТБ — 19,4%
- Альфа-банк — 19,09%
- Сбер — 18,7%
 Нажмите на картинку, чтобы увеличить изображение
Средневзвешенная ставка на первичном рынке составляет 18,74% годовых, на вторичном — 18,69%. Таким образом, разница между средними показателями двух сегментов остается небольшой.
На рынке рефинансирования средневзвешенная ставка составляет 18,38% годовых. При этом условия отдельных банков различаются. Например, Сбербанк предлагает ставку 21,5%, а Т-Банк — 16,9%.
Минимальная ставка не гарантирует, что кредит выдадут именно на таких условиях. Итоговый процент зависит от первоначального взноса, дохода, кредитной истории, страхования и параметров конкретной программы.
При сравнении предложений стоит смотреть не только на ставку, но и на полную стоимость кредита (ПСК), размер первоначального взноса и дополнительные расходы.
Как изменились ставки
На 7 октября изменения затронули несколько предложений по рыночной ипотеке.
Промсвязьбанк повысил ставки на 0,44 п. п. по кредитам на первичном и вторичном рынках. Ставка по рефинансированию выросла на 0,2 п. п. и достигла 17,99%.
При этом средневзвешенные ставки изменились незначительно. По сравнению с предыдущей неделей показатель на первичном рынке увеличился на 0,01 п. п., до 18,74%. На вторичном рынке он также вырос на 0,01 п. п., до 18,69%. Средневзвешенная ставка по рефинансированию увеличилась на 0,01 п. п., до 18,38%.
Семейная ипотека: что изменилось
С 1 октября 2026 года изменились условия Семейной ипотеки. Теперь процентная ставка и максимальная сумма кредита зависят от количества детей в семье и региона, в котором приобретают жилье. Новые правила распространяются на ипотечные договоры, заключенные с 1 октября.
Ранее основная ставка по программе составляла до 6% годовых. Теперь для семей с одним ребенком она может достигать 10% в большинстве регионов и 12% в Москве, Санкт-Петербурге, Московской и Ленинградской областях. Самые низкие ставки предусмотрены для многодетных семей.
Какие ставки действуют по Семейной ипотеке
Условия зависят от количества детей. Для получения льготного кредита по новым правилам хотя бы один ребенок в семье должен быть младше семи лет на момент заключения договора. Также программа предусматривает отдельные условия для семей с детьми-инвалидами.
Для всей России:
- 5 и более детей — 2% годовых, до 10 млн ₽
- 4 ребенка — 4% годовых, до 10 млн ₽
- 3 ребенка — 6% годовых, до 10 млн ₽
- 2 ребенка — 8% годовых, до 8 млн ₽
- 1 ребенок — 10% годовых, до 6 млн ₽
Для Москвы, Санкт-Петербурга, Московской и Ленинградской областей:
- 5 и более детей — 4% годовых, до 18 млн ₽
- 4 ребенка — 6% годовых, до 18 млн ₽
- 3 ребенка — 8% годовых, до 18 млн ₽
- 2 ребенка — 10% годовых, до 15 млн ₽
- 1 ребенок — 12% годовых, до 12 млн ₽
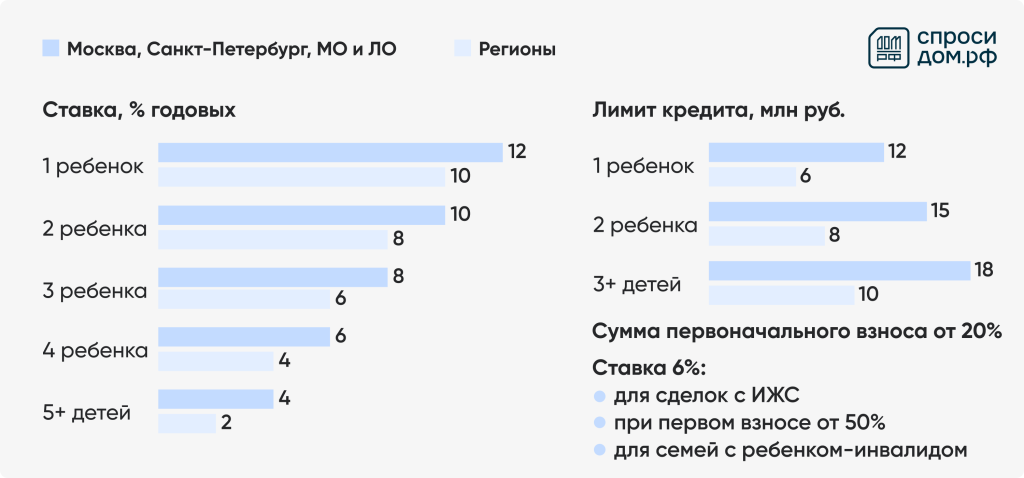
Для отдельных категорий заемщиков и целей кредитования предусмотрены специальные условия. Например, ставка по Семейной ипотеке на строительство частного дома, завершение его строительства или покупку земельного участка с последующим строительством жилья сохраняется на уровне 6% независимо от количества детей и региона. Подробные условия программы смотрите в статье «Семейная ипотека: как воспользоваться в 2026 году».
Как изменения отразились на предложениях банков
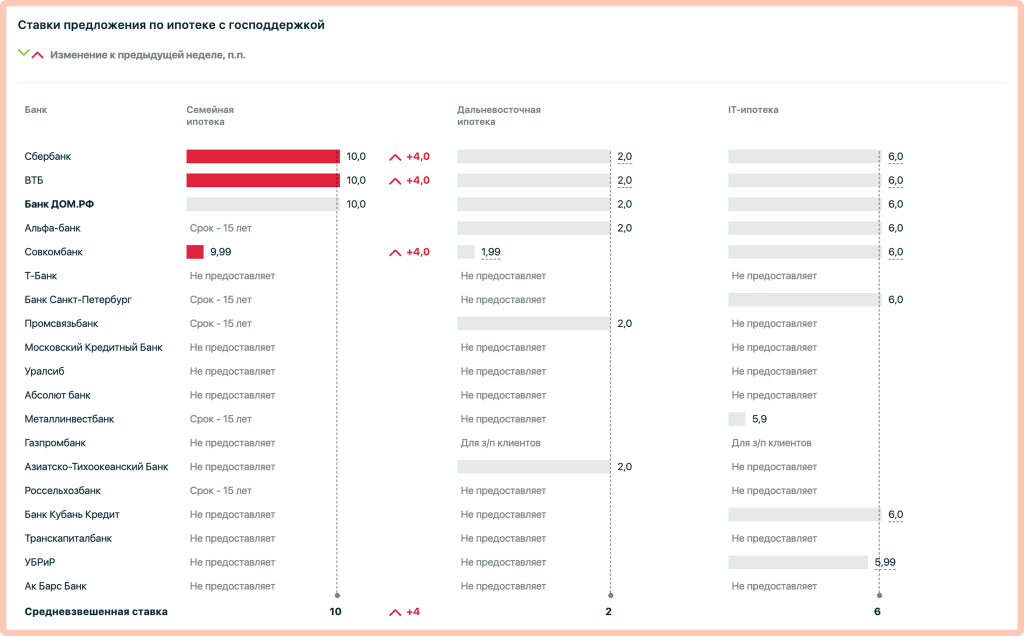
На 7 октября средневзвешенная ставка по Семейной ипотеке составляет 10% годовых. Такой же показатель указан для Сбербанка, ВТБ и Банка ДОМ.РФ. Совкомбанк предлагает ставку 9,99%.
 Нажмите на картинку, чтобы увеличить изображение
Изменения необходимо рассматривать с учетом новых правил программы: ставка теперь зависит от состава семьи и региона, а конкретные условия определяются параметрами кредитного предложения.
Поэтому показатель 10% в таблице не означает, что такая ставка применяется ко всем участникам Семейной ипотеки. Например, семья с пятью и более детьми при соблюдении требований программы может претендовать на ставку 2% в большинстве регионов и 4% в четырех столичных регионах.
Перед оформлением кредита стоит уточнить, какие условия действуют в конкретном банке для соответствующей категории семьи. Важно проверить ставку, максимальную сумму кредита, первоначальный взнос, срок кредитования и требования к заемщику.
Изменения делают семейную ипотеку более дифференцированной: для многодетных семей предусмотрены более низкие ставки, а для семей с одним ребенком кредит может стать дороже. Поэтому при сравнении предложений необходимо учитывать не только средневзвешенный показатель по рынку, но и условия, на которые вправе рассчитывать конкретная семья.
Ключевая ставка
11 сентября Банк России сохранил ключевую ставку на уровне 14% годовых. Следующее заседание по ключевой ставке запланировано на 23 октября.
Ключевая ставка влияет на стоимость кредитов, но ипотечные ставки не меняются автоматически вслед за решением ЦБ. На условия банков также влияют стоимость привлечения средств, кредитные риски, требования к заемщикам и параметры конкретных ипотечных программ.
Поэтому даже после изменения ключевой ставки ипотека может какое‑то время оставаться примерно на прежнем уровне.
Сколько составляет платеж по ипотеке
При высоких ставках разница даже в несколько процентных пунктов влияет на ежемесячный платеж. Например, при одинаковой сумме и сроке кредита ставка 15,9% даст меньший платеж, чем 18,7%.
При сравнении важно учитывать не только размер ежемесячного платежа, но и общую сумму выплат за весь срок кредита.
Рассчитать ежемесячный платеж, переплату и другие параметры можно с помощью ипотечного калькулятора.
Что проверить перед оформлением ипотеки
Кроме процентной ставки, стоит обратить внимание на:
- полную стоимость кредита
- размер первоначального взноса
- стоимость страхования
- комиссии и другие дополнительные платежи
- требования к подтверждению дохода
- условия досрочного погашения
- возможность изменения процентной ставки
- требования и ограничения конкретной ипотечной программы
Даже небольшая разница в ставке при большой сумме кредита может изменить размер ежемесячного платежа и общую сумму процентов.
Рассчитать возможную экономию при досрочном погашении можно с помощью калькулятора досрочного погашения ипотеки.
Можно ли получить налоговый вычет
При покупке или строительстве жилья заемщик может иметь право на имущественный налоговый вычет. Максимальный размер расходов, учитываемых при покупке или строительстве недвижимости, составляет 2 млн ₽, а по уплаченным ипотечным процентам — 3 млн ₽.
Рассчитать возможный размер вычета можно с помощью калькулятора налоговых вычетов.
Ипотечный рынок в 2026 году постепенно меняется. Рыночные ставки постепенно снижаются, но кредит на жилье без господдержки все еще обходится дорого. Банки внимательнее оценивают доходы и долги клиентов, а льготные программы рассчитаны не на всех покупателей.
В новом материале разбираемся, сколько сейчас стоит ипотека, почему ставки по кредитам снижаются медленнее ключевой ставки ЦБ и чего ожидать от рынка в 2027 году.


Есть вопросы? Задавайте!
Спасибо за обращение!
Запрос направлен в отдел по работе с клиентами.
Свяжемся с вами в ближайшее время