


Семейная ипотека: актуальные условия на октябрь 2026
С 1 октября 2026 года условия Семейной ипотеки изменились. Ставка по программе привязана к количеству детей и региону проживания заемщиков.
Кто может оформить
Программа распространяется на следующие категории заемщиков:
- семьи с ребенком в возрасте до 6 лет включительно
- семьи, воспитывающие ребенка с инвалидностью
- семьи, потерявшие ребенка, если на дату смерти ему не исполнилось 7 лет или у него имелась инвалидность
Обязательное условие — заемщики и дети должны быть гражданами России.
Участвовать могут как полные семьи, так и одинокие родители, а также родители, которые не состоят в официальном браке. Если заемщики состоят в браке, оба супруга участвуют в кредитном договоре как созаемщики, даже если между ними действует брачный контракт. То есть оформить льготный кредит по программе «Семейная ипотека» на семью можно только один раз.
Ставки и суммы кредита
Для всей России:
- 5 и более детей — 2% годовых, до 10 млн ₽
- 4 ребенка — 4% годовых, до 10 млн ₽
- 3 ребенка — 6% годовых, до 10 млн ₽
- 2 ребенка — 8% годовых, до 8 млн ₽
- 1 ребенок — 10% годовых, до 6 млн ₽
Для Москвы, Санкт-Петербурга, Московской и Ленинградской областей:
- 5 и более детей — 4% годовых, до 18 млн ₽
- 4 ребенка — 6% годовых, до 18 млн ₽
- 3 ребенка — 8% годовых, до 18 млн ₽
- 2 ребенка — 10% годовых, до 15 млн ₽
- 1 ребенок — 12% годовых, до 12 млн ₽
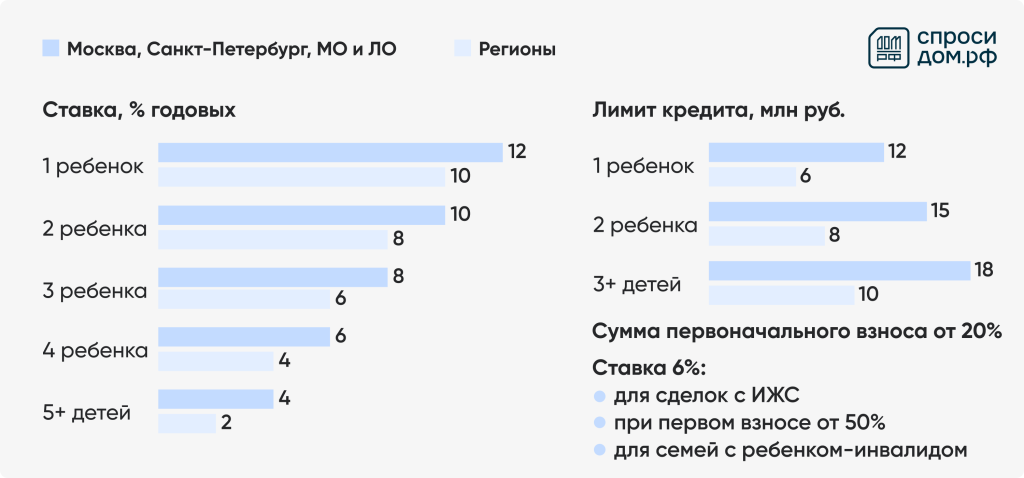
Случаи оформления льготной ипотеки по ставке 6 %
Программа предусматривает случаи получения льготного кредита по ставке не более 6 % годовых и независимо от количества детей:
- покупка или строительство индивидуального жилого дома, в том числе рефинансирование кредитов, выданных на такие цели ?Для семей с ребенком в возрасте до 6 лет включительно
- оплата 50% цены договора приобретения жилья (при заключении кредитного договора)
- оплата в течение календарного года с даты заключения кредитного договора 50% цены договора приобретения жилья
- наличие в семье ребенка-инвалида
Дополнительные правила
1. По действующим условиям ипотека может быть оформлена на любой срок, однако срок действия льготной процентной ставки – не более 15 лет с даты заключения кредитного договора. По истечении этого срока ставка повышается на 4 % от базовой ставки по кредитному договору или на 3% или 3,5% (в зависимости от объекта кредитования) от ключевой ставки Банка России. При этом вариант увеличения процентной ставки устанавливается исходя из минимально возможного значения.
2. При рождении каждого последующего ребенка ставка по ипотеке снижается до размера, который определен для семьи с соответствующим количеством детей.
3. В течение 5 лет с даты выдачи ипотечного кредита заемщик должен быть зарегистрирован по месту жительства в приобретенном жилье или построенном доме. Такая регистрация должна быть осуществлена в срок не позднее 271-го дня с момента оформления права собственности на жилое помещение.
4. Заемщики могут рефинансировать ранее выданный кредит, в том числе оформленный на цели ИЖС, а также рыночную часть комбинированной ипотеки по ставке, предусмотренной программой.
5. Предусмотрена возможность оформления ипотечного кредита на объект недвижимости, приобретенный с условием оплаты его стоимости рассрочкой при условии отсутствия зарегистрированного права собственности заемщика на данный объект на дату заключения кредитного договора.
Можно ли купить вторичное жилье
Семейная ипотека распространяется не только на новостройки, но и на часть вторичного рынка.
Семьи с ребенком до 6 лет включительно могут приобрести квартиру на вторичном рынке в городах, где строится не более двух многоквартирных домов. При этом возраст дома не должен превышать 20 лет.
Семьи с ребенком-инвалидом также могут приобрести жилье на вторичном рынке но только в регионах, где нет строящихся многоквартирных домов.
Ранее рассказали, как досрочно погасить ипотеку и сэкономить на процентах.
Есть вопросы? Задавайте!
Спасибо за обращение!
Запрос направлен в отдел по работе с клиентами.
Свяжемся с вами в ближайшее время