


Обзор ставок по ипотеке в банках на 18 ноября 2026 года
 Средневзвешенная ставка по рыночной ипотеке составляет 18,77% годовых на первичном рынке и 18,7% на вторичном.
Какие ставки предлагают банки
На 18 ноября 2026 года средневзвешенные ставки по рыночной ипотеке не изменились по отношению к прошлой неделе.
Самые низкие ставки:
- Банк Кубань Кредит — 15,9%
- Транскапиталбанк — 16,85%
- Азиатско-Тихоокеанский Банк — 16,99%
- Металлинвестбанк — 17,5%
- Т-Банк — 17,9%
Наиболее высокие ставки:
- ВТБ — 19,4%
- Альфа-банк — 19,09%
- Сбер — 18,7%
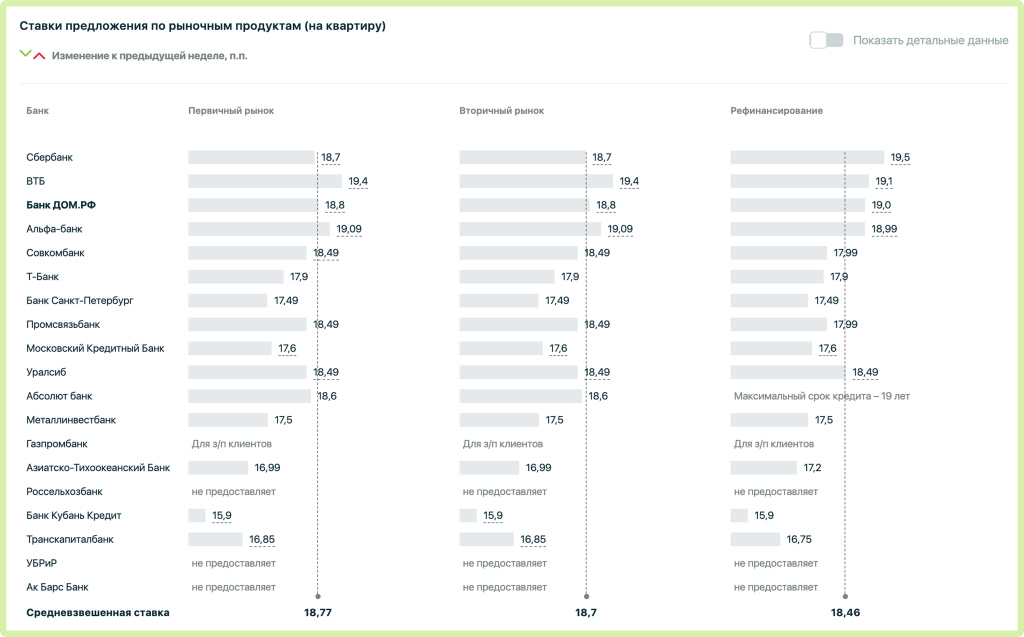 Нажмите на картинку, чтобы увеличить изображение
Как сравнить предложения банков
Процентная ставка — не единственный показатель стоимости ипотеки. При выборе кредита стоит сопоставить полную стоимость кредита (ПСК). В нее включают проценты и предусмотренные законом дополнительные платежи, от которых зависит предоставление кредита или его условия. Банк обязан сообщить ПСК до заключения договора.
Отдельно стоит уточнить стоимость страхования и условия кредита без добровольного полиса. Если договор предусматривает повышение ставки при отказе от страхования, экономия на полисе может сопровождаться увеличением платежей по кредиту. Поэтому сравнивать нужно совокупные расходы по обоим вариантам.
Рассчитать ежемесячный платеж, переплату и другие параметры можно с помощью ипотечного калькулятора. Оценить экономию при досрочном погашении поможет калькулятор досрочного погашения ипотеки.
При ипотечных ставках около 19% годовых заемщику важно оценивать не только процент по кредиту, но и ежемесячную нагрузку на бюджет. Разница между предложениями отражается на размере платежа и общей сумме выплат за весь срок.
Что проверить перед оформлением ипотеки
Даже при сниженных процентных ставках итоговые расходы по кредиту могут различаться. Перед оформлением ипотеки стоит сравнить несколько предложений и проверить:
- Полную стоимость кредита. Она позволяет оценить не только проценты, но и учитываемые по закону платежи, связанные с получением и обслуживанием кредита.
- Первоначальный взнос. Его размер определяет сумму займа и может влиять на ставку.
- Стоимость страхования. Уточните, какие полисы нужны, сколько они стоят и как изменятся условия при отказе от добровольного страхования.
- Дополнительные расходы. Учтите оценку недвижимости, оформление сделки и сопутствующие услуги.
- Условия досрочного погашения. Узнайте, как уменьшить переплату и можно ли сократить срок кредита.
- Условия изменения ставки. Проверьте, в каких случаях банк вправе пересмотреть процент по договору
Ориентироваться только на минимальную ставку в рекламе не стоит. Важнее сравнить итоговые расходы и убедиться, что ежемесячный платеж оставляет семье средства на текущие потребности и непредвиденные траты.
Можно ли получить налоговый вычет
При покупке или строительстве жилья заемщик может иметь право на имущественный налоговый вычет. Максимальный размер расходов, учитываемых при покупке или строительстве недвижимости, составляет 2 млн ₽, а по уплаченным ипотечным процентам — 3 млн ₽.
Рассчитать возможный размер вычета можно с помощью калькулятора налоговых вычетов.
О том, почему рыночная ипотека остается дорогой, как меняются условия кредитования и чего ожидать от рынка в 2027 году, читайте в экспертном материале об ипотеке в 2026–2027 годах.


Есть вопросы? Задавайте!
Спасибо за обращение!
Запрос направлен в отдел по работе с клиентами.
Свяжемся с вами в ближайшее время