


Обзор ставок по ипотеке в банках на 11 ноября 2026 года
 Средневзвешенная ставка по рыночной ипотеке составляет 18,77% годовых на первичном рынке и 18,7% на вторичном. Ставки на покупку квартиры в банках, включенных в обзор, варьируются от 15,9% до 19,4% годовых.
Какие ставки предлагают банки
На 11 ноября 2026 года средневзвешенные ставки по рыночной ипотеке остаются близкими к уровню прошлой недели.
Самые низкие ставки:
- Банк Кубань Кредит — 15,9%
- Транскапиталбанк — 16,85%
- Азиатско-Тихоокеанский Банк — 16,99%
- Металлинвестбанк — 17,5%
- Т-Банк — 17,9%
Наиболее высокие ставки:
- ВТБ — 19,4%
- Альфа-банк — 19,09%
- Сбер — 18,7%
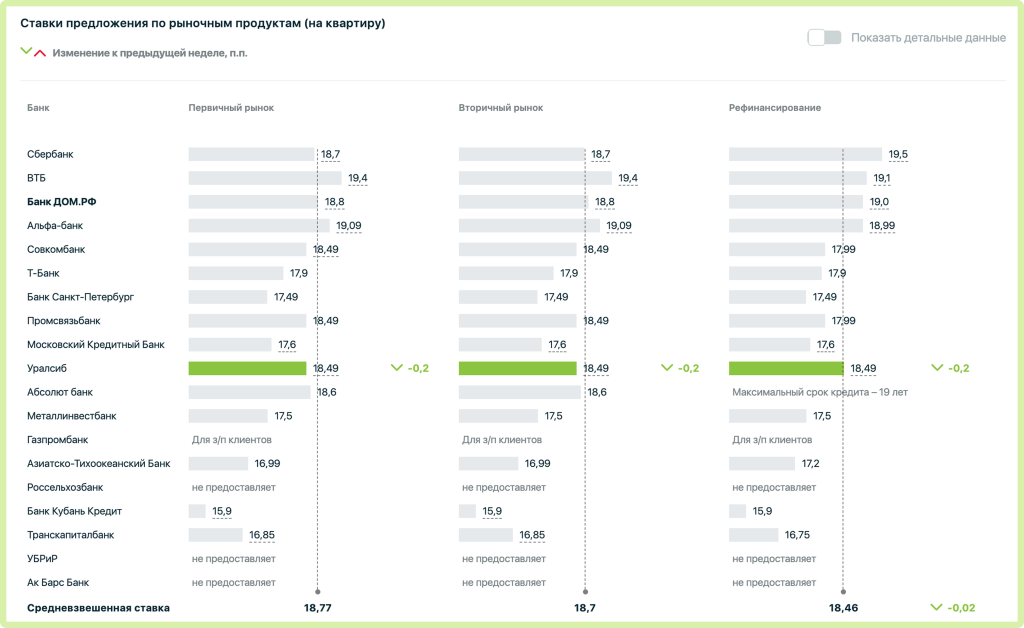 Нажмите на картинку, чтобы увеличить изображение
За последнюю неделю Уралсиб снизил ставки на покупку квартиры и рефинансирование на 0,2 п. п. — до 18,49% годовых. Повышения ставок, которые ранее произошли в Т-Банке и Металлинвестбанке, к изменениям этой недели не относятся. Сейчас их предложения на покупку квартиры составляют 17,9% и 17,5% соответственно.
Средневзвешенная ставка по рефинансированию снизилась до 18,46% годовых.
Таким образом, снижение ставок носит точечный характер. Условия конкретного кредита могут отличаться от значений в таблице. Банки учитывают первоначальный взнос, доход и кредитную историю заемщика, страхование и другие параметры. Минимальная ставка в предложении не гарантирует, что кредит одобрят именно под такой процент. Перед подачей заявки важно уточнить требования банка и сравнить полную стоимость кредита (ПСК).
Как ключевая ставка влияет на ипотеку
23 октября Банк России сохранил ключевую ставку на уровне 14% годовых. Следующее заседание по этому вопросу запланировано на 18 декабря 2026 года.
Ключевая ставка влияет на стоимость денег для банков, но ипотечные предложения не меняются автоматически вслед за решением регулятора. При определении условий банки также учитывают стоимость привлечения средств, кредитные риски, спрос на ипотеку и собственную кредитную политику. Поэтому даже при неизменной ключевой ставке отдельные предложения могут становиться дешевле или дороже.
При ипотечных ставках около 19% годовых заемщику важно оценивать не только процент по кредиту, но и ежемесячную нагрузку на бюджет. Разница между предложениями отражается на размере платежа и общей сумме выплат за весь срок.
Сколько составляет платеж по ипотеке
Например, при аннуитетных платежах по кредиту на 5 млн ₽ сроком на 20 лет ежемесячный платеж составит примерно:
- при ставке 15,9% — 69,2 тысячи ₽
- при ставке 18,7% — 79,9 тысячи ₽
Разница — около 10,7 тысячи ₽ в месяц, или примерно 128,2 тысячи ₽ в год. Расчет приведен для примера и не учитывает страхование и другие дополнительные расходы. Фактический платеж зависит от условий кредитного договора.
Рассчитать ежемесячный платеж, переплату и другие параметры можно с помощью ипотечного калькулятора. Оценить экономию при досрочном погашении поможет калькулятор досрочного погашения ипотеки.
Что проверить перед оформлением ипотеки
Даже при сниженных процентных ставках итоговые расходы по кредиту могут различаться. Перед оформлением ипотеки стоит сравнить несколько предложений и проверить:
- Полную стоимость кредита. Она позволяет оценить не только проценты, но и учитываемые по закону платежи, связанные с получением и обслуживанием кредита.
- Первоначальный взнос. Его размер определяет сумму займа и может влиять на ставку.
- Стоимость страхования. Уточните, какие полисы нужны, сколько они стоят и как изменятся условия при отказе от добровольного страхования.
- Дополнительные расходы. Учтите оценку недвижимости, оформление сделки и сопутствующие услуги.
- Условия досрочного погашения. Узнайте, как уменьшить переплату и можно ли сократить срок кредита.
- Условия изменения ставки. Проверьте, в каких случаях банк вправе пересмотреть процент по договору
Ориентироваться только на минимальную ставку в рекламе не стоит. Важнее сравнить итоговые расходы и убедиться, что ежемесячный платеж оставляет семье средства на текущие потребности и непредвиденные траты.
Можно ли получить налоговый вычет
При покупке или строительстве жилья заемщик может иметь право на имущественный налоговый вычет. Максимальный размер расходов, учитываемых при покупке или строительстве недвижимости, составляет 2 млн ₽, а по уплаченным ипотечным процентам — 3 млн ₽.
Рассчитать возможный размер вычета можно с помощью калькулятора налоговых вычетов.
О том, почему рыночная ипотека остается дорогой, как меняются условия кредитования и чего ожидать от рынка в 2027 году, читайте в экспертном материале об ипотеке в 2026–2027 годах.
Узнать подробнее в материале:


Есть вопросы? Задавайте!
Спасибо за обращение!
Запрос направлен в отдел по работе с клиентами.
Свяжемся с вами в ближайшее время