


Обзор ставок по ипотеке в банках на 16 сентября 2026 года
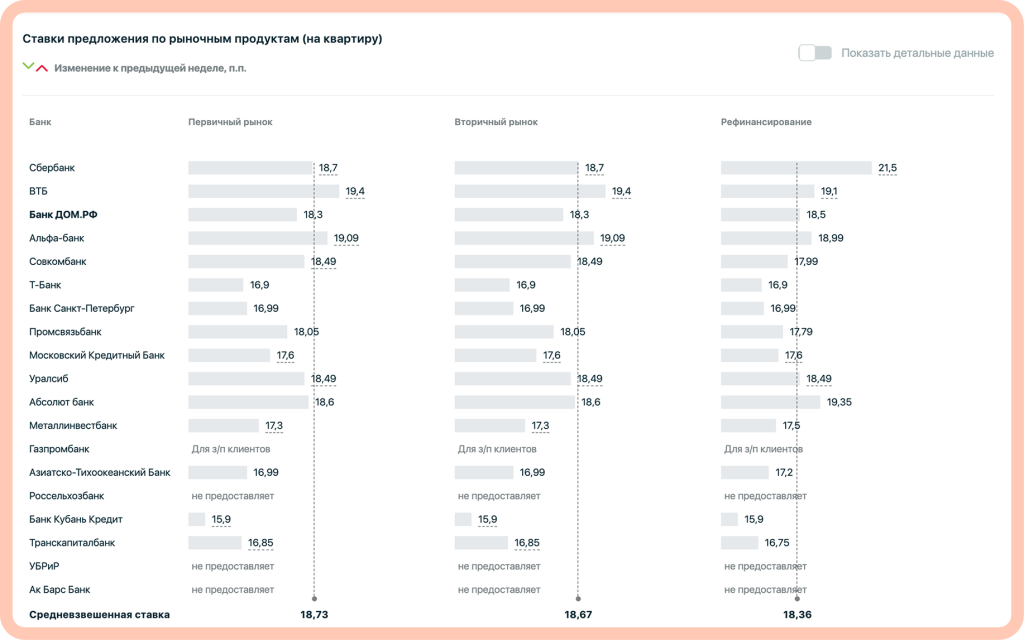
Ставки по рыночной ипотеке в российских банках на 16 сентября находятся в диапазоне от 15,9% до 19,4% годовых. Средневзвешенная ставка составляет 18,73% на первичном рынке и 18,67% на вторичном.
По льготным ипотечным программам средняя ставка составляет 6% годовых. Для индивидуальных домов средние ставки находятся на уровне 19,24% при покупке и 19,27% при строительстве.
Какие ставки предлагают банки
Минимальная ставка среди предложений, представленных в обзоре, составляет 15,9% годовых. Максимальные значения достигают 19,4%.
Нажмите на картинку, чтобы увеличить изображение
При этом минимальная ставка, указанная банком, не означает, что кредит на таких условиях доступен каждому заемщику. Итоговый процент может зависеть от первоначального взноса, дохода и других параметров заемщика, оформления страхования и условий конкретной программы.
Поэтому при сравнении ипотечных предложений важно также смотреть на полную стоимость кредита (ПСК), размер первоначального взноса и дополнительные расходы.
Как изменились ставки за неделю
По сравнению с 9 сентября диапазон ипотечных предложений не изменился. Средневзвешенная ставка также остается на уровне 18,73% годовых по рыночной ипотеке.
Что происходит с ключевой ставкой
11 сентября Банк России сохранил ключевую ставку на уровне 14% годовых. Следующее заседание Совета директоров по ключевой ставке запланировано на 23 октября.
Ключевая ставка влияет на стоимость кредитов, но ипотечные ставки не меняются автоматически вслед за решением Банка России. На условия банков также влияют стоимость привлечения средств, кредитные риски, требования к заемщикам и параметры конкретных ипотечных программ.
Поэтому даже после изменения ключевой ставки ипотека может какое-то время сохраняться примерно на прежнем уровне.
Сколько составляет платеж по ипотеке
При высокой процентной ставке разница даже в несколько процентных пунктов заметно влияет на ежемесячный платеж.
Например, при одинаковой сумме и сроке кредита ставка 15,9% будет означать меньший ежемесячный платеж, чем ставка 18,7%. При этом при сравнении предложений важно учитывать не только платеж, но и общую сумму выплат за весь срок кредита.
Рассчитать ежемесячный платеж, переплату и другие параметры можно с помощью ипотечного калькулятора.
Рыночная или льготная ипотека
Средневзвешенная ставка по льготным программам значительно ниже рыночной и составляет 6% годовых. Однако воспользоваться такими программами могут только заемщики, которые соответствуют установленным требованиям.
Поэтому при выборе ипотечного кредита сначала стоит проверить, есть ли право на льготную программу, а уже затем сравнивать рыночные предложения.
Что проверить перед оформлением ипотеки
Кроме процентной ставки, стоит обратить внимание на:
- полную стоимость кредита
- размер первоначального взноса
- стоимость страхования
- комиссии и другие дополнительные платежи
- требования к подтверждению дохода
- условия досрочного погашения
- возможность изменения процентной ставки
- требования и ограничения конкретной ипотечной программы
Даже небольшая разница в ставке при большой сумме кредита может заметно изменить размер ежемесячного платежа и общую сумму процентов.
Рассчитать возможную экономию при досрочном погашении можно с помощью калькулятора досрочного погашения ипотеки.
Можно ли получить налоговый вычет
При покупке или строительстве жилья заемщик может иметь право на имущественный налоговый вычет. Максимальный размер расходов, учитываемых при покупке или строительстве недвижимости, составляет 2 млн ₽, а по уплаченным ипотечным процентам — 3 млн ₽.
Рассчитать возможный размер вычета можно с помощью калькулятора налоговых вычетов.
Ипотечный рынок в 2026 году постепенно меняется. Рыночные ставки снизились по сравнению с началом 2025 года, но кредит на жилье без господдержки все еще обходится дорого. Банки внимательнее оценивают доходы и долги клиентов, а льготные программы рассчитаны не на всех покупателей. В новом материале разбираемся, сколько стоит ипотека сейчас, почему ставки по кредитам снижаются медленнее ключевой ставки ЦБ и чего можно ждать от рынка в 2027 году.


Есть вопросы? Задавайте!
Бесплатная консультация по вопросам жилья, ипотеки и господдержки
Спасибо за обращение!
Запрос направлен в отдел по работе с клиентами.
Свяжемся с вами в ближайшее время