


Опубликовано 26.10.2026
Прямые и косвенные налоги: разница, какие бывают и кто платит
Налоги — обязательные платежи, которые граждане и организации перечисляют в бюджет государства. Этими средствами финансируют образование, здравоохранение, строительство и ремонт дорог, социальные выплаты и другие общественные нужды. В статье разберемся, чем отличаются прямые и косвенные налоги, какие платежи относятся к каждой категории, кто и в каких случаях их уплачивает.
В этой инструкции:


Что такое прямые налоги
Это обязательные платежи, которые государство берет напрямую с доходов, прибыли или имущества конкретного человека или организации. Их размер зависит от налоговой базы: например, от зарплаты, прибыли компании или стоимости имущества.
Такие налоги привязаны к конкретному налогоплательщику — человеку, ИП или организации, которые получают доход или владеют имуществом. Например, работник платит НДФЛ с зарплаты, компания — налог на прибыль, а владелец квартиры — налог на имущество.
Виды прямых налогов
Прямые налоги связаны с доходами, прибылью или имуществом налогоплательщика. Рассмотрим основные примеры.
На доходы физических лиц (НДФЛ)
Его платят с доходов, которые облагаются НДФЛ по НК РФ. К таким доходам относятся:
зарплата
доход от сдачи имущества в аренду
доход от продажи недвижимости и другого имущества
Ставка зависит от вида дохода, налогового статуса человека и других обстоятельств, указанных в законе. Для основных доходов резидентов России действует прогрессивная шкала: чем больше годовой доход, тем выше может быть ставка.
НДФЛ с зарплаты считает и удерживает работодатель. Поэтому работник получает сумму уже без налога. В других случаях человеку может понадобиться самому заявить о доходе и заплатить налог. Например, при выигрыше в лотерею.
На прибыль организаций
Его платят организации, которые обязаны уплачивать налог по НК РФ. Налог считают с прибыли — разницы между доходами и расходами. Например, если компания продает товары, выполняет работы или оказывает услуги и получает прибыль, она рассчитывает налог и платит его в бюджет.
Это прямой налог, потому что он связан с финансовым результатом работы компании. Но платят его не все. Некоторые компании на специальных налоговых режимах могут быть освобождены от него, если выполняют определенные условия.
На имущество физических лиц
Его платят люди, которым принадлежит недвижимость, признанная объектом налогообложения. Это могут быть квартиры, жилые дома, комнаты, гаражи и другие объекты, указанные в законе. Размер зависит от налоговой базы, ставки, срока владения, доли собственника, а также льгот и вычетов. Налог считает ФНС и присылает человеку уведомление.
Земельный
Его платят собственники земельных участков и другие лица, которых закон признает налогоплательщиками. Налоговая база обычно считается по кадастровой стоимости участка. Ставка зависит от категории земли, вида использования и решений местных органов власти в рамках закона. Для некоторых категорий граждан есть льготы.
Транспортный
Связан с владением транспортными средствами, которые признаны объектом налогообложения. К ним относятся многие легковые автомобили, мотоциклы и другие зарегистрированные транспортные средства. При расчете учитывают характеристики транспорта, срок владения, ставку и особенности региона. Ставки и порядок льгот определяются на уровне региона в рамках НК РФ.
Водный
Его платят организации и люди, в том числе индивидуальные предприниматели, которые используют водные объекты в случаях, указанных в НК РФ. Например, когда берут воду из водных объектов, используют акваторию или водные объекты для определённых целей без забора воды.
Размер зависит от вида водопользования, объема забранной воды и других показателей, указанных в законе, а также от ставки. Но не любое использование водных объектов облагается налогом: в законе есть случаи, когда налог не платится. Например, использование воды для некоторых целей может регулироваться другими нормами или подпадать под исключения.
По спецрежимам
Организации и индивидуальные предприниматели могут работать на специальных налоговых режимах. К ним относятся:
упрощенная система налогообложения (УСН)
патентная система (ПСН)
единый сельскохозяйственный налог (ЕСХН)
налог на профессиональный доход (НПД)
Для некоторых видов деятельности есть также автоматизированная упрощенная система налогообложения (АУСН).
В зависимости от выбранного режима налог платят с доходов, с разницы между доходами и расходами или с другого показателя, указанного в законе. Например, при УСН налог считают исходя из выбранного объекта налогообложения, а при ПСН стоимость патента зависит от возможного годового дохода.
Налоги по спецрежимам нельзя однозначно назвать прямыми или косвенными только по названию режима. Это зависит от того, что представляет конкретный платеж.
При этом спецрежим может освободить от некоторых налогов, но не от всех. Например, иногда всё равно может понадобиться платить НДС, имущественные налоги, транспортный или земельный, а также выполнять обязанности налогового агента.
Поэтому при выборе спецрежима важно смотреть не только на ставку и порядок расчета основного налога, но и на дополнительные обязанности, ограничения и условия применения.
Что такое косвенные налоги
Они включаются в цену товаров, работ или услуг и взимаются при их продаже. Особенность в том, что продавец закладывает налог в цену, а фактически платит его покупатель.
При этом важно различать, кто обязан перечислить налог в бюджет и кто реально несет расходы. Например, при продаже товара организация может быть обязана посчитать и перечислить налог, но эта сумма уже включена в цену, которую платит покупатель.
В отличие от прямых, косвенные налоги не считают отдельно с зарплаты или имущества покупателя. Они связаны с покупкой товара, выполнением работы, оказанием услуг и другими операциями, указанными в законе.
Например, человек покупает бытовую технику в магазине. В цену товара включен налог на добавленную стоимость (НДС). Покупатель платит общую цену, а продавец, если обязан, рассчитывает налог и перечисляет его в бюджет с учетом вычетов и других правил закона.
При этом сумма косвенного налога не всегда равна фиксированному проценту от итоговой цены покупки: всё зависит от конкретного налога, налоговой базы и ставок.
Виды косвенных налогов
К ним относятся НДС, акцизы и таможенные пошлины. Таможенные пошлины имеют отдельный правовой статус и не входят в число налогов из НК РФ. Но в экономике их часто рассматривают вместе с косвенными платежами, связанными с перевозкой товаров через границу.
На добавленную стоимость (НДС)
НДС взимают при продаже товаров, выполнении работ, оказании услуг и других операциях, которые считаются объектом налогообложения.
НДС может включаться в цену товара, поэтому покупатель обычно платит его вместе со стоимостью покупки. Организации и ИП, которые платят НДС, считают его по установленным правилам. В случаях, указанных в законе, они могут принять к вычету суммы налога, которые им предъявили поставщики.
Для разных операций есть разные ставки и условия. Поэтому размер НДС зависит от вида товара или услуги, характера операции, статуса участника сделки и действующих норм закона.
Акцизы
Акцизы — косвенные налоги на отдельные виды товаров. К ним относятся алкоголь, табак, некоторые виды топлива и другие товары, указанные в НК РФ.
Акцизы могут влиять на розничную цену продукции. Например, налог закладывают в цену топлива или сигарет, поэтому покупатель косвенно несет эти расходы.
Также акцизы выполняют регулирующую роль: с их помощью государство получает доходы в бюджет и влияет на условия производства и продажи некоторых товаров.
Таможенные пошлины
Их взимают при перемещении определенных товаров через таможенную границу в случаях и порядке, указанных в законе. Они могут увеличивать расходы импортера, а значит, влиять и на конечную цену импортных товаров.
Например, при ввозе товара из другой страны импортер может платить таможенную пошлину и другие обязательные платежи. Если расходы закладывают в цену продажи, часть расходов понесет покупатель.
Важно учитывать, что таможенные пошлины регулируются таможенным законодательством. Поэтому юридически их стоит рассматривать отдельно от НДС и акцизов.
Справочно
Государственная пошлина — сбор, который платят люди и организации за юридически значимые действия государственных органов, органов местного самоуправления и других органов. Например, госпошлину платят при обращении в суд, регистрации некоторых юридических действий, оформлении документов и совершении нотариальных действий.
При этом госпошлина не является налогом в строгом юридическом смысле: по НК РФ это сбор. Её также нельзя однозначно назвать прямым или косвенным налогом, потому что её платят не с дохода, прибыли или стоимости товара, а за совершение действия.
Чем отличаются прямые и косвенные налоги
Основное различие между категориями заключается в способе взимания и связи платежа с налогоплательщиком. Прямой налог рассчитывают непосредственно с дохода, прибыли или имущества лица, которое признается налогоплательщиком. Косвенный связан с реализацией товаров, работ или услуг и обычно учитывается в стоимости. Однако различия не ограничиваются только этим признаком. У двух категорий есть особенности, которые важно учитывать.
Критерий | Прямые налоги | Косвенные налоги |
С чем связан | С доходом и имуществом | С реализацией товаров, работ, услуг и другими налогооблагаемыми операциями |
Кто несет расходы | Налогоплательщик | Конечный покупатель через цену товара или услуги |
Кто перечисляет в бюджет | Налогоплательщик или налоговый агент | Продавец, производитель, импортер или другой обязанный законом участник операции |
Как определяется сумма | На основании налоговой базы, ставки, льгот и правил расчета | На основании облагаемой операции, налоговой базы, ставки и предусмотренных законом механизмов |
Пример | НДФЛ, налог на прибыль, на имущество, земельный и транспортный налоги | НДС, акцизы, таможенные пошлины |
Когда возникает обязанность платить | В зависимости от получения дохода, владения имуществом или других обстоятельств | При совершении облагаемой операции, например реализации товара или импорте продукции |
При этом экономическое бремя не всегда полностью совпадает с юридической обязанностью по уплате. Например, компания, уплачивающая налог на прибыль, может частично учитывать налоговые расходы в ценах, а продавец, перечисляющий НДС, не обязательно несет всю экономическую нагрузку.
Поэтому деление налогов на прямые и косвенные отражает прежде всего механизм их взимания и объект налогообложения, но не позволяет однозначно определить, кто в конечном счете несет экономическое бремя налога.
Примеры прямых и косвенных налогов
Чтобы понять разницу между прямыми и косвенными налогами, рассмотрим несколько бытовых ситуаций.
Пример 1. Работник получает зарплату
Сотруднику начислили заработную плату в размере 80 000 ₽. Работодатель рассчитывает НДФЛ и удерживает его в соответствии с действующими правилами. Работник получает сумму за вычетом налога в 13%. Это прямой налог, поскольку связан с доходом конкретного человека.
Пример 2. Покупатель приобретает смартфон
Человек покупает смартфон в магазине. Если операция облагается НДС, соответствующий налог учитывается в цене. Покупатель оплачивает установленную стоимость, а продавец рассчитывает налоговое обязательство и перечисляет налог в бюджет с учетом предусмотренных законом вычетов. Это пример косвенного налога, который связан с продажей товара и учитывается в его стоимости.
Пример 3. Человек владеет квартирой
Собственнику недвижимости начисляют имущественный налог. Его рассчитывают с учетом кадастровой стоимости, ставки, периода владения и возможных льгот. Это прямой налог, поскольку связан с имуществом конкретного владельца.
Пример 4. Автомобилист покупает бензин
В стоимости топлива учитываются предусмотренные законодательством налоги, в том числе акциз, а также в соответствующих случаях НДС. Покупатель оплачивает топливо по установленной цене и тем самым несет экономическую нагрузку, связанную с налогами. Это пример косвенного налогообложения.
Таким образом, один человек может одновременно платить прямые налоги и нести расходы по косвенным. Например, работник уплачивает НДФЛ с заработка, платит налог на свою квартиру и покупает товары, в стоимости которых учитывается НДС.
Зачем нужны прямые и косвенные налоги
Оба вида налогов важны для финансовой системы государства. Они пополняют бюджеты разных уровней и помогают оплачивать государственные и местные расходы. При этом они работают по-разному.
Функции прямых налогов
Прямые налоги позволяют государству получать доходы с учетом того, сколько зарабатывает человек и какое имущество у него есть. Например, при прогрессивной шкале НДФЛ для некоторых частей дохода ставка растет по мере его увеличения. Так учитывают разницу в заработках граждан.
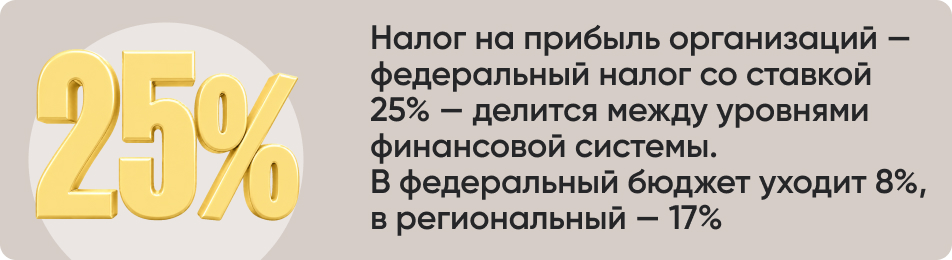
Налоги на имущество и землю пополняют местные бюджеты. Транспортный идет в региональные бюджеты, а налог на прибыль организаций участвует в формировании доходов бюджетной системы по установленным правилам.
Функции косвенных налогов
Пополняют бюджет за счет операций с товарами, работами и услугами. НДС применяется к многим операциям и играет важную роль в налоговой системе. Акцизы дают поступления от отдельных видов товаров и могут использоваться как инструмент регулирования производства и потребления.
При этом поступления от косвенных налогов зависят от экономической активности, объемов продаж, потребления и других факторов. Сочетание прямых и косвенных налогов помогает государству распределять источники доходов и финансировать общественные потребности.
Какие налоги платят физические лица
В повседневной жизни люди могут сталкиваться и с прямыми, и с косвенными налогами. К прямым налогам физических лиц относятся:
НДФЛ
имущественный
земельный
транспортный
Нужно ли платить конкретный налог, зависит от ситуации. Например, налог на имущество появляется, если у человека есть облагаемый объект, а земельный — если он признан налогоплательщиком по своему участку.
Косвенные налоги люди обычно платят при покупке товаров и услуг. НДС может быть включен в цену продуктов, одежды, бытовой техники, услуг и других покупок. Акцизы влияют на цены отдельных товаров, например топлива и табака.
Какие налоги платят организации и индивидуальные предприниматели
Для бизнеса тоже важно разделение налогов на прямые и косвенные.
Организации могут платить налог на прибыль, если являются плательщиками. Также они платят имущественный и другие налоги, если у них есть объекты и обязанности. Индивидуальные предприниматели могут платить НДФЛ с доходов от бизнеса или применять специальный режим.
Кроме того, организации и предприниматели в зависимости от налогового статуса и вида деятельности могут быть обязаны считать и платить НДС, акцизы и другие платежи.
Важно помнить, что спецрежим может изменить состав налоговых обязанностей. Например, освобождение от некоторых налогов или обязанность платить НДС зависят от выбранного режима, ограничений и действующих норм НК РФ. Поэтому нельзя сказать, что все организации обязательно платят налог на прибыль или НДС. Состав обязанностей зависит от конкретной ситуации.
Особенности прямых и косвенных налогов
У каждого вида налогов есть особенности — для государства, бизнеса и граждан.
Прямые
учитывают доходы и имущество плательщика
могут включать прогрессивные ставки, вычеты и льготы
позволяют связать налоговую нагрузку с конкретными финансовыми показателями
требуют учета доходов, расходов, имущества и других данных
Косвенные
дают поступления при совершении облагаемых операций
обычно включаются в стоимость товаров и услуг
распределяют налоговые расходы через ценообразование
могут влиять на конечные цены и спрос покупателей
У обоих видов есть ограничения. Например, рост прямых налогов может уменьшить доход граждан или повлиять на прибыль компаний. Рост косвенных может увеличить цены на товары и услуги. Практический эффект зависит от экономической ситуации, структуры потребления, конкуренции, поведения производителей и других обстоятельств.

Популярные инструкции
Все инструкцииЕсть вопросы? Задавайте!
Спасибо за обращение!
Запрос направлен в отдел по работе с клиентами.
Свяжемся с вами в ближайшее время
Спасибо за ваш комментарий!
Ваш комментарий принят