


Опубликовано 12.11.2025
Обновлено 20.10.2026
Как считать и когда платить налог на проценты по вкладу
В 2026 году гражданам снова предстоит заплатить налог на проценты по банковским вкладам. Этот налог введен в 2020 году, но в 2021–2022 годах действовали налоговые каникулы. Теперь правила изменились: появился новый лимит дохода, скорректированы ставки, а возможность вернуть уплаченный налог через вычет отменена. Разберем, как рассчитать налог, когда его платить и кого он коснется.
В этой инструкции:


Что такое налог на проценты по вкладам
Налог на проценты по вкладам — подоходный налог, взимаемый с прибыли, которую человек получает от банковских депозитов и накопительных счетов. Сам вклад налогом не облагается: это имущество владельца. Налог начисляется только на проценты, если они превышают установленный государством необлагаемый лимит.
Налог платят граждане, получившие процентный доход в банках, находящихся на территории Российской Федерации. Это правило действует также и для налоговых нерезидентов РФ (тех, кто проводит на территории РФ менее 183 дней в течение 12 месяцев).
Налог на проценты по вкладу действовал и раньше. До конца 2020 года он начислялся в том случае, если процентная ставка по счету превышала ключевую ставку ЦБ на 5 п.п. Таких условий в банках практически не встречалось, поэтому и под действие налога никто не попадал.
С 2021 года начали действовать поправки к закону?Федеральный закон от 01.04.2020 N 102-ФЗ, согласно которым правила налогообложения изменились. Теперь налог начислялся в зависимости от полученной суммы дохода, а не от размера ставки по вкладу. Необлагаемый лимит считался так: 1 млн ₽ умножить на ключевую ставку ЦБ на 1 января налогового периода.
В марте 2022 года Президент подписал закон?Федеральный закон от 26.03.2022 N 67-ФЗ, освобождающий граждан от уплаты налога на доходы физических лиц с процентов по вкладам, полученных в 2021–2022 годах. Также изменились правила расчета налога. Теперь необлагаемый лимит определяется так: 1 млн ₽ умножить на самую высокую ключевую ставку ЦБ на 1 число какого-либо месяца года.
1 января 2023 прекратило действовать временное освобождение от уплаты. По итогам года впервые был рассчитан новый налог за проценты по вкладам. Ставка налога на проценты по вкладам составила 13% для общих доходов до 5 млн ₽ и 15% — с суммы свыше 5 млн ₽.
Сейчас действует прогрессивная шкала НДФЛ — 13%, 15%, 18%, 20% и 22%. Для процентных доходов по вкладам сохранены прежние ставки 13% и 15%, но снижен порог для повышенной ставки — с 5 млн ₽ до 2,4 млн ₽ в год. На доходы по вкладам за 2025 год 13% будет применяться к доходам до 2,4 млн ₽, а 15% — к сумме превышения.
С какой суммы нужно платить налог по вкладу
Согласно закону?НК РФ Статья 214.2, налог платят не с самой суммы вклада, а с процентов, полученных в виде дохода. Деньги, которые человек внес на счет, облагаться налогом не будут. Заплатить взносы в ФНС придется с той суммы, которая получена от банка, и только при превышении лимита по доходу.
Необлагаемый налогом лимит считается так:
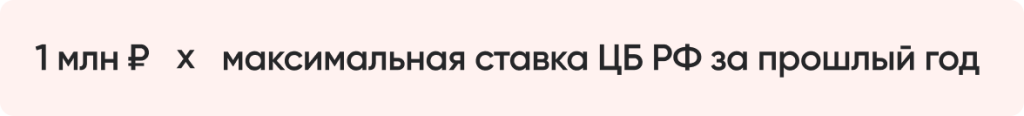
Максимальная ключевая ставка в 2025 году — 21%. Необлагаемый налогом лимит составит 1 млн ₽ × 21% = 210 тысяч ₽. Доходы по вкладам менее или равные этой суммы облагаться налогом не будут.
Какие вклады не облагаются налогом
Есть несколько ситуаций, в которых налог на доходы по вкладу платить не придется:
- Не учитываются вклады с процентной ставкой не выше 1% годовых.
- Не учитываются счета эскроу (счета, открытые для безопасных расчетов между застройщиком и покупателем).
- Доход получен до 1 января 2023 года.
- Полученный доход не превышает сумму необлагаемого лимита.
Все остальные рублевые и валютные вклады подлежат налогообложению. При этом по валютным депозитам налог платится всегда, независимо от процентной ставки. Доход по таким вкладам пересчитывается в рубли по курсу ЦБ на дату получения процентов.
Налог распространяется на доходы, полученные по банковским вкладам, накопительным счетам и некоторым другим финансовым инструментам, включая ценные бумаги и облигации.
Как проверить налог на проценты по вкладам
Банки передают в Федеральную налоговую службу сведения о процентных доходах клиентов. На основании данных ФНС рассчитывает налог, поэтому вкладчикам не нужно подавать декларацию 3-НДФЛ или самим направлять документы в налоговую.
Проверить информацию о доходах по вкладам можно в личном кабинете налогоплательщика на сайте ФНС. Для этого откройте раздел «Доходы», перейдите в подраздел «Сведения о доходах» и выберите вкладку «Банковские вклады».
Если сумма процентов или рассчитанный налог вызывают вопросы, сопоставьте сведения ФНС с банковскими выписками. Если нашли ошибку, обратитесь в банк, который передал информацию, и попросите проверить данные и направить уточнения в налоговую службу.
В 2026 году налогоплательщики проверяют сведения о процентах, полученных в предыдущем году
Как рассчитать налог по вкладам в 2026 году
Ставка налога на прибыль с процентов по банковским счетам стандартная — это 13% от суммы дохода. Если общая сумма доходов человека за год превысила 2,4 млн ₽, действует повышенная ставка — 15% от суммы превышения. При этом важно учитывать несколько правил:
Налоговая база — сумма, превышающая необлагаемый налогом лимит, а не все заработанные проценты
Учитывается суммарный доход по всем вкладам, счетам, картам с процентом на остаток. Исключение — счета с процентной ставкой не выше 1% годовых и эскроу-счета
Валютные вклады также учитываются. При этом изменение размера валютного вклада, вызванное ростом курса, налогообложению не подлежит
Процентные доходы учитываются за тот год, в котором были получены
Таким образом, формула для расчета налога по вкладу выглядит так:
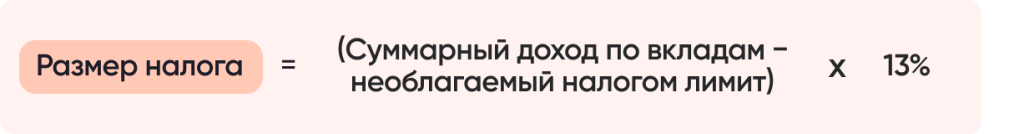
Рассчитывать налог самому не обязательно — этим занимается ФНС. Однако можно сделать расчет, чтобы быть готовым к предстоящим платежам.
Налоговая служба получит информацию от банков до 1 февраля следующего года, после чего подготовит уведомления для налогоплательщиков.
Нужно ли платить налог с процентов по нескольким вкладам
При расчете НДФЛ учитывается совокупный процентный доход человека по всем вкладам и банковским счетам в российских банках за соответствующий год. Поэтому наличие нескольких депозитов не означает, что для каждого из них действует отдельный необлагаемый лимит.
Рассмотрим на примере:
У Ивана открыто 2 вклада в банке и 1 карта с процентом на остаток. Суммарно за 2026 год в виде процентов он получит 220 000 ₽.
Максимальная ключевая ставка в 2026 году — 16%. Тогда сумма необлагаемого лимита составит:
1 млн ₽ × 16% = 210 000 ₽
Все проценты, полученные сверх этой суммы, будут облагаться налогом по ставке 13%, если общий доход по процентам за год не превышает 2,4 млн ₽.
Иван заработал 220 тыс. ₽, значит, он должен заплатить НДФЛ с суммы превышения:
220 000 ₽ — 160 000 ₽ = 60 000 ₽
60 000 ₽ × 13% = 7 800 ₽
Итого, Иван по итогам 2026 года должен заплатить налог за проценты по вкладу в размере 7 800 ₽. Сделать это нужно до 1 декабря следующего года.
Как рассчитывается налог по долгосрочному вкладу
С 2025 года действует специальный порядок расчета НДФЛ по вкладам, которые при открытии оформлены на срок более 15 месяцев с выплатой процентов в конце срока. Изменения распространяются на процентные доходы, полученные начиная с 2023 года?Федеральный закон от 08.08.2024 № 259-ФЗ.
По общему правилу налог рассчитывают по итогам календарного года, в котором человек получил процентный доход. Однако для долгосрочных вкладов с выплатой процентов в конце срока предусмотрен специальный порядок. При определении налоговой базы учитывают проценты, начисленные за каждый год действия вклада, а также остаток превышения за предыдущие годы.
При расчете налога ФНС учитывает весь процентный доход по вкладам и остаткам на счетах в российских банках, который подлежит налогообложению. Из него вычитают необлагаемый минимум. При наличии долгосрочных вкладов также учитывают остаток превышения, сформированный в предыдущие годы.
Например
Андрей открыл долгосрочный вклад в 2025 году на 15 месяцев с выплатой процентов в конце срока.
В 2027 году он заплатит налог за 2026 календарный год.
Так как вклад открыт в 2025 году на 15 месяцев с выплатой в конце срока, он закрылся в 2026 году (через 15 месяцев). По закону № 259-ФЗ, расчет для такого вклада будет по льготным правилам. Весь доход не прибавят к одному лишь 2026 году, а распределят по годам начисления.
Как рассчитают налог:
- Банк рассчитает, какая часть общего процентного дохода фактически «набежала» за месяцы 2025 года, а какая — за месяцы 2026 года. Например, если общая выплата в конце срока составила 300 000 ₽, банк может зафиксировать, что 100 000 ₽ начислены за 2025 год, а 200 000 ₽ — за 2026 год.
- ФНС возьмет только ту часть процентов, которая относится к 2025 году, и сравнит с необлагаемым лимитом за этот же год.
Напомним:
необлагаемый лимит за 2025 год составляет 210 000 ₽ (1 млн ₽ × максимальная ключевая ставка 21%)
если доход по процентам больше 210 000 ₽, налог возьмут только с суммы превышения
Перенос неиспользованного лимита
Если начисленные проценты были меньше лимита, установленного на год, остаток неиспользованного лимита перенесется на следующий год.
Например, вы открыли вклад в октябре 2024 года, и в январе 2026 года (в конце срока) вам выплатили 350 000 ₽ процентов.
Как перенесут лимит:
- Банк посчитал, что за 3 месяца 2024 года начислено 70 000 ₽, а за 12 месяцев 2025 года — 280 000 ₽.
- Лимит 2024 года составлял 210 000 ₽. Процентный доход в 70 000 ₽ его не превысил. Остался «свободный» лимит: 210 000 – 70 000 = 140 000 ₽
- Необлагаемый лимит за 2025 год увеличивается: 210 000 + 140 000 = 350 000 ₽
- Доход за 2025 год (280 000 ₽) сравнивается с новым лимитом (350 000 ₽). Так как доход меньше лимита, налог к уплате в 2026 году составит 0 ₽
ФНС рассчитает лимит автоматически на основании данных от банка.
Как будет рассчитываться налог по вкладам в 2027 году
В 2027 году налог на проценты по вкладам будет рассчитываться по тем же принципам, но с учетом ключевой ставки Банка России за 2026 год и обновленных порогов для повышенной ставки. Максимальная ставка ЦБ в 2026 году составляет 16%, а значит, необлагаемый лимит для вкладчиков составит 160 000 ₽?Предварительный лимит рассчитан исходя из максимального значения ключевой ставки ЦБ РФ в 2026 году на уровне 16%.
Предположим, ваш годовой доход составляет 3 млн ₽. Вы получили прибыль по вкладам 300 000 ₽. Из этой суммы вычитаем необлагаемый лимит 160 000 ₽. Получаем налогооблагаемую базу — 140 000 ₽.
Так как общая сумма ваших доходов превышает 2,4 млн ₽, применяется повышенная ставка налога 15%.
140 000 ₽ × 15% = 21 000 ₽.
Именно эту сумму нужно платить до 1 декабря 2027 года.
Когда и как нужно заплатить налог по вкладу
Налог на проценты по вкладу нужно заплатить самому — банки не будут удерживать сумму автоматически. При этом заполнять декларацию или оформлять иные документы не потребуется.
ФНС рассчитает сумму налога на основании сведений от банков и пришлет налоговое уведомление. Обычно рассылка начинается с 10 сентября. Граждане получают уведомления в личном кабинете налогоплательщика на сайте ведомства, почтой, либо на Госуслугах (если подключили эту опцию).
Важно
С 10 сентября налоговая начинает рассылать уведомления.
До 1 декабря нужно заплатить налоги.
Со 2 декабря начинают начислять пени в случае неуплаты.
Что будет, если не заплатить налог
Если налог не заплатить вовремя, он станет налоговой задолженностью. На эту сумму будет начислена пеня?ст. 75 НК РФ(1/300 действующей ключевой ставки за каждый день просрочки). Также ФНС может назначить штраф?ст. 122 НК РФ — 20% от суммы, а в случае умышленной неуплаты — 40%.
Ведомство пришлет требование уплатить недоимку вместе с указанными пенями и сроком. Если не исполнить требование, задолженность будет взыскана в судебном порядке.
Часто задаваемые вопросы
С какой суммы процентов нужно платить налог?
НДФЛ платят не со всей суммы вклада, а только с процентного дохода, который превысил необлагаемый лимит. Лимит считают так: 1 млн ₽ умножают на максимальную ключевую ставку Банка России, действовавшую на 1-е число любого месяца отчетного года.
Например, в 2025 году максимальная ключевая ставка за год составила 21%, необлагаемый доход равен 210 000 ₽. Налог начислят только на проценты сверх этой суммы. В 2026 году — 16% и 160 000 ₽.
Учитываются ли все вклады в разных банках?
Да. Для расчета налога суммируют процентный доход по всем вкладам и счетам в российских банках за календарный год. Необлагаемый лимит также применяется один раз ко всему совокупному доходу, а не к каждому вкладу отдельно.
Нужно ли платить налог за вклады свыше 1 млн ₽?
Все зависит от суммы полученных процентов. Даже если размер вклада превышает 1 млн ₽, это не значит, что налог обязательно будет начислен. Если человек получит доход в пределах необлагаемого лимита, ничего платить не придется.
Будут ли пенсионеры платить налог на проценты по вкладам?
Пенсионеры будут платить налог согласно стандартным правилам. Никаких льгот для отдельных категорий граждан не предусмотрено.
Нужно ли платить налог, если наследуешь вклад?
Согласно разъяснениям Минфина?Письмо Департамента налоговой политики Минфина России от 25 июня 2021 г. N 03-04-05/50404, налог с выплаченных процентов по вкладу при наследовании платить не нужно. Доходы в денежной форме, полученные в порядке наследования, не подлежат налогообложению.

44 комментария
Сначала новые
ЛС
Лисенко Светлана Петровна
08.10.2026, 09:30
Сотрудник организации
08.10.2026, 09:45
Для получения детальных разъяснений именно по вашей ситуации рекомендуем обратиться в Федеральную налоговую службу (ФНС):
• по бесплатному номеру: 8-800-222-22-22;
• в отделение ФНС по месту вашего жительства.
АБ
Александр Бакеев
15.09.2026, 08:55
Сотрудник организации
15.09.2026, 09:17
С
Саша
09.05.2026, 08:12
Сотрудник организации
09.05.2026, 11:16
А
Александр
14.05.2025, 06:42
Сотрудник организации
14.05.2025, 09:04
АВ
Антон Вартинухин
28.10.2024, 21:56
Сотрудник организации
29.10.2024, 07:47
Ставка налога на прибыль с процентов по банковским счетам стандартная – это 13% от суммы дохода. Если общая сумма доходов человека за год превысила 5 млн руб., действует повышенная ставка – 15% от суммы превышения. При этом важно учитывать несколько правил:
- Налоговая база – это сумма, превышающая необлагаемый налогом лимит, а не все заработанные процентыж
- Учитывается суммарный доход по всем вкладам, счетам, картам с процентом на остаток. Исключение – счета с процентной ставкой не выше 1% годовых и эскроу-счета.
- Валютные вклады также учитываются. Доходы по ним пересчитываются в рубли по официальному курсу ЦБ РФ на дату получения дохода. При этом изменение размера валютного вклада, вызванное ростом курса, налогообложению не подлежит.
- Процентные доходы учитываются за тот год, в котором были получены.
Расчёт суммы налога на проценты по вкладу может сделать только Федеральная налоговая служба (ФНС) на основании полного пакета документов.
КС
Крестова Светлана
16.10.2024, 13:35
Сотрудник организации
16.10.2024, 13:48
По этому вопросу и для расчёта вам следует обратиться в ответственное ведомство — ФНС.
ИИ
Иван Иванов
20.09.2024, 21:52
Сотрудник организации
21.09.2024, 08:44
ИИ
Иван Иванов
20.09.2024, 07:54
Сотрудник организации
20.09.2024, 08:45
ИИ
Иван Иванов
20.09.2024, 21:57
Сотрудник организации
21.09.2024, 08:45
ИИ
Иванов Иван
20.09.2024, 04:42
Сотрудник организации
20.09.2024, 08:44
ДС
Дегтярев сергей
22.06.2024, 04:07
Сотрудник организации
22.06.2024, 09:04
Популярные инструкции
Все инструкцииЕсть вопросы? Задавайте!
Спасибо за обращение!
Запрос направлен в отдел по работе с клиентами.
Свяжемся с вами в ближайшее время
Спасибо за ваш комментарий!
Ваш комментарий принят