


Опубликовано 05.11.2026
Налоговый вычет по ПДС: сколько можно вернуть и как оформить
Программа долгосрочных сбережений позволяет копить деньги на будущее и получать налоговые льготы. Если участник программы вносит собственные средства и платит налог на доходы физических лиц (НДФЛ), он может вернуть часть уплаченного налога. Разберемся, кому доступна льгота, сколько денег получится вернуть и как подать заявление.
В этой инструкции:


Что такое программа долгосрочных сбережений
Программа долгосрочных сбережений (ПДС) действует в России с 1 января 2024 года. Она помогает гражданам копить деньги на будущую пенсию или другую долгосрочную финансовую цель. Участник заключает договор с негосударственным пенсионным фондом (НПФ) и пополняет счет собственными взносами. К ним государство добавляет софинансирование, а фонд начисляет инвестиционный доход.
Размер государственной поддержки зависит от суммы взносов участника и составляет от 25% до 100% внесенных средств. Чтобы получить софинансирование, нужно ежегодно вносить на счет не менее 2 000 ₽. Государство поддерживает накопления в течение 10 лет. После завершения периода участник может продолжать получать инвестиционный доход от НПФ и пользоваться налоговыми вычетами, если соблюдены условия их предоставления.
Получать периодические выплаты по договору можно через 15 лет участия в программе или при достижении установленного возраста: 55 лет для женщин и 60 лет для мужчин. В определенных случаях накопления разрешается забрать единовременно. Условия получения денег зависят от ситуации и положений договора.
Что такое налоговый вычет по ПДС
Налоговый вычет по программе долгосрочных сбережений — возможность вернуть часть уплаченного НДФЛ с личных взносов. Для этого нужно заключить договор долгосрочных сбережений с негосударственным пенсионным фондом (НПФ) и перечислять на счет деньги.
Принцип прост: человек получает доход, платит с него налог, а затем заявляет вычет. Государство учитывает часть расходов на долгосрочные сбережения и возвращает соответствующую сумму налога. При соблюдении условий программы оформить вычет можно каждый год, когда были взносы.
Возврат налога не следует путать с государственной поддержкой ПДС или доходом от инвестирования. Он не увеличивает сумму взносов на счете и не означает, что государство вернет часть накоплений. Человек получает обратно налог, который ранее удержали с его доходов или который он уплатил.
Право на вычет связано с уплатой НДФЛ. Например, сотрудник получает зарплату, с которой работодатель удерживает налог, и каждый месяц переводит часть денег на счет ПДС. После окончания года он может подать заявление на вычет. Сумма вычета будет зависеть от размера взноса и того, сколько работодатель заплатил по НДФЛ за сотрудника.
Если человек не платит НДФЛ, вернуть налог не получится. Например, самозанятый, который получает только доход от продажи вязаных игрушек, не сможет оформить вычет за счет уплаченного налога на профессиональный доход.
Сколько денег можно вернуть по ПДС
Размер возврата зависит от суммы личных взносов, ставки НДФЛ и налога, который человек фактически уплатил за год. Для взносов по договорам в свою пользу действует общий годовой лимит — 400 000 ₽. Он распространяется не только на ПДС, но и на некоторые другие инструменты долгосрочных сбережений.
В общий лимит входят взносы по программе долгосрочных сбережений, договорам негосударственного пенсионного обеспечения (НПО) и добровольного страхования жизни, индивидуальным инвестиционным счетам третьего типа (ИИС-3). Поэтому нельзя заявить по 400 000 ₽ вычета отдельно по каждому продукту, если в совокупности взносы превышают установленный предел.
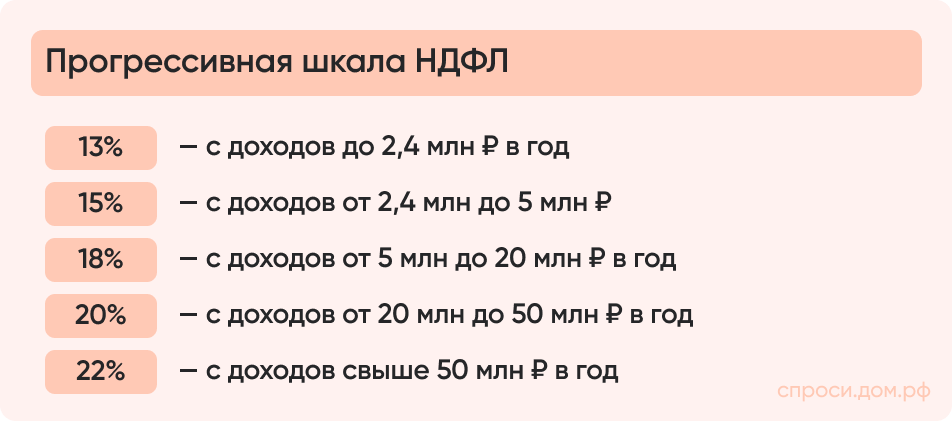
Максимальную сумму возврата рассчитывают с учетом применяемой ставки НДФЛ. С 2025 года действует прогрессивная шкала налога: для разных частей дохода могут применяться ставки от 13% до 22%. При этом повышенная ставка не применяется ко всему доходу человека, поэтому итоговый расчет зависит от налоговой базы.
Ставка НДФЛ | Расчетный возврат |
13% | 52 000 ₽ |
15% | 60 000 ₽ |
18% | 72 000 ₽ |
20% | 80 000 ₽ |
22% | 88 000 ₽ |
Указанные суммы показывают расчетный максимум при соответствующей ставке. Фактический возврат не может превышать сумму НДФЛ, которую человек вправе вернуть с учетом своей налоговой базы и уже уплаченного налога.
Пример
Ирина за год внесла на счет ПДС 100 000 ₽. Ее доход облагается НДФЛ по ставке 13%, а уплаченного налога достаточно для возврата всей расчетной суммы. Ирина сможет вернуть 100 000 × 13% = 13 000 ₽.
Если бы Ирина внесла 400 000 ₽, расчетный возврат при ставке 13% составил бы 52 000 ₽. Но если за год с ее доходов удержали только 35 000 ₽ НДФЛ, получить больше этой суммы не удастся.
При расчете учитывают только взносы, перечисленные за конкретный календарный год. Остаток накоплений на счете, инвестиционный доход и государственное софинансирование не увеличивают сумму, с которой предоставляют вычет.
Кому положен налоговый вычет по ПДС
Чтобы получить возврат налога, недостаточно открыть счет и хранить на нем деньги. Нужно выполнить условия программы и подтвердить, что взносы сделаны за счет собственных средств. Также важно, чтобы у заявителя был доход, облагаемый НДФЛ, чтобы он мог воспользоваться налоговой льготой по правилам, действующим для его договора. Право на возврат налога может быть у человека, который:
получает доход, облагаемый НДФЛ, и уплачивает с него налог
заключил договор ПДС с НПФ в свою пользу или в пользу члена семьи либо близкого родственника
вносил деньги по договору в течение года и может подтвердить сумму платежей
соблюдает установленные сроки договора и остальные требования программы
Договор можно оформить в пользу супруга или супруги, родителей, детей, усыновителей и усыновленных, бабушек и дедушек, внуков, братьев и сестер. В предусмотренных законом случаях учитываются также дети-инвалиды под опекой или попечительством. При этом вычет заявляет тот, кто имеет на него право и внес средства, а не родственник только потому, что договор заключен в его пользу.
Отдельно стоит проверить, сколько договоров ПДС действует одновременно. В правилах программы есть ограничение на их количество — не более трех.
Какие взносы учитываются при расчете
Для налогового вычета важна не общая сумма на счете, а собственные сберегательные взносы, которые человек перечислил в течение года. Если накопления складываются из разных источников, их нужно разделять. Не все поступления дают право на возврат НДФЛ.
Учитываются личные платежи по договору ПДС. Если участник в течение года перечислял 8 000 ₽ ежемесячно, общая сумма взносов составит 96 000 ₽. Именно с нее можно рассчитывать вычет, если выполнены остальные условия.
Не включают в расчет:
средства государственного софинансирования
инвестиционный доход, начисленный НПФ
переведенные пенсионные накопления из системы обязательного пенсионного страхования
деньги, внесенные сверх общего лимита для соответствующих договоров и счетов
До оформления вычета стоит сверить суммы в личном кабинете НПФ с банковскими выписками. Если часть платежей проходила через работодателя, нужно проверить, как они отражены в сведениях фонда и кто фактически внес средства. Это поможет избежать расхождений при проверке заявления налоговой службой.
Вычет предоставляют за взносы, сделанные в определенном календарном году. Если на счете уже накопилось 500 000 ₽, но за текущий год человек перечислил только 50 000 ₽ собственных средств, для расчета берут именно новые взносы, а не весь остаток.
Как получить налоговый вычет по ПДС
Есть три способа оформить возврат налога за взносы: через личный кабинет ФНС в упрощенном порядке, по декларации 3-НДФЛ или через работодателя. Выбор зависит от того, когда человек хочет воспользоваться льготой и передал ли НПФ сведения о взносах в налоговую службу.
Если оформляете вычет впервые, сначала проверьте сумму собственных платежей за год и убедитесь, что есть право на возврат. Затем выберите подходящий способ.

Упрощенный порядок через личный кабинет ФНС
Вариант подходит тем, чьи НПФ передают сведения в Федеральную налоговую службу в электронном виде. В таком случае не нужно самим заполнять декларацию 3-НДФЛ и собирать полный комплект подтверждающих документов:
- Войдите в личный кабинет налогоплательщика на сайте ФНС.
- Найдите предзаполненное заявление на получение возврата налога.
- Проверьте сумму взносов, данные и банковские реквизиты.
- Подпишите заявление электронной подписью и отправьте.
Налоговая проверит сведения и перечислит деньги, если право на вычет подтверждено. Перед отправкой заявления убедитесь, что сумма взносов указана верно. Если сведения отсутствуют или есть ошибка, обратитесь в НПФ и уточните, передал ли фонд данные в ФНС.
Упрощенный порядок удобен тем, что большую часть информации налоговая получает без участия заявителя. Но если предзаполненное заявление не появилось, это не всегда означает, что права на вычет нет. Возможно, фонд не подключен к электронному обмену или еще не передал данные. В такой ситуации можно воспользоваться декларацией 3-НДФЛ.
Через налоговую инспекцию по декларации 3-НДФЛ
Способ подходит, если в личном кабинете нет готового заявления или вы хотите сами подать документы. Заявить вычет за взносы 2026 года можно в течение трех следующих лет — в 2027, 2028 или 2029 году.
Сначала запросите в НПФ справку о фактически уплаченных сберегательных взносах. Затем заполните декларацию 3-НДФЛ за год, в котором перечисляли деньги, и направьте в налоговую инспекцию. Подать документы можно через личный кабинет ФНС, лично в инспекции или через Госуслуги.
Если подаете декларацию за 2026 год, не включайте взносы, перечисленные в 2027 году. Для платежей каждого года рассчитывают отдельный вычет. Если вы пополняли ПДС несколько лет подряд, право на возврат можно заявлять за каждый год отдельно с учетом действующих лимитов и сроков.
После подачи декларации налоговая проведет камеральную проверку. Если сведения подтвердятся, деньги перечислят на банковский счет. Срок возврата зависит от порядка проверки и оформления заявления. Поэтому стоит заранее проверить, что декларация заполнена без ошибок, а справка НПФ содержит верные данные.
Через работодателя
Оформление через работодателя позволяет воспользоваться вычетом в течение года, не дожидаясь его окончания. Для этого нужно подтвердить право на льготу через налоговую службу и передать необходимые сведения работодателю в установленном порядке.
После подтверждения работодатель уменьшает удержание НДФЛ из зарплаты в пределах доступного вычета. В результате сотрудник получает на руки больше денег. Отдельного перевода от ФНС на банковский счет в этом случае нет: налог просто перестают удерживать в соответствующей части, пока вычет не будет использован.
Предположим, сотрудник регулярно вносит деньги на счет ПДС, а работодатель удерживает НДФЛ. После оформления возврата налога сумма к выплате увеличится за счет уменьшения удержаний. Конкретный размер зависит от дохода, налога и оставшейся суммы вычета.
Какие документы нужны для оформления вычета
Список документов зависит от способа получения льготы. При упрощенном оформлении отдельная справка и декларация могут не требоваться: налоговая использует сведения, которые передал НПФ. При самостоятельной подаче документов нужно подтвердить сумму взносов и заполнить декларацию за соответствующий год.
Для оформления через ФНС подготовьте:
банковские реквизиты для возврата налога
декларацию 3-НДФЛ за год, в котором были сделаны взносы
справку НПФ о фактически уплаченных сберегательных взносах
договор ПДС и платежные документы, если они необходимы для подтверждения сведений
Справку о взносах нужно запросить у негосударственного пенсионного фонда, с которым заключен договор. В документе должны быть верно указаны данные участника, период и сумма платежей. Перед запросом уточните в НПФ, какой документ требуется для выбранного способа оформления.
Если взносы перечислялись через банк или работодателя, сохраните выписки и другие подтверждения платежей. Они пригодятся, если сведения в справке не совпадут с данными налоговой или потребуется дополнительное подтверждение. При этом не нужно заранее собирать все возможные документы, если вы подаете заявление в упрощенном порядке и налоговая их не запрашивает.
Отдельно проверьте, не исчерпан ли общий лимит по другим долгосрочным продуктам. Если в течение года вы пополняли ПДС и ИИС-3, сумма взносов по обоим инструментам учитывается вместе. Ошибка при расчете лимита может привести к тому, что налоговая уменьшит заявленную сумму возврата.
Когда можно подать заявление и получить деньги
Право на вычет возникает в связи с взносами, сделанными в конкретном календарном году. После окончания этого года можно подать декларацию 3-НДФЛ или воспользоваться упрощенным порядком, если сведения от НПФ доступны в ФНС.
Если пропустить один год, право на возврат не исчезает сразу. Но затягивать с оформлением не стоит: после трех лет получить вычет за соответствующий период уже не получится.
Срок поступления денег зависит от способа оформления. При подаче декларации налоговой требуется провести камеральную проверку. При упрощенном порядке служба проверяет сведения, полученные от НПФ, и обрабатывает заявление. При оформлении через работодателя возврат выражается в уменьшении удержаний из зарплаты, а не в отдельном переводе.
Чтобы не задерживать выплату, перед отправкой документов проверьте три вещи: год, за который заявляется вычет, сумму собственных взносов и банковские реквизиты. Если налоговая запросит пояснения или дополнительные документы, ответьте в установленный срок.
Особые условия для договоров ПДС
Налоговый вычет по ПДС рассчитан на долгосрочное накопление. Поэтому перед оформлением договора важно проверить, когда можно обратиться за выплатами и при каких условиях сохраняется право на льготу. Если забрать деньги раньше установленного срока, полученный вычет придется вернуть.
Для договоров, заключенных в 2024–2026 годах, предусмотрен переходный период: минимальный срок до обращения за выплатами составляет пять лет с даты заключения договора, а не десять. Для более поздних договоров срок постепенно увеличивается.
Год заключения договора | Минимальный срок до обращения за выплатами |
2024–2026 | 5 лет |
2027 | 6 лет |
2028 | 7 лет |
2029 | 8 лет |
2030 | 9 лет |
2031 и позднее | 10 лет |
Срок считают с даты заключения договора, а не с момента первого пополнения счета. Перед досрочным обращением за деньгами стоит проверить условия своего договора и правила программы.
Семейные сбережения также требуют отдельного внимания. С 1 сентября 2026 года действует повышенный лимит для взносов в пользу детей. Каждый родитель может заявить вычет с собственных взносов в пределах 400 000 ₽, а также учитывать до 100 000 ₽ взносов в пользу ребенка. Для ребенка старше 18 лет предусмотрено условие об очном обучении — до достижения 24 лет. Таким образом, семья сможет получить налоговый вычет с суммы 1 млн ₽ в год.
Перед подачей заявления нужно проверить, как оформлен договор, кто перечислял деньги и какой лимит действует для конкретной ситуации. Повышенный лимит не означает, что каждый родитель автоматически получит максимальный возврат: сумма по-прежнему зависит от ставки НДФЛ и фактически уплаченного налога.
Когда придется вернуть налоговый вычет государству
Получение вычета не означает, что деньги можно забрать со счета ПДС в любой момент без последствий. Если участник досрочно обращается за выплатами и нарушает условия программы, право на налоговую льготу может быть утрачено. В таком случае ранее возвращенный налог придется восстановить.
Для договоров, заключенных в 2024–2026 годах, особенно важно не обращаться за выплатами раньше, чем через пять лет, если для конкретной ситуации не предусмотрено исключение. Например, человек заключил договор в 2025 году и в 2026 году получил налоговый вычет за взносы. Если он решит закрыть договор и забрать накопления до истечения минимального срока, ему может потребоваться вернуть полученную льготу.
Поэтому ПДС не стоит рассматривать как замену обычному накопительному счету, с которого можно свободно снять деньги в любой момент. Перед внесением крупных сумм полезно оценить, какая часть средств может понадобиться в ближайшие годы, и не направлять на долгосрочные сбережения деньги, предназначенные для срочных расходов.
Если обстоятельства изменились, сначала обратитесь в НПФ. Уточните, какие выплаты доступны по договору, можно ли воспользоваться предусмотренными законом исключениями и как досрочное обращение повлияет на ранее полученный вычет. Решение о закрытии договора лучше принимать после проверки налоговых последствий.
Почему могут отказать в вычете по ПДС
Отказ возможен, если заявитель не соответствует условиям программы или не может подтвердить сумму взносов. Налоговая проверяет сведения о доходах, договоре и платежах. Если данные расходятся, заявителя могут попросить представить пояснения или исправить документы.
Основные причины отказа:
у заявителя нет дохода, облагаемого НДФЛ, или уплаченного налога недостаточно для заявленной суммы возврата
договор не соответствует требованиям программы или оформлен в пользу лица, который не является членом семьи или близким родственником
сведения о взносах отсутствуют, не подтверждены документами или расходятся с данными НПФ
общий лимит уже использован за счет взносов по другим долгосрочным продуктам
нарушены условия договора или минимальный срок до обращения за выплатами
Если заявление не приняли или сумма возврата оказалась меньше ожидаемой, не спешите подавать документы заново. Сначала проверьте уведомление налоговой и выясните, чего не хватает. При ошибке в сумме взносов обратитесь в НПФ за уточненной справкой. Если неверно заполнена декларация, исправьте ее и подайте корректные сведения.
Отсутствие предзаполненного заявления в личном кабинете не означает автоматического отказа. Возможно, НПФ не передал сведения в электронном виде. В таком случае можно запросить справку у фонда и оформить вычет по декларации 3-НДФЛ.
Часто задаваемые вопросы
➢ Можно ли получить вычет, если я сдаю квартиру в аренду?
Да, если вы получаете доход от сдачи жилья и платите с него НДФЛ, а также выполняете остальные условия программы. Доход от аренды должен быть задекларирован и облагаться именно этим налогом. Если вы сдаете квартиру как самозанятый и платите только налог на профессиональный доход, налог не дает права на вычет по ПДС.
➢ Нужно ли вносить в ПДС 400 000 ₽, чтобы получить вычет?
Это предельная сумма взносов, с которой рассчитывают вычет за год, а не обязательный размер пополнения счета. Если вы внесли 50 000 ₽ и можете вернуть налог по ставке 13%, расчетная сумма возврата составит 6 500 ₽. Чем меньше взносы, тем меньше возможный возврат.
➢ Можно ли получить вычет, если деньги в ПДС внес работодатель?
Право на возврат налога зависит от того, кто фактически внес средства и как оформлены платежи. Если работодатель перечисляет деньги в пользу сотрудника, нужно проверить условия договора и правила предоставления льготы для таких взносов. Нельзя автоматически считать все перечисления работодателя личными взносами работника. Для подтверждения права на вычет обратитесь в НПФ и уточните порядок учета платежей.
➢ Что делать, если НПФ не передал сведения в налоговую?
Запросите у фонда справку о фактически уплаченных взносах и проверьте, что в ней правильно указаны сумма и период платежей. После этого подайте декларацию 3-НДФЛ и приложите подтверждающие документы. Отсутствие электронных сведений не лишает права на вычет, если остальные условия соблюдены.
Что проверить перед оформлением вычета
Налоговый вычет по ПДС позволяет вернуть часть НДФЛ и тем самым снизить расходы на долгосрочные накопления. Но итоговая сумма зависит не только от размера взносов: нужно учитывать налоговую ставку, общий лимит, уплаченный налог и срок договора.
Перед подачей заявления проверьте:
сколько собственных денег вы внесли и не превышен ли общий лимит
есть ли у вас доход, облагаемый НДФЛ, и достаточно ли уплаченного налога для возврата
передал ли НПФ сведения в ФНС или нужно получить справку самим
не нарушены ли условия договора и срок до обращения за выплатами
Если условия соблюдены, выберите удобный способ оформления — через личный кабинет ФНС, декларацию 3-НДФЛ или работодателя с учетом действующих правил. Сверка документов и сумм до подачи заявления поможет избежать ошибок и получить положенный возврат без задержек.

Популярные инструкции
Все инструкцииЕсть вопросы? Задавайте!
Спасибо за обращение!
Запрос направлен в отдел по работе с клиентами.
Свяжемся с вами в ближайшее время
Спасибо за ваш комментарий!
Ваш комментарий принят