


Опубликовано 12.11.2026
Выгодно ли переводить накопительную пенсию в ПДС
Программа долгосрочных сбережений позволяет перевести накопительную пенсию в отдельный финансовый инструмент, получать инвестиционный доход и при соблюдении условий пользоваться поддержкой государства. В статье разберем, чем накопительная пенсия отличается от долгосрочных сбережений, кому выгоден перевод и как его оформить.
В этой инструкции:


Что такое накопительная пенсия и ПДС
Накопительная пенсия формировалась за счет взносов работодателей в 2002–2013 годах. Часть отчислений направлялась на индивидуальный накопительный счет работника. С 2014 года новые обязательные взносы перестали поступать на накопительную часть: их направляют на формирование страховой пенсии. При этом деньги, накопленные ранее, сохранились. Они находятся под управлением Социального фонда России (СФР) или негосударственного пенсионного фонда (НПФ) и продолжают инвестироваться.
Программа долгосрочных сбережений (ПДС) действует с 1 января 2024 года. Это добровольная программа, в которой можно копить деньги на пенсию и другие долгосрочные цели. Для участия нужно заключить договор с НПФ. Счет разрешено пополнять собственными средствами, а государство при соблюдении условий добавляет софинансирование. Фонд инвестирует накопления и начисляет доход по результатам работы.
Накопительную пенсию можно перевести в ПДС, чтобы использовать накопленные средства в рамках новой программы. При этом перевод не отменяет права на страховую пенсию. Вы вправе оставить накопления в системе обязательного пенсионного страхования (ОПС) или участвовать в ПДС за счет собственных взносов без перевода пенсионных средств.
Что меняется после перевода накоплений в ПДС
Перевод влияет не только на способ инвестирования, но и на сроки, порядок выплат и условия наследования. Поэтому сравнивать программы стоит по нескольким параметрам.
Условие | Накопительная пенсия в ОПС | ПДС |
Основная цель | Доплата к страховой пенсии | Долгосрочные сбережения и дополнительный доход |
Пополнение | Новые обязательные взносы не поступают | Можно вносить собственные средства |
Господдержка | Нет | Есть |
Налоговый вычет | Не предоставляется | Возможен |
Досрочное снятие | Нельзя, если только вы не вышли на пенсию досрочно | Можно в особых жизненных ситуациях |
Накопительную пенсию могут получить мужчины в 60 лет и женщины в 55 лет, у которых есть средства на индивидуальном накопительном счете. В зависимости от суммы и обстоятельств человек может получать ежемесячные выплаты на определенный срок, пожизненно или забрать деньги сразу, если расчетный размер накопительной пенсии не превышает 10% прожиточного минимума пенсионера. При переводе в ПДС начинают действовать правила программы: доступ к средствам зависит от срока участия, возраста и предусмотренных оснований для выплаты.
У ПДС есть важное преимущество: участник получает полный доступ к сбережениям. Можно забрать деньги в особых жизненных ситуациях или выбрать НПФ, где доходность инвестиций выше.
При переводе накоплений важно учитывать правила наследования. В системе ОПС правопреемники могут получить средства, если владелец счета умер до назначения накопительной пенсии. Если ему назначили срочные выплаты, наследники вправе получить невыплаченный остаток. При пожизненных выплатах наследование не предусмотрено. Кроме того, средства материнского капитала, направленные на накопительную пенсию, правопреемникам не передаются.
В ПДС наследники также могут получить остаток средств, если участник умер до назначения выплат или во время получения срочных выплат. При выборе пожизненных выплат деньги не наследуются. При этом правопреемникам передаются личные взносы, государственное софинансирование и инвестиционный доход. Участник может указать получателей в договоре или подать отдельное заявление. Если правопреемники не назначены, средства распределят между родственниками по закону. В обоих случаях обратиться в фонд нужно в течение шести месяцев со дня смерти владельца счета.
Когда выгодно переводить накопительную пенсию в ПДС
ПДС дает участнику несколько источников увеличения накоплений. Первый — инвестиционный доход НПФ. Второй — государственное софинансирование личных взносов. Третий — налоговый вычет, если человек платит НДФЛ и соответствует требованиям для получения льготы.
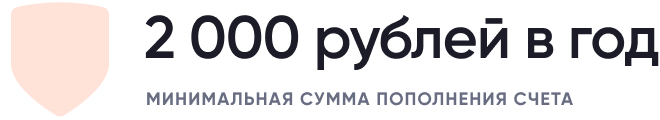
Государство может добавлять от 25% до 100% личных взносов в зависимости от среднемесячного дохода участника. Максимальная сумма софинансирования — 36 000 ₽ в год. Поддержка действует в течение 10 лет. Чтобы получить ее, нужно вносить на счет не менее 2 000 ₽ в год и выполнять условия программы. Переведенная накопительная пенсия сама по себе не считается личным взносом и не дает права на софинансирование.
Дополнительная выгода связана с налоговым вычетом. Если участник вносит собственные деньги в ПДС и платит НДФЛ, он может вернуть часть налога. Размер возврата зависит от суммы взносов, применяемой ставки и налога, который человек фактически уплатил. Для долгосрочных сбережений действует общий годовой лимит — 400 000 ₽. В него входят взносы не только в ПДС, но и в негосударственное пенсионное обеспечение и индивидуальный инвестиционный счет (ИИС–3).
Например, человек внес за год 100 000 ₽ собственных средств в ПДС. Если к его доходу применяется ставка НДФЛ 13% и уплаченного налога достаточно, расчетный возврат составит 13 000 ₽. Переведенные из ОПС накопления в эту сумму не входят: вычет рассчитывают с собственных взносов, а не со всего остатка на счете.
При этом дополнительные взносы необязательны. Можно перевести накопительную пенсию и не пополнять счет. В таком случае средства продолжат инвестироваться в рамках ПДС, но участник не получит софинансирование на сумму перевода. Поэтому наибольший эффект программа может дать тем, кто готов регулярно вносить собственные деньги и использовать доступные льготы.
Допустим, на накопительном пенсионном счете накоплено 250 000 ₽. Если перевести их в ПДС и предположить, что доходность инвестиций составит 14% годовых, через 15 лет на счете будет около 1,78 млн ₽. При доходности 17% сумма вырастет примерно до 2,63 млн ₽, а при 19% — до 3,4 млн ₽. Это расчетные сценарии со сложным процентом: доход каждый год прибавляется к накоплениям и в дальнейшем тоже приносит доход. Указанные ставки не гарантированы, поэтому фактическая сумма может оказаться другой.
Дополнительную выгоду дает регулярное пополнение счета. Предположим, человек перевел в ПДС 250 000 ₽ накопительной пенсии и ежегодно вносит еще по 36 000 ₽. Государство добавит еще по 36 000 ₽ в год в течение десяти лет — всего 360 000 ₽. При условной доходности 19% годовых за 15 лет на счете может накопиться около 7,91 млн ₽. В расчет входят переведенные пенсионные накопления, личные взносы, господдержка и инвестиционный доход, но не налоговый вычет.
При этом перевод сам по себе не гарантирует такой результат: доходность зависит от работы фонда, а право на максимальное софинансирование — зависит от дохода участника и суммы личных взносов. Поэтому выгода ПДС складывается не только из инвестиционного дохода, но и из господдержки и налогового вычета. Перед переводом сравните условия программы с действующим вариантом хранения накоплений и проверьте, когда и на каких условиях можно получить деньги.
Кому стоит рассмотреть перевод, а кому лучше не спешить
Перевод может быть интересен людям, у которых до получения денег остается достаточно времени. На длинном горизонте инвестиционный доход способен заметно увеличить накопления. Если человек готов регулярно пополнять ПДС, он сможет претендовать на государственное софинансирование и налоговый вычет при соблюдении условий программы.
Предположим, человеку 39 лет, и на накопительном пенсионном счете есть 250 000 ₽. Если он переведет деньги в ПДС и выполнит условия договора, сможет использовать накопления по правилам программы раньше, чем при ожидании стандартного пенсионного возраста. При этом важно заранее определить, когда понадобятся средства и какой вариант выплат подойдет лучше.
Людям предпенсионного возраста стоит внимательно сравнить оба варианта. Если до выхода на пенсию осталось несколько лет, а сумма накоплений позволяет получить единовременную выплату в ОПС, перевод может отложить получение денег. В таком случае потенциальный доход от инвестирования нужно сопоставить с тем, насколько важно получить всю сумму в ближайшее время.
Не стоит спешить и тем, кто может столкнуться с крупными расходами в ближайшие годы. ПДС предназначена для долгосрочного накопления, а досрочное расторжение договора может привести к финансовым потерям. Кроме того, будущая доходность не гарантирована: даже если фонд показывал хорошие результаты в прошлом, это не исключает убытков или дохода ниже инфляции в дальнейшем.
Перед решением полезно оценить ситуацию по нескольким критериям:
возраст и срок до предполагаемого получения денег
размер накопительной пенсии и условия ее выплаты в ОПС
доходность и условия работы текущего и выбранного НПФ
готовность регулярно пополнять счет и пользоваться налоговыми льготами
потребность в свободном доступе к деньгам и планы на крупные расходы
Как перевести накопительную пенсию в ПДС
Процедура зависит от того, где хранятся пенсионные накопления. Если они находятся в СФР, сначала потребуется выбрать НПФ, который участвует в программе. Если деньги уже находятся в негосударственном фонде, нужно выяснить, предлагает ли он ПДС и на каких условиях.
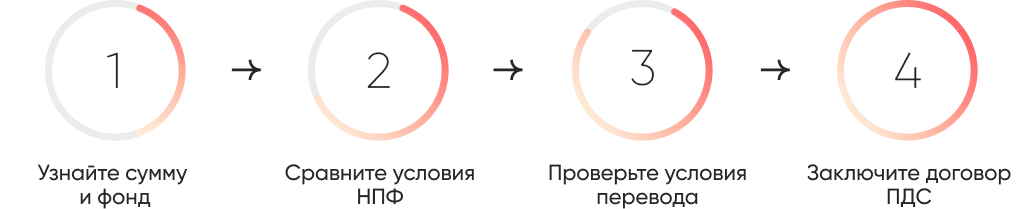
Шаг 1. Узнайте размер накоплений и название фонда. Запросите сведения через Госуслуги, в личном кабинете СФР или в отделении фонда. В выписке проверьте сумму накоплений и организацию, которая ими управляет.
Шаг 2. Сравните условия НПФ. Не ограничивайтесь рекламной доходностью за последний год. Изучите результаты инвестирования за несколько лет, порядок выплат, условия досрочного расторжения, комиссии и правила наследования.
Шаг 3. Проверьте условия перевода. Если накопления находятся в другом НПФ, потребуется сначала перевести их в выбранный фонд. При смене страховщика важно учитывать правила сохранения инвестиционного дохода: досрочный переход между фондами может привести к его потере. До подачи заявления уточните дату фиксации результата инвестирования и возможные последствия перевода.
Шаг 4. Заключите договор ПДС и подайте заявление. После выбора фонда оформите договор долгосрочных сбережений и выполните предусмотренные процедуры для перевода пенсионных накоплений. Если требуется два отдельных заявления — на смену фонда и на перевод средств в ПДС, — соблюдайте установленную последовательность. Сохраните документы и проверьте, что деньги поступили на счет.
Перед подписанием договора уточните, когда именно появится право на выплаты. Не стоит ориентироваться только на рекламные обещания о возможности получить деньги раньше: срок и основания зависят от правил программы, вида средств и условий договора.
Что проверить перед переводом
Перевод накопительной пенсии в ПДС может расширить возможности управления сбережениями. Но преимущества программы имеют смысл, если условия подходят для ваших целей.
Что проверить | Почему важно |
Размер накоплений в ОПС | Позволяет оценить, какой капитал будет переведен |
Доходность текущего и нового фонда | Помогает сравнить результаты инвестирования за несколько лет |
Срок и порядок выплат | Показывает, когда и на каких условиях можно получить деньги |
Досрочное расторжение | Помогает оценить риск потерь и налоговые последствия |
Наследование | Позволяет понять, что произойдет с остатком средств |
Гарантии сохранности | Помогает сравнить защиту средств в ОПС и ПДС |
Важно помнить, что накопительная пенсия и личные взносы в ПДС — разные источники. Сам перевод не дает права на государственное софинансирование. Чтобы воспользоваться мерой поддержки, нужно вносить собственные деньги и соответствовать требованиям программы.
Итог
Перевод накопительной пенсии в ПДС может быть выгоден тем, кто готов оставить деньги на длительный срок, рассчитывает на инвестиционный доход и планирует использовать дополнительные возможности программы — софинансирование и налоговый вычет. Наибольший потенциал появляется при регулярных взносах и длительном сроке накопления.
Но универсального ответа нет. Для человека, которому деньги понадобятся в ближайшие годы, условия ОПС могут оказаться удобнее. А для того, кто хочет получить больше гибкости в выборе выплат и готов принять инвестиционные риски, ПДС может стать подходящим вариантом.
Главное — не переводить накопления только из-за высокой доходности за прошлый год. Сначала сравните условия программ, уточните сроки доступа к деньгам и последствия досрочного выхода. Решение должно опираться на ваши финансовые цели, а не только на потенциальную сумму через 15 лет.

Популярные инструкции
Все инструкцииЕсть вопросы? Задавайте!
Спасибо за обращение!
Запрос направлен в отдел по работе с клиентами.
Свяжемся с вами в ближайшее время
Спасибо за ваш комментарий!
Ваш комментарий принят