


Опубликовано 23.11.2023
Обновлено 24.09.2026
Ключевая ставка: что это такое и на что влияет
Ключевая ставка действует в России с 2013 года. Ее величина влияет на экономику страны и личные финансы россиян. Рассказываем, что такое ключевая ставка, кто ее устанавливает и что делать рядовому гражданину, если ставка изменилась.
В этой инструкции:


Что такое ключевая ставка
Ключевая ставка — основной инструмент регулирования денежно-кредитной политики в стране. По сути, ключевая ставка — процент, под который Банк России выдает займы коммерческим банкам и принимает деньги на хранение. То есть чем выше ключевая ставка, тем выше ставка по кредитам и вкладам у коммерческих банков для организаций и населения. И наоборот — чем ниже ключевая ставка, тем выгоднее кредит, но ниже доход по вкладам.
Также изменение ключевой ставки влияет на размеры пеней и неустоек, некоторые расчеты в договорных и трудовых отношениях.
Какая ключевая ставка сегодня
По состоянию на сентябрь 2026 года ключевая ставка составляет 14%.
За актуальной ключевой ставкой можно следить на сайте Банка России. По итогам каждого заседания регулятор публикует пресс-релиз с цифрами, обоснованием и прогнозом на ближайшее время. Также за изменением ставки рефинансирования можно следить в разделе Новости на нашем сайте.
Какой прогноз по ключевой ставке
Банк России не дает конкретных цифр по величине ключевой ставке на 2024 год. Ее повышение и понижение будет происходить в зависимости от экономической ситуации. На решения ЦБ будут влиять инфляционные ожидания, рост зарплат и кредитования, динамика цен на топливо и параметры бюджетной политики. При усилении инфляционных рисков допускается повышение ставки, при быстром замедлении инфляции — снижение ?Прогноз Банка России.
Чем ключевая ставка отличается от ставки рефинансирования
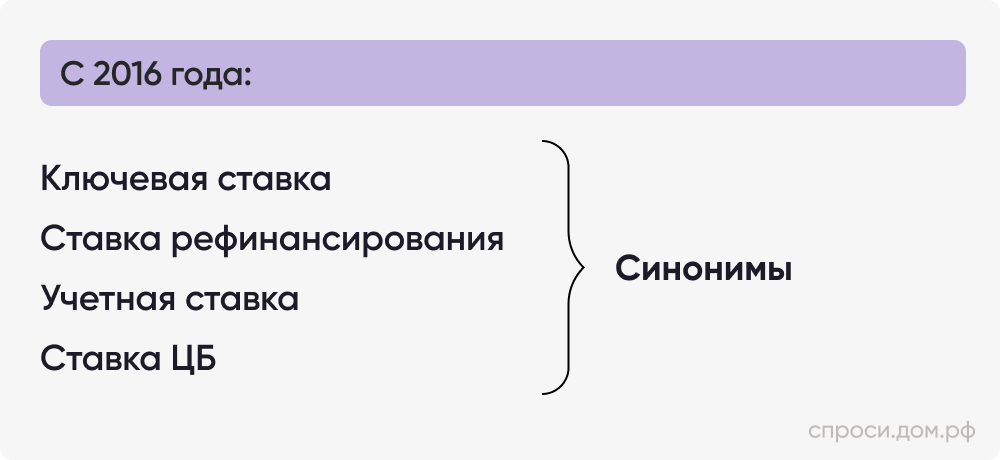
Ставка рефинансирования — стоимость заемных денег Банка России для коммерческих банков. Ранее она устанавливалась отдельно от ключевой ставки, но с 2016 года изменение ключевой ставки автоматически меняет размер ставки рефинансирования до того же уровня ?Указание Банка России от 11.12.2015 № 3894-У.
Поэтому сегодня ключевая ставка и ставка рефинансирования имеют одинаковые значения и обозначают одно и то же.
Как менялась ключевая ставка
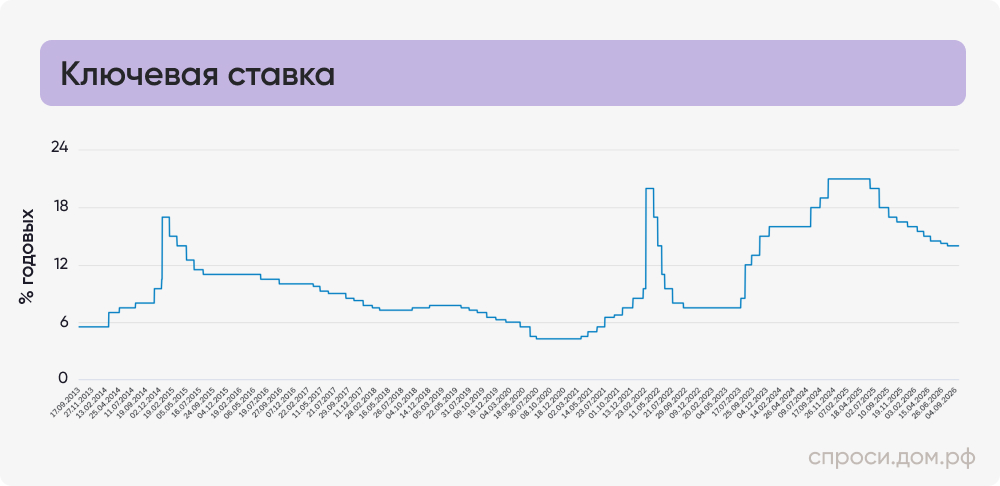
С момента введения ключевой ставки ее значение неоднократно менялось. Это было связано с необходимостью реагирования на экономическую ситуацию. Например, в 2014 году она составляла 5,5%. К середине 2020 года она была снижена до 4,25%. А по состоянию на сентябрь 2026 года составляет 14%.
На что влияет ключевая ставка
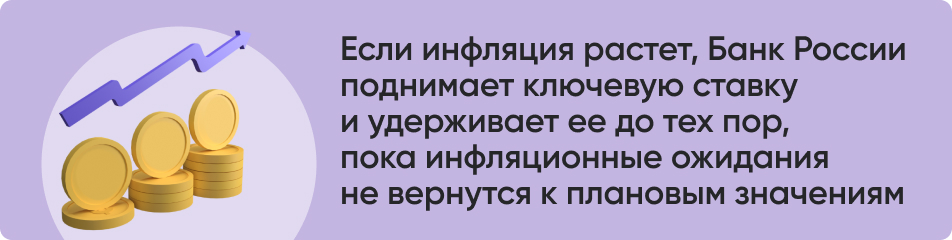
С помощью ключевой ставки Банк России влияет на экономику страны и сдерживает рост цен.
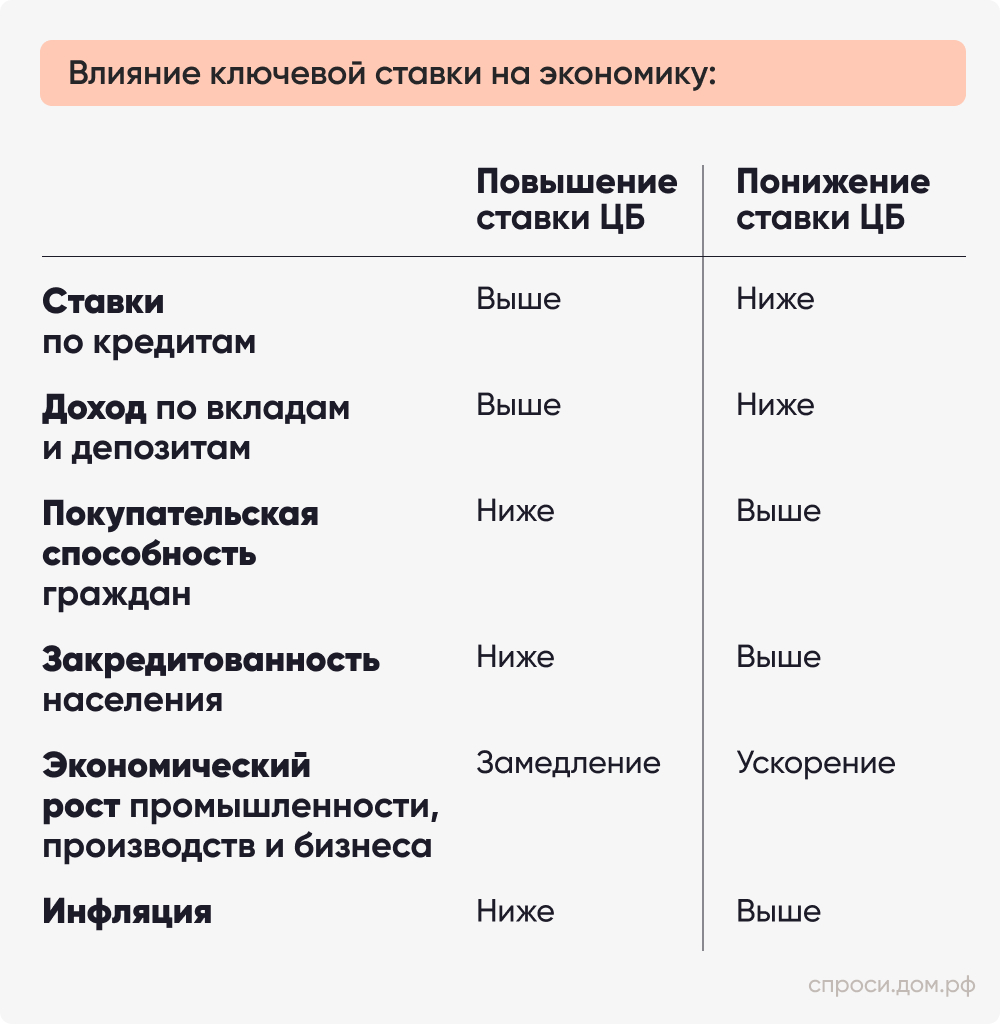
Низкая ключевая ставка приводит к появлению дешевых кредитов, но вместе с тем ускоряются темпы роста цен. Высокая ставка, напротив, сдерживает цены, но делает кредиты для организаций и населения не такими выгодными.
Поэтому Банку России приходится балансировать между этими показателями, чтобы сдержать инфляцию и обеспечить стабильную экономическую ситуацию. Для этого он оперативно поднимает или снижает ключевую ставку.
Как ключевая ставка влияет на курс рубля
Прямой зависимости между курсом рубля и ключевой ставкой нет. Рубль может расти и обесцениваться от множества факторов: торгового баланса, цены на энергоресурсы, уровня инфляции, объема денежной массы и других показателей.
При этом Банк России использует ключевую ставку для регулирования инфляции, которая в том числе может влиять на курс рубля. Поэтому изменение ключевой ставки может приводить к изменению курса национальной валюты.
Влияет ли ключевая ставка на инфляцию
Инфляция — обесценивание денег, подорожание товаров и услуг. Темпы инфляции увеличиваются, в том числе, когда спрос на них превышает предложение, а у граждан и организаций появляется возможность платить за товары и услуги больше за счет дешевых кредитов. С повышением ключевой ставки брать кредиты становится менее выгодно, поэтому спрос на товары и услуги падает, а следом — замедляется рост цен.
Подобные операции влияют на инфляцию не сразу. Обычно эффект от повышения ключевой ставки наступает через 3–6 кварталов. Поэтому, когда Банк России принимает решение о повышении ключевой ставки, учитывает не только текущую экономическую ситуацию, но и прогноз инфляции и развития экономики на ближайшие три года.
Где еще применяется ключевая ставка
Ключевая ставка также применяется в расчетах:
Неустойки, которую должен выплатить застройщик участникам долевого строительства при нарушении сроков сдачи дома
Процентной ставки по договору займа, если стороны не определили процент в договоре
Компенсации в рамках трудовых взаимоотношений, например, если работодатель вовремя не выплатил отпускные
Пеней за просрочку уплаты налогов или сборов, платы за жилое помещение, коммунальные услуги или капитальный ремонт — в размере 1/300 ставки ЦБ за каждый день просрочки
Можно ли взять кредит по ключевой ставке
Банк России выдает кредиты по ключевой ставке исключительно коммерческим банкам. Другие компании и граждане не могут взять такой кредит напрямую у ЦБ.
Однако в стране действуют льготные программы, по которым государство компенсирует банкам разницу между льготной либо ключевой ставкой и рыночной ставкой по кредитам, выданным россиянам или предприятиям на определенные цели. По некоторым из них процент может быть даже ниже ключевой ставки. Например, по Дальневосточной ипотеке действует ставка до 2%, что значительно меньше ключевой ставки в любой период ее действия.
Как меняется ипотека
Ключевая ставка влияет на стоимость кредитов, но ипотечные ставкине меняются автоматически вслед за решением ЦБ. На условия банков также влияют стоимость привлечения средств, кредитные риски, требования к заемщикам и параметры конкретных ипотечных программ.
Поэтому даже после изменения ключевой ставки ипотека может какое‑то время оставаться примерно на прежнем уровне.
Что делать со вкладами при снижении ключевой ставки
Если ключевая ставка снижается, банки обычно постепенно уменьшают доходность новых вкладов. Поэтому не обязательно ждать окончания уже открытого депозита: сначала проверьте его условия. Если ставка фиксированная, банк не может изменить ее в течение срока действия договора. Такой вклад может оставаться выгодным даже после снижения ставок на рынке.
На что обратить внимание:
- При досрочном снятии денег банк часто пересчитывает проценты по ставке «до востребования». Доход может оказаться намного меньше ожидаемого.
- Если срок действующего депозита скоро заканчивается, заранее изучите предложения банков. Иногда выгоднее открыть новый вклад на короткий срок, чтобы сохранить возможность разместить деньги под более высокую ставку позже.
- Если деньги пока не нужны, капитализация увеличивает итоговый доход. Если требуется регулярный доход, проценты можно получать ежемесячно на отдельный счет.
- Разделите сбережения по срокам. Например, часть денег разместить на несколько месяцев, а часть — на год. Такой подход называют «лестницей вкладов»: он снижает риск вложить всю сумму в неудачный момент.
- Не гонитесь за максимальной ставкой без проверки условий. Повышенный процент может действовать только для новых клиентов, при оформлении дополнительных услуг или при выполнении требований по пополнению и расходам.
При выборе вклада проверьте срок, возможность пополнения и снятия денег, порядок досрочного расторжения, наличие капитализации и условия автоматического продления. Также не стоит держать в одном банке сумму выше страхового лимита: стандартно государственная система страхования защищает до 1,4 млн ₽ на одного вкладчика в одном банке.
Главный принцип при снижении ставок — не принимать решение только из-за новостей о ключевой ставке. Сначала сравните доходность действующего и нового вклада, посчитайте потерю процентов при досрочном закрытии и оставьте часть денег доступной для непредвиденных расходов.
Статья носит ознакомительный характер и не является индивидуальной инвестиционной стратегией.
1 комментарий
МВ
Меркулов Вячеслав
01.12.2023, 08:58
Популярные инструкции
Все инструкцииЕсть вопросы? Задавайте!
Бесплатная консультация по вопросам жилья, ипотеки и господдержки
Спасибо за обращение!
Запрос направлен в отдел по работе с клиентами.
Свяжемся с вами в ближайшее время
Спасибо за ваш комментарий!
Ваш комментарий принят