


Опубликовано 28.03.2025
Обновлено 23.10.2026
Цифровой рубль: что это такое и как пользоваться
Цифровой рубль — третья форма национальной валюты, выпускаемая Центральным банком России, наряду с наличными и безналичными деньгами. В статье рассказываем, что такое цифровой рубль, как его использовать и как складывается ситуация с цифровой национальной валюты в мире.
В этой инструкции:


Что такое цифровой рубль
Цифровой рубль — цифровая форма российской национальной валюты, которую выпускает непосредственно Центральный банк РФ. Деньги хранятся на специальных цифровых счетах на платформе Банка России. Доступ к счету предоставляют банки, подключенные к этой платформе.

Главное отличие цифрового рубля от денег на банковской карте в том, где именно хранятся средства. При обычной безналичной оплате деньги находятся на счете в коммерческом банке. Цифровой рубль хранится на платформе Банка России, а банк выступает посредником, через приложение которого человек может управлять счетом с цифровыми рублями.
Если у человека есть счета в нескольких банках, ему не придется открывать отдельный цифровой кошелек в каждом. Счет цифрового рубля у физического лица может быть только один, а доступ к нему можно получить через приложения банков — участников платформы. При этом пользоваться цифровым рублем необязательно: он остается дополнительным способом расчетов наряду с привычными деньгами.

Зачем нужен цифровой рубль
Цифровой рубль открывает новые возможности для участников финансового рынка: граждан, бизнеса и государства. Ожидается, что развитие платежной инфраструктуры позволит создать более удобные и доступные финансовые продукты и сервисы.
На что влияет новая валюта:
- Для государства введение новой формы валюты упрощает администрирование бюджетных платежей. Адресные выплаты будут поступать быстрее, и государство сможет эффективнее контролировать расходование бюджетных средств и отслеживать их нецелевое использование. Также ожидается, что цифровой рубль расширит возможности проведения трансграничных платежей.
- Для граждан — упрощение финансовых операций и снижение расходов на банковское обслуживание. Кошелек доступен в приложении любого банка, а комиссий за платежи или переводы для физических лиц не установлено. Условия клиентского обслуживания улучшатся, появятся новые сервисы. Повысится уровень сохранности средств с помощью специальной платформы под контролем Банка России.
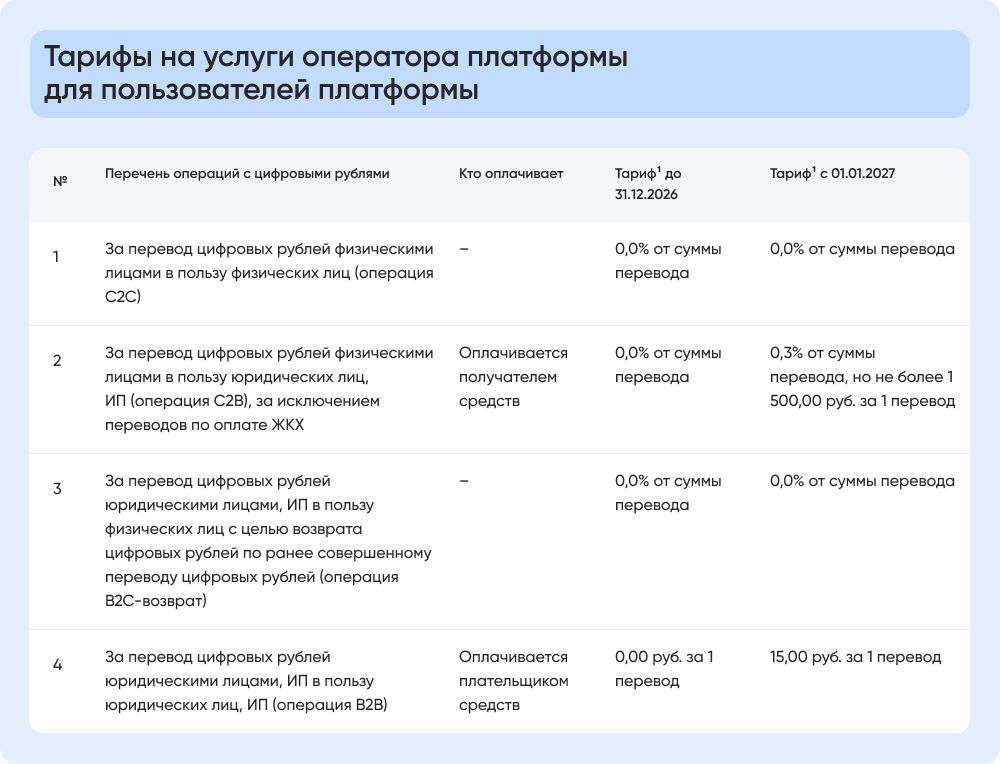
- Для бизнеса — снижение комиссий на банковское обслуживание. Сейчас самые низкие тарифы установлены для Системы быстрых платежей (0,4-0,7% от суммы), но использование цифрового рубля более выгодно. Тарифы для бизнеса с 2026 года составляют 0,3% от операции, для компаний, предоставляющих жилищно-коммунальные услуги, — 0,2%?Тарифы по операциям с цифровыми рублями.
Какие страны используют цифровые деньги
Сегодня цифровые деньги используются и тестируются во многих странах, и их повсеместное внедрение влияет на глобальную экономику. Так, Багамские острова первыми в мире выпустили цифровую валюту Sand Dollar (англ. «песчаный доллар», названный в честь местной раковины островов), Китай активно тестирует цифровой юань (e-CNY), Нигерия внедрила eNaira в 2021 году, Евросоюз одобрил запуск цифрового евро к 2029 году. США, Швеция, Индия, Казахстан, Швейцария, Франция и другие страны также активно тестируют возможности введения цифровой валюты.
Почему цифровая валюта востребована в последние годы? Центральные банки по всему миру опасаются потерять контроль над денежными и платежными системами из-за развития рынка криптовалют. Распространение форм оплаты, не контролируемых центральным государственным органом, ослабляет власть центральных банков, усиливает экономическую нестабильность и теневой рынок услуг.
Разница между цифровым рублем и криптовалютой
Цифровой рубль и криптовалюта — два разных понятия, хотя оба связаны с использованием цифровых технологий в финансовой сфере.
Цифровой рубль предназначен для повседневных расчетов, оплаты товаров и услуг и использования в рамках государственной финансовой системы.
В отличие от криптовалюты, цифровой рубль привязан к российской валютной системе, то есть имеет поддержку и контроль со стороны государства, и только Банк России имеет право на его эмиссию.
Цифровой рубль — национальное платежное средство, которое обеспечено государственными активами
У криптовалюты нет единого эмитента, который бы брал обязательства и ответственность за выпуск, к тому же у нее отсутствует полноценное правовое регулирование.
Во всем мире происходит трансформация традиционных денег и платежных систем в цифровую форму с использованием блокчейна, криптографии и децентрализованных технологий, и Россия не исключение.
Ранее Президент подписал закон о майнинге цифровой валюты?Федеральный закон от 08.08.2024 № 221-ФЗ. Был установлен порядок ведения реестра лиц, осуществляющих майнинг цифровой валюты, и операторов майнинговой инфраструктуры. ЮЛ и ИП смогут заниматься майнингом только после включения в специальный реестр. Кроме того, закон предусматривает возможность обращения иностранных цифровых прав в РФ и российских цифровых прав за рубежом.
Справочно
Майнинг (от англ. mining — «добыча») — процесс создания новых единиц криптовалюты и подтверждения транзакций в блокчейне и других информационных системах. Простыми словами, майнинг — решение сложных математических задач с помощью мощных компьютеров, чтобы подобрать уникальный код, за которым кроется определенная цифровая валюта.
Преимущества и недостатки цифрового рубля
Поскольку цифровые кошельки создаются на платформе ЦБ РФ, пользователи получают единые условия обслуживания. Тарифы на операции и возможности их выполнения не зависят от условий конкретного банка, что снижает издержки и повышает качество пользовательского обслуживания.
Преимущества:
Единый кошелек, доступ к которому можно получить через приложение любого банка. Благодаря чему не нужно будет переводить деньги между счетами в разных кредитных организациях и платить комиссию за перевод.
Единые более выгодные тарифы на обслуживание. Для физических лиц все операции будут бесплатны.
Возможность выполнять операции без доступа к интернету.
Высокий уровень безопасности — цифровая платформа Банка России надежно защищена от киберугроз.
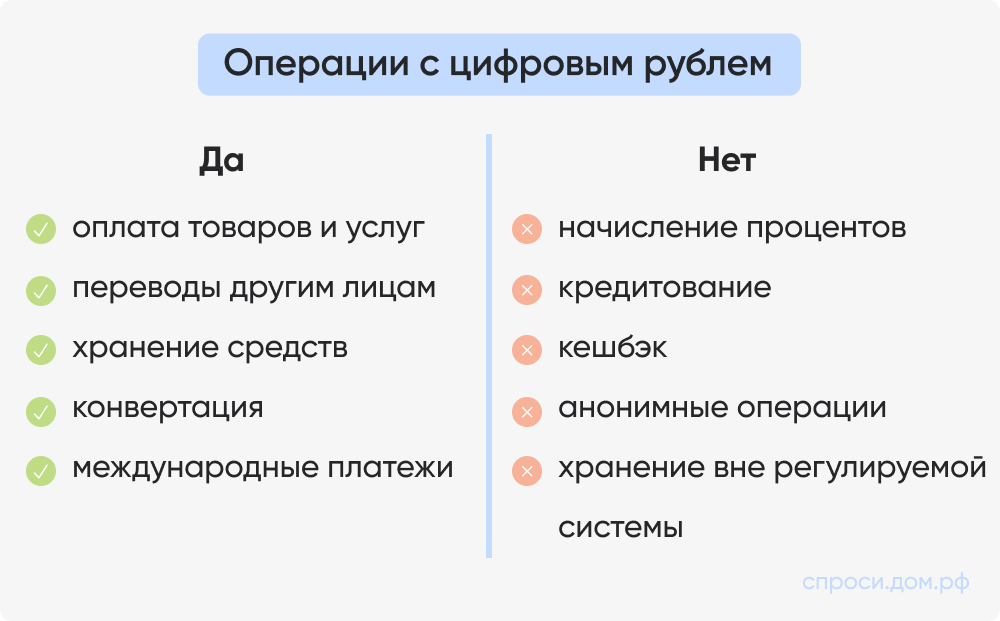
Центробанк отмечает, что цифровой рубль — прежде всего средство для проведения платежей и переводов, а не для сбережений, поэтому проценты на остаток на цифровом кошельке или кешбэк по операциям начисляться не будут, также нельзя получить кредит в цифровых рублях.
Как выглядит цифровой рубль
Логотип цифрового рубля — окружность, повторяющая форму монеты, с вписанным в нее символом рубля. Фирменный цвет — кораллово-алый. При этом допускается черно-белое изображение.
Логотип будет использоваться в банковских приложениях и информационных материалах. Никакой физической формы для цифрового рубля не предусмотрено.

Как получить цифровые рубли
Цифровые рубли нельзя купить, но можно перевести одну форму денег в другую — наличные деньги → в цифровые рубли. Возможность доступна клиентам банков-партнеров, которые подключены к цифровой платформе ЦБ.
Чтобы использовать новую форму валюты, потребуется открыть цифровой кошелек в мобильном приложении банка. Сам кошелек при этом будет размещен на платформе ЦБ РФ. Каждое физическое или юридическое лицо сможет открыть только один цифровой счет.
Пополнить цифровой кошелек можно безналичными деньгами. Конвертация в соотношении один к одному выполняется без комиссии. Никакого отдельного курса для цифрового рубля нет.
Наличные средства, нужно сперва внести на любой банковский счет, и затем перевести в цифровой кошелек. Чтобы снять цифровые деньги, потребуется вывести их на карту или счет конкретного банка. Затем можно получить наличные в банке или банкомате обычным способом.

Для цифровой валюты доступно большинство привычных операций. Например, пользователи могут переводить деньги на счета других лиц, оплачивать покупки и услуги, настраивать автоплатежи, принимать переводы и пенсию, погашать штрафы ГИБДД.
Технология приема оплаты цифровых рублей в местах, где нет доступа к интернету, находится в разработке.
Чтобы создать кошелек, следуйте шагам:
- Откройте приложение банка и найдите раздел «Цифровой рубль».
- Авторизуйтесь через подтвержденную учетную запись на Госуслугах, если этого требует банк.
- Ознакомьтесь с условиями договора и подтвердите согласие.
- Создайте ключи электронной подписи и пароль для защиты доступа к счету.
- После открытия счета переведите на него деньги со своего банковского счета.
Никаких дополнительных устройств или новых программ не требуется. Все операции выполняются в мобильном приложении банка.
Для физических лиц действует лимит на пополнение счета цифрового рубля: не более 300 000 ₽ в календарный месяц при переводе средств с банковских счетов или уменьшении остатка электронных денежных средств. Это ограничение касается именно пополнения цифрового счета указанными способами, а не общей суммы денег, которой человек может распоряжаться после зачисления.
Ожидается, что позднее появится возможность расплачиваться с помощью бесконтактной технологии NFC.
Не у всех владельцев iPhone сейчас есть возможность открыть кошелек. Это связано с тем, что ряд банков не может загрузить в AppStore обновленные под цифровой рубль приложения. Проблема решается. Уточняйте наличие возможности у техподдержки своего банка.
Можно ли украсть цифровой рубль
Платформа цифрового рубля надежно защищена средствами Центрального Банка. Тем не менее опасность мошеннических действий существует, поскольку под воздействием манипуляций мошенников люди добровольно переводят деньги злоумышленникам, и никакие технические средства защиты не способны предотвратить эту проблему.
Для защиты цифрового рубля от мошенников нужно руководствоваться теми же принципами, что и при обращении с безналичной формой денег:
- Не сообщать третьим лицам конфиденциальные платежные данные (коды, пароли).
- Устанавливать лимиты на проведение различных операций.
- Не пересылать никому QR-коды, сгенерированные в приложении.
- Не поддерживать разговоры с лицами, которые представляются сотрудниками банков, правоохранительных органов или других ведомств и просят предоставить конфиденциальную информацию.
Важно соблюдать правила безопасности и развивать критическое мышление, чтобы деньги в любой их форме не украли.
Застрахованы ли цифровые рубли
Система обязательного страхования вкладов защищает деньги клиентов российских банков и негосударственных пенсионных фондов?Федеральный закон от 23.12.2003 № 177-ФЗ. Вкладчик имеет право на возмещение средств в пределах страхового лимита: до 1,4 млн ₽ (в некоторых случаях — до 10 млн ₽) при наступлении страхового события.
Страхование вкладов защищает от потери средств, если банк прекращает работу — у него отзывают лицензию, либо вводится мораторий на удовлетворение требований кредиторов при банкротстве. Всё это и является страховыми событиями.
Если любой из банков прекратит деятельность, это никак не повлияет на цифровые кошельки клиентов. Цифровые рубли хранятся на платформе ЦБ, и любой пользователь может получить доступ к кошельку через приложение любой другой кредитной организации. Поэтому страхование, защищающее деньги на случай закрытия банка, здесь не требуется, как и при пользовании наличные деньгами.
Обязательно ли пользоваться цифровым рублем
Цифровой рубль выступает дополнением к наличной и безналичной форме денег, но не заменяет их. Эти варианты равны в обращении, и пользователи могут выбирать форму национальной валюты, которая более удобна.
Зарплаты бюджетников и выплаты пенсионерам принудительно переводить в цифровые рубли не будут. У всех категорий граждан есть выбор, каким образом получать пенсию или зарплату — наличными в кассе, на почте или безналичными на карту «Мир». Этот выбор сохранится.

Когда цифровой рубль ввели в России
1 августа 2023 года вступил в силу закон, закрепляющий правовые нормы введения в России цифрового рубля. После этого Банк России приступил к пилотному проекту, в рамках которого отрабатывались открытие цифровых счетов, переводы между гражданами, оплата покупок и другие операции. По мере тестирования расширялись число участников и перечень доступных сценариев.
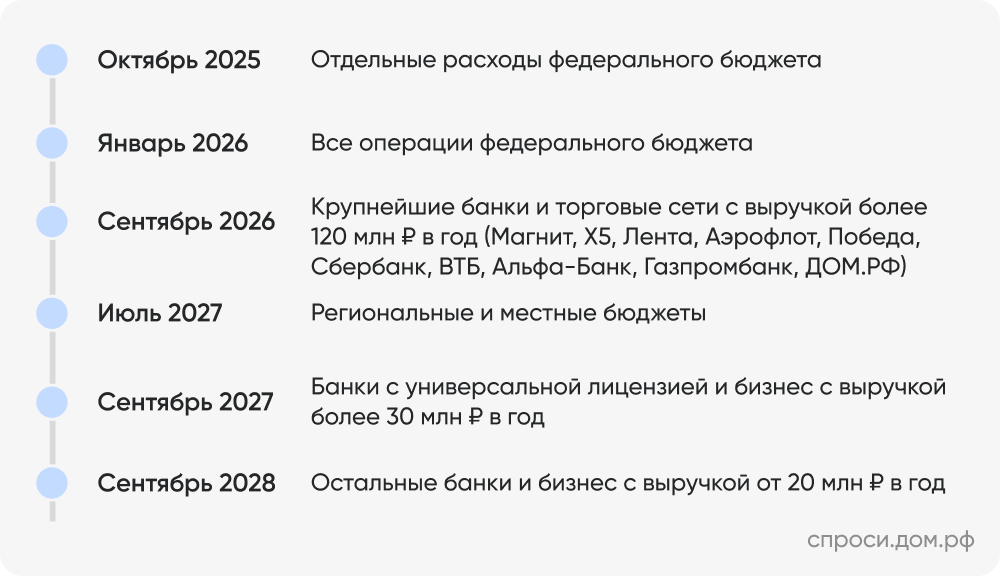
Изначально массовое внедрение планировалось начать в 2025 году, но сроки изменили. В июле 2025 года был принят федеральный закон?Федеральный закон № 248-ФЗ, установивший поэтапный график подключения банков и бизнеса. В результате массовое внедрение началось 1 сентября 2026 года.
С этой даты крупнейшие банки должны предоставлять клиентам возможность открывать счета цифрового рубля и проводить операции. Одновременно обязанность обеспечить прием цифровых рублей появилась у некоторых торговых компаний с годовой выручкой свыше 120 млн ₽, если они соответствуют установленным законом условиям.
Следующие этапы внедрения предусмотрены на 2027 и 2028 годы. Поэтому важно понимать: цифровой рубль уже работает в рамках поэтапного внедрения, но возможность пользоваться им пока не стала повсеместной. Наличие конкретной услуги зависит от того, подключен ли банк к платформе и распространяется ли соответствующий этап внедрения на продавца.
С момента массового внедрения 1 сентября 2026 года в стране открыто более 220 тысяч счетов в цифровых рублях (из них 10 тысяч принадлежат юридическим лицам). При этом регулярно пользуются ими не все: около 35% открывших счета пока не совершали активных операций.
Дмитрий Пронин Главный редактор спроси.дом.рф

24 комментария
Сначала новые
ВК
Вреж Кайцакянц
16.06.2025, 19:14
ПЛ
порфирьева лидия
28.01.2025, 21:36
Сотрудник организации
29.01.2025, 08:44
А
антонина
28.01.2025, 08:59
АВ
Антон Владимирович
25.01.2025, 06:08
ВИ
Василий Иванович
15.09.2025, 00:13
СВ
Сергей Владимир
15.12.2024, 08:33
ЕЮ
Екатерина Юрьевна Михайлова
27.08.2024, 17:21
ВС
Волкова Светлана
27.08.2024, 08:37
Сотрудник организации
27.08.2024, 09:27
ОМ
Ольга Миллиард
22.08.2024, 03:21
Сотрудник организации
22.08.2024, 09:39
НК
Наталья Ковалёва
19.08.2024, 10:41
Сотрудник организации
19.08.2024, 10:48
ДВ
Денис Вологин
16.05.2025, 15:42
ВХ
Вероника Хай
15.08.2024, 10:34
Сотрудник организации
15.08.2024, 10:48
Цифровой рубль не является криптовалютой. Это национальное платежное средство, которое выпускается и регулируется Банком России. Хотя у рубля появляется новая форма, он также будет обеспечен государственными активами. К тому же цифровой рубль можно будет перевести в безналичные рубли на банковском счете и снять с этого счета в форме наличных.
У криптовалют нет ни единого эмитента, ни единого центра, который брал бы на себя обязательства за их выпуск, к тому же отсутствует правовое регулирование.
Популярные инструкции
Все инструкцииЕсть вопросы? Задавайте!
Спасибо за обращение!
Запрос направлен в отдел по работе с клиентами.
Свяжемся с вами в ближайшее время
Спасибо за ваш комментарий!
Ваш комментарий принят