


Опубликовано 17.09.2021
Обновлено 02.09.2026
Можно ли взять ипотеку без первоначального взноса
Первоначальный взнос — значимая для семьи сумма. Накопить её получается не у всех. Но отсутствие сбережений не всегда значит, что покупку надо отложить. Взнос можно заменить материнским капиталом, государственной субсидией или дополнительным залогом. Важно различать два сценария. В первом банк действительно предоставляет кредит без внесения первоначального взноса. Во втором у покупателя нет собственных накоплений, и взнос формируется из другого источника. Разберем все сценарии и какие риски стоит учесть перед сделкой.
В этой инструкции:


Когда возможно взять ипотеку без первоначального взноса
Первоначальный взнос — часть стоимости жилья, которую покупатель оплачивает не за счёт основного ипотеки. Чем больше собственных средств внесено в сделку, тем меньше сумма, которую нужно занимать у банка.
Для банка это снижает кредитный риск. Если квартира стоит 6 млн ₽, а кредит составляет 4,8 млн ₽, стоимость залога выше суммы долга. Если же банк финансирует практически всю стоимость жилья, запас прочности становится меньше. Именно поэтому кредиты с небольшим первоначальным взносом регулируются Банком России и выдаются всё реже.
В решении Совета директоров Банка России от 24 июля 2026 года установлены макропруденциальные лимиты (МПЛ) на IV квартал 2026 года. Они ограничивают долю наиболее рискованных ипотечных кредитов, которые банки могут выдавать в течение квартала.
Для кредитов на приобретение строящегося жилья по ДДУ одним из критериев, по которым кредит относится к ограничиваемой категории, является первоначальный взнос не более 20%. При этом учитывается и показатель долговой нагрузки заемщика (ПДН). Для ипотеки на готовое жилье используются другие критерии.
Лимиты не значат, что банк обязан требовать от каждого покупателя первоначальный взнос не менее 20%. Банк России ограничивает долю определённых категорий кредитов в общем объеме выдач, а не устанавливает индивидуальное требование к каждому заемщику. Поэтому ипотека с небольшим первоначальным взносом остается возможной, но её доступность и условия зависят от конкретного банка, программы и финансового положения заемщика.
Когда первоначальный взнос можно заменить
Есть несколько распространённых вариантов:
- Материнский капитал. Его можно направить на первоначальный взнос по жилищному кредиту при соблюдении требований закона.
- Государственная или региональная субсидия. Для некоторых категорий граждан часть расходов на жилье компенсируется из бюджета.
- Дополнительный залог. Вместо собственных денег можно использовать уже имеющуюся квартиру или другую подходящую недвижимость.
- Специальная программа банка или застройщика. Условия зависят от конкретного проекта.
- Потребительский кредит. Заёмные деньги можно использовать для формирования первого взноса, однако это увеличит долговую нагрузку.
- Комбинация нескольких источников. Например, маткапитал плюс собственные накопления или субсидия.
Таким образом, купить жильё без собственных накоплений иногда возможно, но это не обязательно означает классическую ипотеку с 0% первоначального взноса.
Маткапитал как первоначальный взнос
Материнский капитал – один из наиболее понятных способов внести первый взнос за квартиру. Платеж полностью или частично оплачивается средствами государственной поддержки.
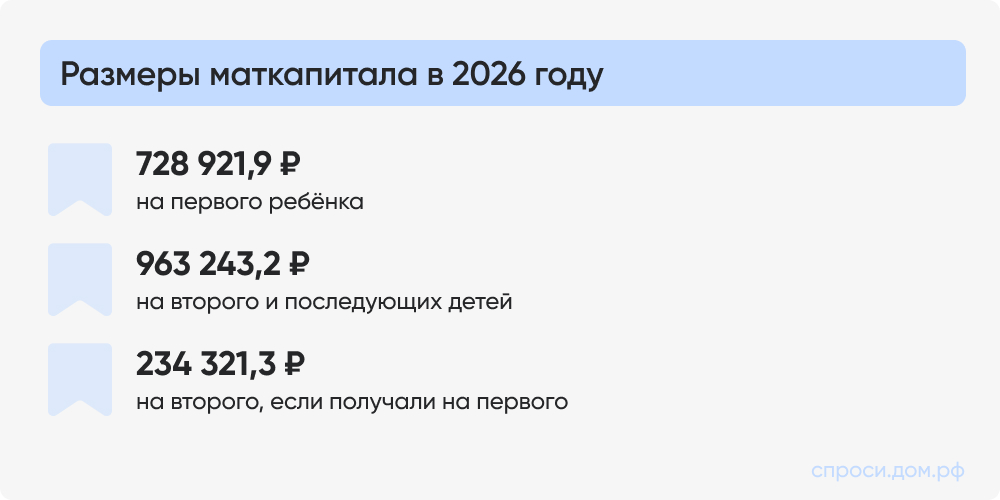
1 февраля 2026 года материнский капитал проиндексировали на 5,6%. Индексация коснулась всех получателей — как тех, кто только оформляет сертификат, так и семей, у которых на счету осталась неиспользованная часть средств. Размер маткапитала в 2026 году:
728 922 ₽ — на первого ребенка
963 243 ₽ — на второго и последующих детей
234 321 ₽ — на второго ребенка, если получали на первого
Статья 10 Федерального закона № 256-ФЗ разрешает направлять средства материнского капитала на уплату первоначального взноса, а также на погашение основного долга и процентов по жилищному кредиту.
Например, если квартира стоит 6 млн ₽, первоначальный взнос — 20%, то есть 1,2 млн ₽. Если семья может направить на него маткапитал, собственных накоплений потребуется меньше (около 237 000 ₽, если капитал на второго или последующего ребенка),
При этом сертификат не отменяет требований банка. Заемщик всё равно должен соответствовать требованиям кредитной программы, а сама квартира – требованиям банка.
Важно
При использовании маткапитала возникают обязательства по оформлению долей в приобретенном жилье
Варианты замещения первого взноса
Кредит под залог имеющейся недвижимости
Один из способов получить деньги без классического первого взноса.
Схема выглядит так: у покупателя есть квартира или другой подходящий объект недвижимости. Банк принимает его в залог и выдаёт кредит. Полученные деньги можно использовать для покупки другого жилья, если это допускают условия конкретного продукта.
При этом залоговая недвижимость должна соответствовать требованиям банка. В частности, могут учитываться наличие обременений, права третьих лиц, состояние объекта и его ликвидность.
Льготная ипотека
Льготная программа не означает автоматически отсутствие первого взноса. Условия Семейной ипотеки и других льготных программ предусматривают первоначальный взнос, поэтому сама по себе сниженная ставка до 6% не решает проблему отсутствия накоплений. Первоначальный взнос может быть сформирован с использованием допустимых источников, например маткапитала.
Важно
Льготная ипотека снижает стоимость кредитования, а субсидия или маткапитал могут помочь сформировать первоначальный взнос. Поэтому при выборе программы нужно смотреть не только на процент, но и на требования к собственным средствам.
Специальные программы банков и застройщиков
Иногда банк и застройщик предлагают совместную программу для конкретной новостройки. В ней могут действовать особые условия по первоначальному взносу, ставке или сроку. Такие предложения нельзя оценивать только по рекламной ставке. Нужно сравнить:
стоимость квартиры
размер кредита
процентную ставку
полную стоимость кредита
ежемесячный платёж
расходы на страхование
дополнительные услуги
итоговую сумму выплат
Квартира с минимальным первоначальным взносом не обязательно окажется самой дешёвой. О том, какой первоначальный взнос действительно выгоден, читайте в статье на наш.дом.рф.
Потребительский кредит
Ещё один вариант — занять деньги на первоначальный взнос отдельно. Например, квартира стоит 6 млн ₽, минимальный первоначальный взнос составляет 1,2 млн ₽. Покупатель берет потребительский кредит на эту сумму, а оставшиеся 4,8 млн ₽ берет в ипотеку. На практике это означает два кредита одновременно.
Банк при рассмотрении ипотечной заявки учитывает существующие обязательства заёмщика. Поэтому потребительский кредит может не только увеличить переплату, но и снизить вероятность одобрения или сумму ипотеки.
Предложения банков без первого взноса
Предложения банков в этой категории лучше воспринимать не как постоянный список «банков с ипотекой 0%», а как примеры действующих механизмов. Условия меняются, поэтому перед публикацией и особенно перед обращением в банк их необходимо перепроверять на сайтах самих кредитных организаций.
Важно
Информация в данном разделе не носит рекламных характер, а направлена на образовательные цели — познакомить вас с возможными механизмами на рынке недвижимости
Банк ДОМ.РФ
Банк ДОМ.РФ рассматривает варианты покупки жилья без первоначального взноса. В материалах банка отмечается, что получить ипотеку без собственных средств на первоначальный взнос возможно, но перечень таких способов ограничен. В частности, банк рассматривает использование дополнительного обеспечения и другие варианты, которые позволяют снизить или заменить первоначальный взнос.
ВТБ
У банка есть отдельный продукт без первоначального взноса под залог недвижимости. По актуальным условиям банк принимает в качестве обеспечения квартиру в многоквартирном доме или готовые апартаменты. Залоговая недвижимость может принадлежать самому заёмщику или его супругу при соблюдении дополнительных условий.
Сбер
Через Домклик действует программа, позволяющая получить кредит без первоначального взноса при наличии недвижимости, которую можно передать в залог. В условиях указано, что кредит может использоваться для покупки квартиры, апартаментов, таунхауса, жилого дома и некоторых других объектов. При этом сумма кредита ограничена 80% стоимости залогового имущества.
Газпромбанк
В материалах банка рассматривается вариант кредита под залог недвижимости как альтернатива собственным накоплениям. Банк отдельно подчеркивает, что при таком сценарии в качестве обеспечения может использоваться уже имеющаяся недвижимость.
Альфа-Банк
Банк в ипотечных материалах делает акцент в том числе на использовании материнского капитала. Банк указывает, что средства сертификата можно направить на первоначальный взнос при покупке недвижимости на первичном или вторичном рынке. При этом стандартные ипотечные программы банка предусматривают первоначальный взнос, поэтому не стоит воспринимать их как универсальную ипотеку с нулевым взносом.
Другие банки
Ситуация на рынке быстро меняется. Банк может запустить специальную программу для конкретного застройщика, изменить требования к залогу или временно прекратить приём заявок. Для сравнения лучше напрямую обратиться в банк через менеджера или позвонив в банк.
Риски для покупателя
Главный недостаток ипотеки без собственных накоплений — большая финансовая нагрузка на семью. Если покупатель не вносит деньги из своего бюджета, ему приходится занимать большую сумму. В результате растут и ежемесячный платеж, и общая переплата.
Два кредита вместо одного
Если первоначальный взнос сформирован потребительским кредитом, нужно платить сразу по двум договорам.
Предположим:
Квартира: 6 млн ₽
Ипотека: 4,8 млн ₽
Потребительский кредит: 1,2 млн ₽
Нельзя оценивать такую сделку только по платежу за ипотеку. Нужно сложить оба обязательства и сравнить их с семейным доходом. А если вы покупаете квартиру без отделки, учитывайте стоимость чернового ремонта. Сумма ежемесячных платежей должна быть комфортной для вас.
Эксперты по финграмотности считают, что все кредитные и ипотечные платежи не должны превышать 30–40% семейного бюджета. Тогда вам будет комфортно и вы будете готовы к небольшим форс-мажорам с деньгами
Дмитрий Пронин Главный редактор спроси.дом.рф
Залог другой квартиры
Если первоначальный взнос заменен дополнительным залогом, под обременением оказывается уже имеющаяся недвижимость. Ею можно продолжать пользоваться, но распоряжаться объектом без согласия банка нельзя. Если обязательства по кредиту не исполняются, заложенное имущество может стать предметом взыскания. Это большое психологическое давление на семью с детьми. Единственное преимущество кредита под залог — чуть ниже процентная ставка по сравнению с обычным потребительским кредитом. Также может быть увеличен срок кредит с залогом. Потребительские обычно выдаются на срок до 5 лет, залоговые могут быть до 7–10 лет.
Более высокая стоимость кредита
Отсутствие первого взноса увеличивает риск банка. Поэтому конкретная программа может иметь менее выгодные условия, чем стандартная ипотека. Это не универсальное правило для всех банков: условия зависят от продукта, обеспечения, категории клиента и других параметров.
Риск переплатить за квартиру
Особенно внимательно стоит относиться к предложениям застройщиков, где покупателю обещают минимальный или нулевой первый взнос. Нужно сравнивать стоимость аналогичных квартир без специальной программы и считать полную сумму выплат.
Изменение стоимости недвижимости в договоре
Иногда для обхода требования о первоначальном взносе покупатели рассматривают схему с искусственным изменением цены квартиры в договоре. От такого варианта лучше отказаться. Безопаснее использовать прозрачные способы: маткапитал, субсидию, дополнительный залог или официальную программу банка.
Альтернативные варианты
Если накоплений на первый взнос пока нет, ипотека — не единственный вариант.
Накопить хотя бы часть суммы
Даже небольшой собственный взнос уменьшает размер кредита. Например, вместо кредита на 6 млн ₽ покупатель занимает 5,5 млн ₽ и вносит 500 000 ₽ собственных средств. При прочих равных условиях долг будет меньше.
Можно использовать ипотечный калькулятор и сравнить три сценария: покупка сейчас без собственных средств, покупка с небольшим взносом и покупка после накопления стандартного взноса.
Найти более дешёвую недвижимость
Иногда проблема решается не поиском ипотеки с нулевым взносом, а снижением бюджета покупки. Если квартира стоит 8 млн ₽, первоначальный взнос 20% составит 1,6 млн ₽. При цене объекта 5 млн ₽ тот же процент составит уже 1 млн ₽. Рассматривайте все варианты, с возможностью расширения в будущем.
Рассмотреть рассрочку от застройщика
Для некоторых новостроек застройщики предлагают рассрочку. В отличие от ипотеки, это не банковский кредит: покупатель вносит деньги по графику, установленному договором. Подробнее про то, как понять, что застройщик предлагает выгодную рассрочку, писали в статье на наш.дом.рф.
Использовать комбинацию источников
Иногда оптимальным оказывается сочетание нескольких инструментов. Часть первоначального взноса — собственные накопления, часть — маткапитал, оставшаяся сумма — допустимая субсидия. Так можно уменьшить сумму основного кредита и не брать дополнительный потребительский заём.
Ответы на частые вопросы
Можно ли взять ипотеку без первоначального взноса?
Да, но вариантов с настоящим нулевым первым взносом немного. На практике чаще используются маткапитал, субсидии, дополнительный залог или специальные банковские программы.
Как взять ипотеку без первоначального взноса, если нет денег?
В первую очередь стоит проверить, есть ли право на маткапитал или субсидию и есть ли недвижимость, которую можно предоставить банку в залог. Если таких возможностей нет, можно сравнить специальные программы банков и застройщиков.
Можно ли использовать маткапитал вместо первоначального взноса?
Да. Закон позволяет направить средства материнского капитала на первоначальный взнос по жилищному кредиту при соблюдении установленных условий.
Можно ли взять потребительский кредит на первоначальный взнос?
Технически такой вариант возможен, но он увеличивает долговую нагрузку. Кроме того, банк учитывает существующие обязательства при рассмотрении ипотечной заявки.
Можно ли взять ипотеку без первоначального взноса под залог дома?
Это зависит от конкретного банка. Требования к залогу могут отличаться: банк оценивает тип недвижимости, её стоимость, состояние, документы и наличие обременений.
Можно ли получить льготную ипотеку без первоначального взноса?
Льготная программа сама по себе не означает нулевой первоначальный взнос. Условия конкретной программы могут предусматривать обязательный взнос, который можно частично сформировать за счёт маткапитала или другой допустимой помощи.

6 комментариев
Сначала новые
ПС
Прокудина светлана
28.08.2026, 09:36
Сотрудник организации
28.08.2026, 09:44
Несмотря на то, что банки довольно редко предоставляют возможность оформления ипотеки без первоначального взноса, существует ряд способов это сделать:
1. Недвижимость без первоначального взноса от застройщика.
Существуют программы, в которых можно приобрести квартиру без первоначального взноса в новостройках или строящемся доме, однако их существование, как правило, обусловлено специальным соглашением между застройщиком и конкретным банком.
2. Оплата застройщиком первоначального взноса по ипотеке.
Иногда застройщик предлагает такую возможность. Однако, как в первом, так и во втором случае выбор квартир, как правило, значительно ограничен.
3. Ипотека без первоначального взноса.
Очень редко банки все же предоставляют ипотечный кредит без первоначального взноса, однако процентная ставка по таким кредитам, как правило, сильно завышена, поскольку это серьезный риск для банка.
Для уточнения подробной информации и оформления кредита рекомендуем обращаться в интересующий банк.
Дополнительно рекомендуем ознакомиться с каталогом на нашем сайте: https://xn--h1alcedd.xn--d1aqf.xn--p1ai/catalog/
НК
Нужен кредит или ипатека
19.07.2026, 22:34
Сотрудник организации
20.07.2026, 08:08
За оформлением кредита рекомендуем обращаться в интересующий банк.
Н
Никита
13.01.2025, 22:08
Сотрудник организации
14.01.2025, 08:50
Популярные инструкции
Все инструкцииЕсть вопросы? Задавайте!
Бесплатная консультация по вопросам жилья, ипотеки и господдержки
Спасибо за обращение!
Запрос направлен в отдел по работе с клиентами.
Свяжемся с вами в ближайшее время
Спасибо за ваш комментарий!
Ваш комментарий принят