


Лекция
Осознание потребности и постановка цели
- Оцениваем реальные потребности
- Ставим SMART-цель о покупке жилья
- Изучаем рынок недвижимости
- Считаем бюджет и ищем подходящие меры поддержки
- Обсуждаем планы о покупке с семьей

Назад
Почему покупка дома — один из самых важных шагов в жизни каждого человека
Дом — место, куда человек хочет возвращаться и где чувствует себя в безопасности, обустраивая жизнь и всё вокруг так, как хочется именно тебе. Для семей собственное жилье — это личное пространство, место силы, волшебный мир в детской, удобная гардеробная и функциональная гостиная, возможность завести питомца и сделать давно задуманный ремонт. Это место, где можно просто побыть самим собой.
Психологи отмечают: когда мы живем в своем доме, снижается стресс, связанный с нестабильностью арендованных квартир, и повышается чувство принадлежности к местному сообществу.
Собственники чаще дружат с соседями, участвуют в жизни двора и решениях о благоустройстве, что укрепляет социальные связи в районе и повышает сплоченность.
Первый шаг на пути к большой покупке — осознание потребности и постановка цели. Разберемся, как сформулировать цель, понять, какая недвижимость вам нужна, и оценить готовность к покупке.
Алексей Горулев, руководитель платформы ПАЗЛ ДОМ, отвечает на самые неудобные вопросы, которые возникают перед покупкой дома. Смотрите, чтобы узнать, какие ошибки чаще всего совершают люди при выборе жилья.
От А до Я на пути к покупке дома
Шаг 1
Осознание потребности и постановка цели
Шаг 2
Финансовая подготовка к покупке
Шаг 3
Выбор идеального объекта
Шаг 4
Подготовка к заключению сделки
Шаг 5
План действий после покупки
Шаг 6
Ремонт и создание квартиры мечты
Постановка цели
Первый шаг — оценить текущее состояние, начать следить за рынком недвижимости и сформулировать потребность.
Пока вы представляете будущее жилье лишь в общих чертах — и это абсолютно нормально. Планы могут не раз измениться: поднимется уровень дохода, решите, что для семьи нужно больше квадратных метров, чем планировали изначально, или захочется переехать поближе к природе. Если живете в арендованной квартире или с родственниками, используйте этот опыт как отправную точку. Оцените, насколько квартира, дом, район удовлетворяют вас, и что хотелось бы изменить.
Начните с базовых вопросов о том, зачем вам свой дом:
- Для чего покупаете жилье? Для жизни, инвестиций, сдачи в аренду, расширения семьи или переезда ближе к работе?
- Какой тип жилья нужен? Нравится жить в квартире или давно мечтаете о частном доме с цветником под окнами?
- Планируете жить в одиночку или с семьей?
- Есть ли любимый район, где всегда мечтали жить? Чем именно он привлекает?
Важно понять, какое жилье нужно: сколько комнат (учитывая членов семьи и планы на будущее), какая площадь (оптимально от 40 до 50 м² для молодой пары и 60–80 м² для семьи с детьми), также на этом этапе можно определиться с предпочитаемым типом дома.
Критерии выбора, можно разделить на два блока.
Район и инфраструктура:
- наличие садов, школ, вузов, больниц, магазинов
- общее состояние жилого фонда
- наличие парков и скверов в пешей доступности
- удаленность от центра, работы и родственников
- транспортная доступность
Само жилье:
- площадь
- этаж и наличие лифта
- тип дома и год постройки
- планировка
- ремонт и высота потолков
- вид из окна
- шумоизоляция
- состояние и благоустройства двора
Изучение рынка помогает смотреть на мечту чуть шире и находить больше идей и компромиссов там, где ранее видели препятствия, а не возможности.

При выборе квартиры учитывайте не только эмоции, но и рациональные критерии — то, что подскажут планы семьи на ближайшие 3–5 лет. Что важно учесть:
- Семьям с маленькими детьми — наличие сада и школы в пешей доступности, а также близость до бабушек и дедушек, которые могли бы посидеть с детьми при необходимости
- Родителям подростков — время в пути до школы или будущего вуза, наличие спортивных площадок
- Офисным работникам — удобство и время в пути до работы и обратно
- Работающим из дома — инфраструктура района «под ключ»
- Автовладельцам — наличие паркинга и загруженность района
- Любителям путешествий — близость аэропортов и вокзалов
На выбор влияет не только семейное положение, но и образ жизни. Иногда лучшие друзья специально селятся рядом, чтобы проводить вместе больше времени.
Как сформулировать цель правильно
SMART-цель — конкретная, измеримая, достижимая, релевантная и ограниченная во времени. Когда цель сформулирована конкретно, появляется понимание, как ее достигнуть — иначе цель рискует остаться мечтой, которая так и не наступит.
Применительно к покупке жилья SMART-цель помогает четко определить, чего вы хотите, избежать импульсивных решений и двигаться к результату системно, оценив финансовые возможности, перспективы и риски.
Как применить SMART к покупке жилья
Шаг 1.
Определите тип жилья, район, количество комнат и площадь
Шаг 2.
Обозначьте бюджет, ориентируясь на актуальные цены рынка
Шаг 3.
Соотнесите бюджет с доходом, чтобы комфортный платеж не превышал 35–40% от совокупного дохода семьи
Шаг 4.
Убедитесь, что жилье отвечает реальным потребностям семьи сейчас и в ближайшие годы
Шаг 5.
Поставьте конкретный срок, к которому планируете оформить сделку
Пример SMART-цели для молодой семьи
Купить двухкомнатную квартиру 50–60 м² в новостройке в спальном районе Санкт-Петербурга рядом с парком стоимостью 10–12 млн ₽ и недалеко от метро и школы (в 10–15 минутах ходьбы). Взять квартиру в ипотеку планируется до февраля 2027 года. Комфортный ежемесячный платеж по ипотеке до 60 тысяч ₽/месяц.
Совет: составьте список из приоритетных квартир и регулярно просматривайте варианты на сайтах-агрегаторах, чтобы лучше чувствовать рынок.
Оценка финансовых возможностей
Когда определили цель и оценили рынок недвижимости, переходите к предварительной финансовой подготовке и честной оценке возможностей семьи:
- Распишите доходы/расходы по правилу 50/30/20 (50% — обязательные нужды, 30% — дополнительные траты и желания, 20% — сбережения). Если откладывать 20% пока тяжело, можно пересмотреть расходы или снизить долю накоплений.
- Посчитайте, сколько времени займет накопление на первоначальный взнос с учетом сбережений и доходов.
- Заложите дополнительные расходы и спланируйте «финансовую подушку» на 3–6 месяцев на случай снижения доходов или непредвиденных трат.
- Изучите доступные меры поддержки (например, льготные ипотечные программы и маткапитал).
В 2026 году действуют ипотечные программы с господдержкой, которые позволяют получить кредит на жилье по сниженным ставкам и на комфортных условиях. Узнайте больше про льготы, которые вам доступны, в статье на спроси.дом.рф.
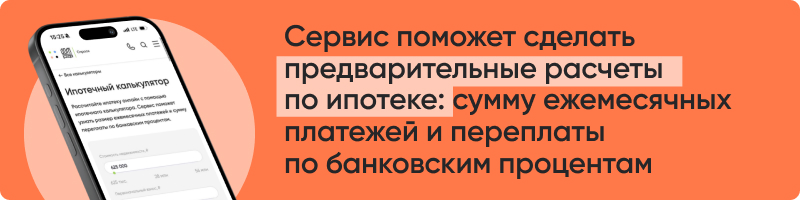
Используйте онлайн-калькуляторы на спроси.дом.рф, чтобы увидеть реалистичную картину на конкретных цифрах. Это удобный инструмент для подготовки к покупке квартиры, который помогает принять взвешенное решение и снизить страх перед ипотекой.
Чтобы воспользоваться, просто введите стоимость квартиры (например, 10 млн), первоначальный взнос (20% — 2 млн), срок (15–20 лет) и ставку — и получите точные цифры. Финансовая проверка мечты о жилье быстро и наглядно показывает, сколько нужно откладывать с зарплаты и какой срок заложить на формирование первоначального взноса.
Планирование бюджета с учетом дополнительных затрат
Собрали подборку топ-материалов, которые помогут спланировать семейный бюджет с учетом дополнительных трат и составить личный план накоплений. Забирайте по ссылкам:
- Три способа копить деньги
- Почему сложно жить по бюджету
- Ошибки на пути к финансовой цели
- Как планировать годовой бюджет и зачем это нужно
- Как правильно вести семейный бюджет
- Как понять, сколько вы реально зарабатываете
- Как нейросети помогают зарабатывать
- Финансовая грамотность: что это такое и как ее повысить
Психологическая подготовка перед покупкой квартиры и обсуждение планов с семьей
Решение купить квартиру связано с переменами в образе жизни всей семьи, распределением бюджета и долгосрочными обязательствами. Стресс, радость, страх, предвкушение — все чувства перемешиваются, из-за чего сложно принимать взвешенные решения и здраво оценивать финансовые возможности и потенциальные риски. Ключ к успешной покупке — в правильном психологическом настрое и согласии внутри семьи.
Следуйте простому чек-листу:
- Принимайте решение осознанно, а не эмоционально — четко сформулируйте цели и честно ответьте на вопросы «Зачем мне это?» и «Точно ли я готов(а) вступить в долгосрочные финансовые обязательства?»
- Услышьте всех членов семьи — у каждого есть потребности и планы на будущее, они могут отличаться от ваших представлений
- Проговорите финансовые ожидания, сомнения и страхи — открытый разговор о возможных рисках дает ощущение, что вам есть на кого опереться
- Обсудите мечты и искренние ожидания от будущего жилья
- Определите роли и зоны ответственности — например, кто-то организует ремонт, кто-то — переезд, а кто-то займется уборкой и обустройством пространства
- Фиксируйте договоренности после обсуждения — можно устно, но лучше письменно
Пример того, как может выглядеть общее видение семьи:
- Бюджет и подушка безопасности: X млн ₽
- Предпочтительные районы: A, B, C
- Критичные требования: не первый этаж, не студия, зеленая зона и детский сад рядом с домом
- На что готовы пойти: квартира без ремонта, чуть дальше от метро
Когда у семьи есть общее видение, легче принимать решение и двигаться вперед без сомнений. Это объединяет и помогает справляться с возможными трудностями на пути к покупке.
Проверка кредитной истории и предварительная консультация по ипотеке
Вы всей семьей обсудили планы, примерили на себя будущие платежи и морально готовы к покупке квартиры. Что дальше? Самый разумный и ответственный первый шаг — проверка своей кредитной истории и предварительная консультация в банке. Это «диагностика» финансовых возможностей.
- Кредитная история — информация о заемщике, которая хранится в бюро кредитных историй (БКИ) и характеризует платежную ответственность человека. Ее проверка помогает контролировать репутацию, избегать ошибок и повысить шансы на одобрение займов.
- Бюро кредитных историй (БКИ) — организация, которая собирает, хранит и предоставляет записи о кредитах граждан.
Данные о кредитах могут храниться сразу в нескольких БКИ — каждый банк сам решает, куда их передавать. Чтобы узнать, где хранится ваша кредитная история, сделайте запрос в Центральный каталог кредитных историй (ЦККИ) на официальном сайте Банка России.
После проверки персонального кредитного рейтинга и кредитной истории вы примерно понимаете, с каким «багажом» идете в банк.
Собрали статьи, которые помогут разобраться, на что влияет кредитная история и как ее улучшить:
Если остались вопросы
Дополнительно собрали материалы о жилье в одном месте. Забирайте по ссылкам:
- Вопросы о покупке жилья
- Как купить квартиру в новостройке: пошаговая инструкция
- Как купить квартиру: пошаговая инструкция
- Сервис «Оценка стоимости недвижимости»
Отдельно рекомендуем посмотреть стендап-лекцию о том, что такое ипотека и ипотечные каникулы, какие есть льготные программы, а также какие документы проверить перед покупкой и как лучше подготовиться к сделке.
Проверьте себя
Поставленная цель о покупке жилья имеет четкий дедлайн, и я понимаю, сколько времени потребуется для ее достижения?
- Да
- Нет
- Затрудняюсь ответить
Я обсудил(а) планы с семьей, и они поддерживают меня в решении купить свое жилье?
- Да
- Нет
- Затрудняюсь ответить
У меня составлен список из ключевых критериев (район, площадь, бюджет, тип дома), и они соответствуют моему образу жизни на ближайшие 5–10 лет?
- Да
- Нет
- Затрудняюсь ответить
Ежемесячные доходы семьи покрывают текущие расходы с запасом в 20–30%, и я могу откладывать необходимый минимум (например, по правилу 50/30/20) на первоначальный взнос?
- Да
- Нет
- Затрудняюсь ответить
Я проверил(а) кредитную историю и уверен(а), что получу одобрение по ипотеке под разумную ставку?
- Да
- Нет
- Затрудняюсь ответить
Я психологически готов(а) к долгосрочным обязательствам перед кредитором?
- Да
- Нет
- Затрудняюсь ответить
Я готов(а) к дополнительным расходам на ремонт и переезд?
- Да
- Нет
- Затрудняюсь ответить
Если у вас больше «Да», чем «Нет» — зеленый свет! Цель четкая, и вы готовы к следующим шагам.
Желтый свет — если «Нет» так же часто, как и «Да». Вы на правильном пути, но доработайте (цель или финансы). А если у вас много сомнений, из-за чего выбираете последний пункт, значит — сбавьте темп и отложите покупку, чтобы получше все обдумать и морально подготовиться.
Красный свет — когда «Нет» превалирует над остальными ответами. Это сигнал: цель может быть не вашей, или момент неподходящий. Дайте себе больше времени на подготовку и планирование.
Подпишитесь и узнавайте о событиях марафона и новых мероприятиях
Спасибо
Вы подписались на рассылку.