


Лекция
Финансовая подготовка к покупке недвижимости
- Зачем нужна финансовая подушка
- Как накопить на первоначальный взнос
- Зачем нужна предварительная консультация по ипотеке
- Как воспользоваться мерами поддержки от государства

Назад
Формирование финансовой подушки
Грамотные шаги на пути к своему жилью позволят сохранить финансовую стабильность семьи на долгие годы. Во втором шаге Ипотечного марафона рассказываем, как подготовиться к покупке квартиры и правильно рассчитать траты.
Многие семьи, планируя покупку квартиры, концентрируются на двух задачах:
- скорее собрать первоначальный взнос
- получить одобрение ипотеки
Эти пункты важны, но есть еще один ключевой элемент — финансовая подушка безопасности. Это резервный фонд на случай, если один из супругов заболеет, потеряет работу или случатся обстоятельства, влияющие на семейный бюджет. Финансовая подушка — дополнительный запас денег на 3–6 месяцев, который хранится для непредвиденных ситуаций и не тратится на повседневные нужды: еду, одежду, поездки.
Главное правило — подушка безопасности должна покрывать ваши риски. Чем нестабильнее доход, тем больше размер подушки.
При покупке квартиры финансовая подушка выполняет две важные функции:
- Страхует от жизненных обстоятельств — например, потеря работы, болезнь, временное снижение дохода.
- Закрывает непредвиденные расходы — например, на переезд, ремонт жилья и неисправности техники, вывоз строительного мусора, покупку товаров первой необходимости, налоги при продаже недвижимости до истечения минимального срока владения.
Где хранить финансовую подушку:
- накопительные счета с быстрым доступом к средствам
- банковские вклады с возможностью частичного снятия без потери процентов
- дебетовая карта с процентом на остаток
- государственные облигации (ОФЗ)
- надежные биржевые фонды
Важно: не храните подушку в акциях, криптовалюте или рискованных инструментах — при падении рынка доступ к деньгам может оказаться ограниченным. Лучшая стратегия — распределение средств между разными активами, чтобы минимизировать риски потерь.
Смотрите видеоэфир, чтобы узнать больше про резервный фонд семьи и финансовое планирование.
Предварительная консультация по ипотеке
Предварительная консультация — встреча с ипотечным специалистом, во время которой клиент получает полную информацию об условиях ипотечных программ разных банков, размере возможного кредита и первоначального взноса, процентных ставках и сроках погашения, а также о необходимых документах для подачи заявки.
Какие вопросы стоит задать консультанту:
- Какие льготные ипотечные программы подходят моей семье?
- Какой банк готов предложить более выгодные условия с минимальным процентом именно сейчас?
- Стоит ли вносить маткапитал как первоначальный взнос по ипотеке или лучше оставить выплату для погашения тела долга?
- Как защититься от повышения ставки и скрытых комиссий, о которых иногда умалчивают менеджеры?
- Что именно влияет на итоговую ставку в моем случае, и как я могу ее снизить?
- Какие документы подготовить в первую очередь для оформления договора?
- Какой вид страхования выбрать, а от какого — отказаться?
Специалист поможет рассчитать комфортный ежемесячный платеж, исходя из дохода семьи и регулярных расходов. Благодаря консультации можно быстрее пройти все этапы сделки и грамотно к ней подготовиться.
Если планируете возведение индивидуального жилого дома, в том числе с использованием ипотеки, воспользуйтесь сервисом «Цифровое строительство» от ДОМ.PФ.
На платформе представлены проекты индивидуальных жилых домов, размещены данные о проверенных подрядчиках России, а также собрана аналитика о возведении жилья по регионам.
Самые популярные услуги на строим.дом.рф:
- выбор подрядной организации
- получение персональных рекомендаций по строительству
- ознакомление с типовыми решениями ИЖС
Первоначальный взнос: какую сумму копить
На прошлом шаге мы поставили цель о покупке квартиры, поняли, какая площадь подойдет для семьи, какой район нравится и какой диапазон цен сейчас на рынке. Теперь важно разобраться, какой размер первоначального взноса нужен и сколько времени это займет.
Представьте: вы идете в банк и говорите: «Хочу квартиру за 10 млн ₽». Банк не даст все деньги сразу — это рискованно. Первоначальный взнос показывает, что вы серьезно настроены и уже вложились в мечту, заранее накопив часть суммы. К тому же, чем больше взнос — тем меньше придется занимать у банка, а еще ниже ежемесячный платеж и общие переплаты по процентам.
Главные плюсы большого первоначального взноса:
- уменьшаете общий долг перед банком
- снижаете ежемесячный платеж
- сокращаете переплату по процентам на весь срок кредита
В качестве такого взноса можно использовать не только личные накопления, но и материнский капитал, жилищные сертификаты и другие государственные субсидии. Размер первоначального взноса может отличаться и зависит от условий конкретного банка, вида недвижимости и ипотечной программы.
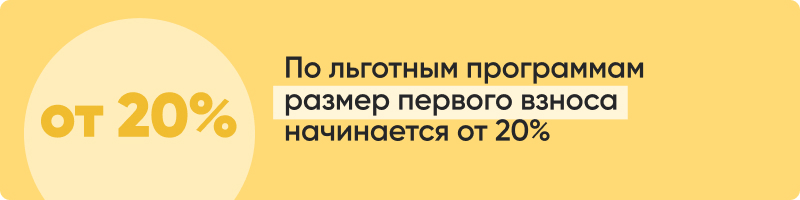
В 2026 году минимальный взнос по рыночной ипотеке в большинстве банков стартует от 20% стоимости жилья. Так, в начале 2026 года ВТБ снизил требования для заемщиков с 30,1% до 20,1% для клиентов с подтвержденным доходом. Схожие требования по первоначальному взносу действуют у Банка ДОМ.РФ, Альфа-Банка и Т-банка. Однако для граждан без подтвержденного дохода взнос может достигать 30–40%.
В некоторых банках можно найти программы с меньшим первоначальным взносом, но это редкость и обычно для новостроек или с дополнительными условиями по займу. Для льготных программ первоначальный взнос обычно составляет от 20%, но есть исключения — например, льготная ипотека в Белгородской области (взнос от 10,01%). Нередко размер взноса частично покрывают государственные субсидии (маткапитал, сертификаты) и высокодоходные вклады.
Среднее по России — 7 млн ₽ за квартиру (первоначальный взнос — 1,4 млн ₽). Посчитаем первоначальный взнос в размере 20% на покупку однокомнатной квартиры для разных городов.
| Город | Средняя цена однушки (40 м²) | Минимальный взнос (20%) |
|---|---|---|
| Москва | 16 млн ₽ | 3,2 млн ₽ |
| Санкт-Петербург | 10,5 млн ₽ | 2,1 млн ₽ |
| Екатеринбург | 7,4 млн ₽ | 1,48 млн ₽ |
| Оренбург | 4,3 млн ₽ | 860 тысяч ₽ |
| Махачкала | 5 млн ₽ | 1 млн ₽ |
Город
Москва
Средняя цена однушки (40 м²)
16 млн ₽
Минимальный взнос (20%)
3,2 млн ₽
Город
Санкт-Петербург
Средняя цена однушки (40 м²)
10,5 млн ₽
Минимальный взнос (20%)
2,1 млн ₽
Город
Екатеринбург
Средняя цена однушки (40 м²)
7,4 млн ₽
Минимальный взнос (20%)
1,48 млн ₽
Город
Оренбург
Средняя цена однушки (40 м²)
4,3 млн ₽
Минимальный взнос (20%)
860 тысяч ₽
Город
Махачкала
Средняя цена однушки (40 м²)
5 млн ₽
Минимальный взнос (20%)
1 млн ₽
Например, семья из Екатеринбурга хочет купить однушку за 5,5 млн ₽. Первоначальный взнос — 1,1 млн ₽. Если семья возьмет в кредит 4,4 млн ₽ под 18% на 20 лет, ежемесячный платеж составит около 67 905,71 ₽ в зависимости от условий конкретного банка. Если первоначальный взнос поднимется до 30%, то есть до 1,65 млн ₽, ежемесячный платеж снизится до 59 417,49 ₽.
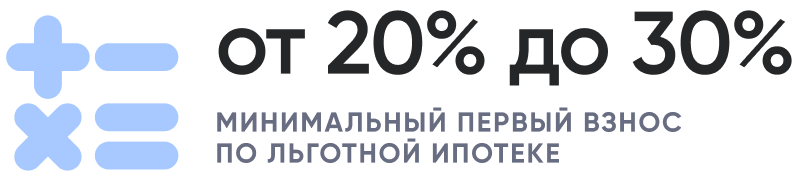
Когда сумма первоначального взноса больше, вы экономите на процентах, и переплата в итоге составит меньше. Если финансовое положение семьи позволяет внести больше, сохраняя финансовый резерв на случай непредвиденных расходов, разумно это сделать.

Собрали ключевые материалы, которые помогут разобраться, какую сумму копить, чтобы оформить ипотеку на выгодных условиях:
Как получить ипотеку без первоначального взноса
Можно взять ипотеку без первоначального взноса, и такие предложения существуют на рынке, но это рискованно для заемщика и банка. Как показывает практика, клиенты, которые оформляют ипотеку без первоначального взноса, хуже справляются с выплатой кредита.
О доступных способах подробно рассказываем в статье, кратко перечислим их ниже:
- Взять кредит под залог имеющейся недвижимости
- Использовать маткапитал или жилищный сертификат
- Рассмотреть акции и спецпрограммы от застройщиков
- Воспользоваться военной ипотекой
Здесь также нужно учитывать, что у банков есть требования к ипотечному заемщику без первоначального взноса:
- высокий и стабильный подтвержденный доход
- безупречная кредитная история
- привлечение поручителей или созаемщиков
- наличие недвижимости для залога
- отсутствие крупных действующих кредитов
Стратегии эффективного накопления
Есть известная шутка, что если бы мы не брали кофе по пути на работу, давно бы накопили на квартиру. В чем-то высказывание справедливо, ведь мелкие покупки незаметно «съедают» доход.
Шаг 1. Составьте бюджет
50% на еду, жилье и транспорт, 30% на развлечения и хобби, 20% — сбережения. Можно откладывать меньше, главное — системно
Шаг 2. Откройте счет
Не держите деньги на карте или «под матрасом» — они уйдут на импульсивные покупки и снизятся из-за инфляции
Шаг 3. Сократите расходы
Экономьте умно: используйте кешбэк и откажитесь от подписок и доставок
Шаг 4. Используйте льготы
Спецпредложения по программам, маткапитал, если в семье ребенок, и другие меры поддержки
Шаг 5. Мониторьте прогресс
Корректируйте план раз в квартал или полугодие, если необходимо
Иногда накопить на мечту (в нашем случае — на первоначальный взнос по ипотеке) помогает не только рост дохода, но и пересмотр бюджета. Чтобы достичь результата, важно соблюдать финансовую дисциплину, отказаться от лишнего и не вестись на сезонные тренды.
Например, вы — молодая пара из Новосибирска с зарплатой 100 000 ₽ на двоих. Хотите купить квартиру за 6 млн. Взнос 20% — 1,2 млн ₽. Если откладывать по 25 000 ₽ в месяц, без процентов уйдет ≈ 4 года. Но если положить деньги на банковский вклад под 15% годовых — уже ≈ 3,2 года!
Как ускорить накопление? Один из способов — увеличить доход через дополнительные источники заработка. Еще можно вернуть часть средств, уплаченных государству, если воспользоваться налоговыми вычетами. Государство вернет до 13% от стоимости жилья (максимум 260 000 ₽) и до 13% от уплаченных процентов по ипотеке (максимум 390 000 ₽). Всего 650 000 ₽ — почти половина первоначального взноса в регионах. Если получаете высокий доход, и ваша ставка в рамках прогрессивной шкалы НДФЛ выше, вернуть можно будет больше.
Читайте статьи на спроси.дом.рф, благодаря которым вы научитесь откладывать регулярные суммы с каждого дохода и хранить капитал на будущее жилье в надежных активах:
Льготные ипотечные программы и другие государственные меры поддержки
Если задумались о покупке квартиры в ипотеку (а раз вы это читаете, значит — задумались), есть хорошие новости: государство активно помогает гражданам решать квартирный вопрос. В России действуют различные федеральные льготные ипотечные программы, ставки по которым фиксированы и ниже рыночных, первоначальный взнос — от 20%. Большинство программ действует до 2030 года.
Также есть дополнительные возможности для отдельных регионов — например, некоторые субъекты РФ предлагают социальные выплаты на внесение первоначального взноса по ипотеке многодетным семьям и гражданам, нуждающимся в жилье. С 2019 года семьи с тремя и более детьми могут получить государственную помощь — до 450 000 ₽ на погашение ипотечного кредита, а в отдельных регионах — до 1 млн ₽.
В эфире вместе с заместителем директора департамента финансовой политики Минфина России Ольгой Дорониной разобрали, какие меры поддержки действуют сегодня, кому они доступны и как понять, на какие льготы вы можете рассчитывать.
Удобнее всего найти актуальную информацию о льготных программах вашего региона в Каталоге жилищных программ от ДОМ.РФ. Это единый перечень мер поддержки по всем регионам России с последними условиями и требованиями.
Читайте на сайте спроси.дом.рф про льготные программы по ипотеке:

Ключевая ставка Центрального Банка России
Ставки по ипотеке зависят от ключевой ставки Банка России. Это «термометр» экономики: если инфляция растет → ЦБ поднимает ставку, чтобы охладить рынок → ипотека дорожает. Если экономика стабилизируется → ставка падает → кредиты становятся дешевле.
Рыночная ипотека предлагает стандартные кредиты, где ставки выше, чем в льготных программах, и они напрямую зависят от ключевой ставки. Если планируете брать недвижимость, следите за риторикой ЦБ РФ, чтобы понимать, как изменятся условия по кредитам.
В сентябре 2026 года диапазон ставок по ипотеке в российских банках составлял от 15,9% до 19,45% годовых. Свежие обзоры регулярно публикуем в разделе «Новости» на спроси.дом.рф.
Средневзвешенные ставки по рыночной ипотеке:
- первичный рынок — 18,73%
- вторичный рынок — 18,68%
- рефинансирование — 18,41%
- льготные программы — 6%
Индивидуальные дома:
- покупка — 19,24%
- строительство — 19,27%
Минимальные ставки на покупку квартиры предлагают:
- Банк Кубань Кредит — 15,9%
- Т-Банк — 16,9%
- Банк Санкт-Петербург — 16,99%
- Металлинвестбанк — 17,3%
- Московский кредитный банк — 17,6%
- Банк ДОМ.РФ — 18,3%
Максимальные ставки:
- Транскапиталбанк — 19,45%
- ВТБ — 19,4%
- Альфа-банк — 19,09%
Предложения ниже 18% остаются точечными: у большинства банков из представленной выборки ставка находится в диапазоне около 18–19,5%.

Какие меры поддержки помогут купить жилье
Государство предлагает множество инструментов, благодаря которым путь к своей квартире сокращается. Их можно и нужно комбинировать, чтобы снизить финансовую нагрузку с семьи и повысить эффективность накоплений.
Если уже есть ребенок или планируете завести в будущем:
Почти 70% россиян использует материнский капитал для покупки жилья, строительства дома или погашения ипотеки. Выплату удобно использовать для первого взноса по ипотеке, поскольку не нужно ждать, пока ребенку исполнится 3 года.
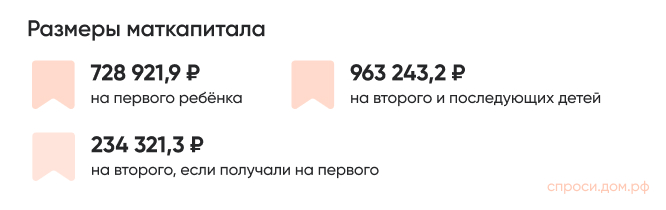
Многодетные семьи могут получить помощь в погашении ипотеки: 450 000 ₽ для оплаты кредита, а в некоторых регионах — еще и дополнительную выплату 550 000 ₽. Подробно о том, как подать заявление на выплату, рассказали в инструкциях:
Налоговые вычеты
Налоговые вычеты можно оформить после покупки недвижимости, оплаты лечения, обучения или занятий спортом. На сайте спроси.дом.рф действует Калькулятор налогового вычета при покупке квартиры, который позволяет подсчитать сумму, которую вы можете вернуть.
Существует два вида вычета:
- имущественный
- вычет за проценты, уплаченные банку
Например, вы купили квартиру за 5 млн ₽ в ипотеку. За год вы заплатили банку 200 000 ₽ за кредитные проценты. Вы можете вернуть 13% от 2 млн ₽ = 260 000 ₽ (с покупки) и дополнительно 13% от 200 000 ₽ = 26 000 ₽ (с процентов) в этом году. На следующий год вы сможете вернуть 13% от новых уплаченных процентов, и так до тех пор, пока не исчерпаете лимит в 390 000 ₽. Если платите налоги выше 13% — сумма к возврату будет больше.
Имущественный вычет доступен в трех случаях:
- Покупка. Нужно работать официально и отчислять НДФЛ.
- Покупка в ипотеку. Кроме имущественного также доступен вычет с уплаченных процентов. Требуется официальный доход.
- Продажа. С помощью вычета можно снизить сумму налога с продажи недвижимости или вовсе его не платить.
В рамках игры о финансовой грамотности «МыСчитаем» эксперты ДОМ.РФ подготовили специальный эфир о налоговых вычетах и разобрали, можно ли вернуть больше 260 000 и 390 000 ₽ с покупки и процентов по ипотеке. Смотрите в группе ВКонтакте или прямо на сайте.
Не упускайте возможность вернуть свои деньги. Налоговые вычеты и государственные меры поддержки уже помогли миллионам россиян получить жилье на более комфортных условиях, и вы также можете ими воспользоваться.
Подводя итог:
- Определите, какие меры поддержки и льготы вам положены. У вас есть право на налоговый вычет? Платили ли проценты по ипотеке и в каком размере? Подходите ли под льготные ипотечные программы? Есть ли дети?
- Соберите документы, подтверждающие право на льготы и получение налоговых вычетов.
- Подайте необходимые заявления для получения выплат. Если хотите оформить имущественные вычет, используйте личный кабинет налогоплательщика на сайте ФНС — самый простой и быстрый способ. Если у вас дети, изучите условия программы «Семейная ипотека» и обратитесь к банкам-участникам программы, чтобы сэкономить.
- Комбинируйте разные льготы, чтобы экономия была максимальной.
Подпишитесь и узнавайте о событиях марафона и новых мероприятиях
Спасибо
Вы подписались на рассылку.