


Опубликовано 22.09.2026
Комплексное страхование квартиры
При покупке жилья в кредит банки предлагают несколько вариантов страховой защиты: страхование объекта недвижимости, жизни и здоровья заемщика, рисков утраты прав на приобретаемый объект при покупке на вторичном рынке. Из них обязательным в силу закона об ипотеке является только страхование самого жилого помещения (квартиры или дома) как предмета залога. Разбираемся в тонкостях страховки вместе с экспертом Всероссийского союза страховщиков.
В этой инструкции:


Особенности ипотечного страхования
При покупке на вторичном рынке заемщик должен оформить полис до того, как будет оформлена сделка, при покупке новостройки — уже после того, как объект будет построен. Это касается страхования самого объекта недвижимости.
Договор страхования жизни и здоровья, равно как и страхование рисков утраты прав собственности (титула) приобретается на добровольной основе. Отсутствие этих страховок не является основанием для отказа в кредитной сделке, но может быть причиной повышения процента по ипотечному кредиту.
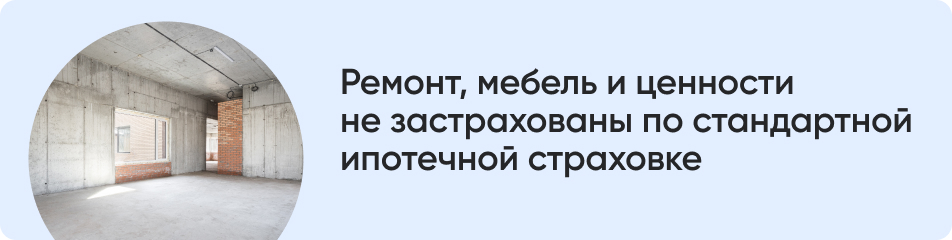
Ипотечное страхование недвижимости, как правило, распространяется только на основные конструктивные элементы помещения или здания: фундамент, несущие стены и перегородки, перекрытия, крыша. Логика кредитора заключается в том, что именно эти части обеспечивают основную стоимость предмета залога. Даже после страхового случая объект сохранит свою стоимость (условно в виде «квартиры в бетоне»). Но достаточно ли этого для обычной жизни?
Зачем расширять страховое покрытие
Для комфортной жизни квартира требует ремонта и оснащения. С учетом того, что средняя стоимость ремонтных работ «с нуля» составляет около 25 000 ₽/ м², а покупка мебели и техники легко может обойтись в сумму до 1 млн ₽, их повреждение или утрата станут большой финансовой проблемой и ухудшат качество жизни.
В многоквартирном доме фактором риска является соседство с другими квартирами. Это постоянное взаимодействие инженерных систем, которое создает объективные предпосылки для аварийных ситуаций. Чаще всего повреждения происходят из-за заливов в результате протечек труб и батарей, открытых кранов, срывов шлангов стиральных и посудомоечных машин, последствий тушения пожаров.
Для защиты от таких событий можно расширить страховое покрытие, включив в него отделку, инженерные системы и движимое имущество (мебель и технику). При включении в договор страхования защиты отделки на 2 млн ₽, а также мебели и техники на 1 млн ₽ от всех рисков, средняя стоимость полиса может составить от 10–15 тысяч ₽ в год.
Кроме сохранения финансовой стабильности в период выплаты кредита, плюсами такого решения будет минимум контактов с виновниками. Все вопросы взаимодействия с ними берет на себя страховая компания.
Защита существует и для виновной стороны: любой собственник или пользователь помещения может застраховать гражданскую ответственность перед соседями. Особенно актуально это для жителей верхних этажей и арендодателей.
Наиболее актуальным комплексное страхование недвижимости стало в связи рисками повреждений имущества при падении БПЛА или их частей. Этот риск может по умолчанию входить в страховое покрытие или включается в договор в качестве дополнительной опции.
Важно
В полисе должно быть прямо указано, что покрывается риск падения БПЛА или его обломков. Полный набор рисков, доступный сегодня для страхования, предусматривает ущерб от работы ПВО, ударной волны и последствий ликвидации последствий падения летательного аппарата (пожара, залива)
Как еще повысить безопасность жилья
Защиту недвижимости можно улучшить и другими способами: установить систему контроля протечек и задымления (пожарные датчики и автоматические краны, которые перекрывают воду). Для более серьезной защиты можно поставить систему умного дома, которая при срабатывании пожарных датчиков отправляет уведомление на телефон.
Современные новостройки оснащены системами пожарной сигнализации и датчиками дыма. К сожалению, во время ремонта некоторые собственники демонтируют пожарные датчики и забывают вернуть их на место, что лишает пожарные службы возможности оперативного реагирования.
Лучший подход обезопасить недвижимость — комплексный. Установка пожарных датчиков и систем пожаротушения поможет предотвратить беду, а оформление страхового полиса обеспечит финансовую компенсацию в случае непредвиденных обстоятельств.
Страховка на период отсутствия
Отправляясь в длительную командировку или отпуск, собственники часто забывают о том, что недвижимость остается без присмотра. В этот период возникает риск проникновения посторонних, аварий коммуникаций или внезапного возгорания.
На этот случай удобный способ защитить себя от финансовых потерь – страхование имущества на определенный интервал времени, когда жилье остается без присмотра. Стоимость такого полиса существенно дешевле годового покрытия.
Важные оговорки и типовые исключения
Внимательно проверяйте текст не только самого страхового полиса, но и всех приложений — в них описаны условия и правила страхования. Ниже собрали ключевые элементы, на которые нужно обращать внимание.
- Что именно застраховано: включены ли отделка и инженерные системы, мебель, техника, хозяйственные постройки (если застрахован дом на участке).
Справочно: типичные объекты страхования
конструктивные элементы (стены, перекрытия, перегородки, балконы и лоджии)
внутренняя отделка: окна, двери, полы, легкие внутренние перегородки, отделочные материалы, нанесенные или прикрепленные к поверхности
инженерное оборудование: системы водоснабжения, газоснабжения, канализации и отопления
движимое имущество: мебель, бытовая техника, оргтехника, электроника, личные вещи, предметы интерьера
Некоторые объекты вообще не могут быть приняты на страхование (например, аварийное и ветхое жилье и имущество, находящееся в таких зданиях), другие могут быть застрахованы на отдельных условиях (антиквариат, ювелирные изделия, картины, мобильные телефоны, ноутбуки).
От каких рисков защита. Например, риск залива в результате аварии внутренних инженерных систем покрывает протечку труб в квартире, но не включает залив через крышу или из-за аварии у соседей.
Исключения. Уточните у страховщика, как будут возмещаться убытки из-за ремонтных и строительных дефектов, нарушений правил эксплуатации, залива через окна, крышу, стены, в результате плесени, грибка, коррозии, длительных протечек.
Лимиты внутри страховой суммы. Они устанавливаются в % от суммы или рублях. Например, при страховании внутренней отделки в договоре может быть установлен лимит возмещения на один поврежденный квадратный метр площади помещения или установлен предел выплаты для конкретного элемента отделки.
Франшиза — невозмещаемая часть ущерба, которая позволяет сэкономить на стоимости полиса.
Порядок расчета выплаты. В любом случае вам выплатят не больше размера ущерба и не больше страховой суммы. Наиболее частые варианты:
по действительной стоимости имущества без учета износа — полная страховая защита
по действительной стоимости имущества за вычетом износа
при страховании на неполную сумму — пропорционально действительной (рыночной) стоимости, если иное не указано в договоре страхования
- Начало действия страховой защиты (не договора). Часто в договоре устанавливается иная дата начала защиты. Например, через 3 дня после заключения договора и оплаты страховой премии.
Советую внимательно прочитать договор страхования каждому взрослому собственнику. Так все в семье будут понимать границы страхового покрытия, а разные взгляды на документ помогут лучше понять условия и выявить узкие места полиса
Дмитрий Пронин Главный редактор спроси.дом.рф
Что делать при страховом событии
В первую очередь, вызовите аварийные службы (при заливе, пожаре) или полицию (при краже, взломе). По возможности, сократите ущерб: перекройте воду, выключите электричество. Это важно: если не сделать этого, страховая может сильно занизить сумму компенсации или вообще отказать в ней, потому что вы могли предотвратить большой ущерб, но не сделали этого.
Следующим шагом обязательно сделайте видео и фото повреждений крупным и средним планом. Если снимаете фотоаппаратом, в настройках не забудьте проверить дату. Она должна быть актуальной.
После этого уведомите страховщика. Не пропустите сроки уведомления: обычно на это дается до 3 дней, в некоторых случаях — до 24 часов. Сообщить можно по телефону, потом заполнить письменное заявление лично, почтой, на сайте или в мобильном приложении.
После устранения причины страхового случая, находясь в безопасности, без спешки начните собирать документы. Понадобятся:
паспорт
правоустанавливающие документы на жилье
справки из компетентных органов (акт о заливе выдает управляющая компания, справку о пожаре — МЧС). Некоторые страховые компании не требуют справки при небольшой сумме ущерба (обычно до 50 000 ₽)
при наличии — чеки на пострадавшее имущество
Уточните у страховой компании, какая именно справка требуется и что там обязательно должно быть указано.
Пример
При утрате или повреждении имущества из-за противоправных действий третьих лиц (кража, взлом, вандализм) нужно получить в правоохранительных органах постановление о возбуждении уголовного дела или отказе в возбуждении с подписью должностного лица и печатью. В постановлении должны быть указаны дата, адрес, обстоятельства, повреждения
Популярные инструкции
Все инструкцииЕсть вопросы? Задавайте!
Бесплатная консультация по вопросам жилья, ипотеки и господдержки
Спасибо за обращение!
Запрос направлен в отдел по работе с клиентами.
Свяжемся с вами в ближайшее время
Спасибо за ваш комментарий!
Ваш комментарий принят